市场概况:工业滚动接触轴承需求稳步扩大
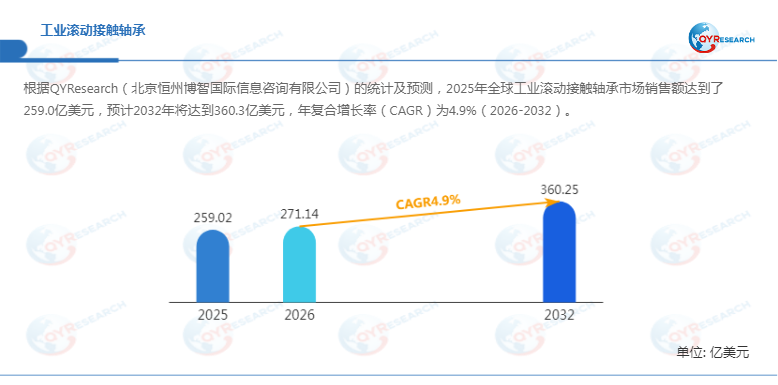
根据QYResearch的统计及预测,2025年全球工业滚动接触轴承市场销售额达到259.0亿美元,预计2032年将增长至360.3亿美元,2026—2032年年复合增长率(CAGR)为4.9%。随着工业设备更新、自动化水平提升及节能要求趋严,市场需求正从传统标准化
产品逐步向高精度、低摩擦、长寿命和专用化解决方案延伸。

工业滚动接触轴承主要利用球体或滚子等滚动体在内外圈之间滚动,实现旋转轴支撑与载荷传递。与通过轴颈和轴承表面滑动接触实现支撑的滑动轴承相比,滚动轴承通常具有摩擦阻力较小、运行效率较高、标准化程度较高及安装维护相对便利等特点。本研究涵盖机床、电机、泵与压缩机、工程机械、矿山、冶金、铁路、能源装备及工业自动化等非汽车工业领域,不包含汽车用滚动接触轴承及滑动接触轴承。
行业趋势:高精度、节能化与智能维护协同发展
工业滚动接触轴承正由通用机械零部件向高性能、长寿命和智能化应用产品升级。工业客户的评价标准也逐渐从采购价格转向设备效率、运行可靠性和全生命周期成本。
首先,不同工业设备对轴承性能提出差异化要求。高速机床需要兼顾旋转精度、刚性、热稳定性与润滑能力;工业电机更加关注摩擦损耗、能源效率和运行噪声;矿山、冶金及流程工业设备则更重视重载、污染环境和复杂润滑条件下的可靠性。
其次,工业自动化和机器人发展推动轴承向紧凑化、轻量化、高刚性及高旋转精度方向演进,精密减速器、机器人关节和半导体制造设备成为专用轴承技术的重要应用领域。NSK关注工业自动化、智能化及节能需求,JTEKT则在机器人减速器轴承领域强调长寿命、高旋转精度、高刚性和超薄型设计,体现了行业从标准产品向专用解决方案升级的趋势。
此外,状态监测与预测性维护正在改变轴承的服务模式。通过监测振动、温度及运行状态,设备运营方有望更早识别异常磨损和潜在故障,优化检修计划并减少非计划停机。不过,相关技术的落地仍面临传感器布置、工况数据质量、故障诊断准确率及不同设备间模型适配等挑战。
市场动态:增长动力与经营压力并存
1. 驱动因素:工业投资与节能升级
工业滚动接触轴承需求主要受工业设备投资、工厂自动化、电力系统建设、交通基础设施及存量设备更新驱动。工业电机、机床、泵、压缩机、齿轮箱、矿山机械和铁路装备的新增与改造,都会带来轴承配套和替换需求。
与此同时,工业节能要求不断提高。轴承摩擦会影响机械能量损耗、发热水平和设备效率,因此低摩擦、高效率及长寿命产品具有持续的应用价值。自动化与
人工智能应用的发展,也为机器人、精密机床和半导体设备所需的高精度轴承创造了增长机会。
联合国工业发展组织(UNIDO)2026年9月发布的报告显示,2026年第二季度全球制造业产出环比增长1.5%,高技术产品产出环比增长2.0%。这一宏观数据反映出制造业活动及高技术产业的持续变化,为观察精密机械零部件需求提供了背景参考,但不能直接等同于工业轴承市场增速。
2. 限制因素:价格竞争与设备投资周期
市场主要面临标准产品竞争激烈、工业资本开支具有周期性,以及轴承钢、特种合金、润滑剂、工程塑料和能源价格波动等压力。大型工业客户通常要求较长的产品验证周期和稳定的质量表现,更换已认证供应商存在一定门槛。
另一方面,材料、密封及润滑技术的进步能够延长部分轴承的使用寿命,降低设备单位时间内的替换频率。通用轴承标准化程度较高,同一规格通常存在多家合格供应商,缺乏专有技术、应用工程和服务能力的企业更容易陷入价格竞争。
3. 市场机遇:专用轴承与服务型业务
工业自动化、机器人、高效电机、精密机床、半导体制造设备、风电、铁路及高要求流程工业,是高性能轴承的重要机会领域。这些应用对高速、低摩擦、低振动、高刚性、小型化、电绝缘,以及真空、高温、洁净和无磁环境适应能力提出差异化要求。
JTEKT的产品覆盖超高精度轴承、机器人用轴承,以及适用于真空、高温、洁净、高速、绝缘和无磁环境的专用产品;SKF则将自动化、数字化、脱碳、能源效率提升和基础设施投资视为工业业务的重要长期驱动力。具备产品研发、应用验证、失效分析及状态监测能力的企业,更有机会从单一产品供应转向综合解决方案服务。
产业链分析:材料与精密制造决定产品性能
工业滚动接触轴承上游包括轴承钢及特种钢、钢球和滚子、保持架、密封件、润滑剂、工程塑料,以及锻造、热处理、磨削和检测设备等。钢材洁净度、夹杂物控制、硬度一致性及热处理性能直接影响轴承疲劳寿命;随着转速、温度和环境要求提升,润滑剂、保持架与密封件的重要性也持续增加。
中游生产环节主要包括锻造或套圈成形、车削、热处理、滚道磨削、超精加工、滚动体制造、保持架及密封件生产、装配、润滑和检测。行业核心竞争力并非单纯的材料加工规模,而是材料工程、滚道几何设计、摩擦学、润滑技术、精密制造和应用验证能力的综合体现。
下游客户包括工业设备主机厂、系统集成商、维修服务商、经销商和终端工业用户。主机厂业务通常需要工程认证、产品导入和定点配套,供应关系一旦建立,往往具有一定稳定性;售后市场则主要由设备保有量、检修周期、故障情况及预防性替换需求驱动。
轴承因此具有明显的全生命周期重复需求特征。SKF披露,其工业业务拥有规模较大的持续性售后市场,相关业务在工业业务收入中占比超过一半。这表明渠道覆盖、服务响应及存量设备基础,是工业轴承企业维持业务韧性的重要因素。
细分市场:球轴承、滚子轴承与内径规格各有侧重
1. 按产品类型划分
球轴承和滚子轴承构成工业滚动接触轴承的两大基础类别。球轴承广泛应用于工业电机、机床、泵及其他对转速和低摩擦性能要求较高的场景;滚子轴承通常更适用于较高径向载荷、复合载荷或重载设备。
具体应用并非完全按照产品类型截然划分。角接触球轴承、圆柱滚子轴承、调心滚子轴承、圆锥滚子轴承、推力轴承及精密轴承,需要根据载荷方向、转速、刚性、安装空间和运行环境进行选择。先进材料、内部结构优化、低扭矩密封、专用润滑及高精度制造,正成为产品差异化的重要来源。
2. 按轴承内径划分
本研究按照轴承内径设置三个细分区间:d<30毫米、30毫米≤d<100毫米、d≥100毫米。
内径小于30毫米的产品主要应用于紧凑型电机、自动化设备、仪器及中小型机械;内径30毫米至小于100毫米的产品覆盖大量通用工业机械;内径100毫米及以上的产品则更多用于重型机械、大型齿轮箱、冶金、矿山及能源设备。
轴承尺寸并非衡量技术价值的唯一标准。小型高速精密轴承对尺寸精度和转速性能要求严格,大型轴承则更加注重承载能力、疲劳寿命、特殊热处理、润滑和恶劣工况下的可靠性。
下游应用与区域市场:设备差异塑造需求结构
工业滚动接触轴承主要应用于机床、工业电机及发电机、矿山及工程机械、冶金及重工业、能源及电力设备、铁路设备、泵与压缩机及流程设备,以及工业自动化与机器人等领域。
不同应用的价值诉求存在明显差异:机床关注旋转精度、刚性和热控制;工业电机强调效率、低噪声与长寿命;矿山和冶金设备更重视重载及抗污染能力;泵和压缩机强调连续运行可靠性;机器人则更加关注小型化、轻量化和高刚性。NSK的工业应用体系覆盖电机、机床、矿山与工程机械、铁路、泵和压缩机、钢铁冶金、风电及半导体设备,体现出工业轴承需求广泛且高度定制化的特点。
区域方面,亚太地区拥有规模较大的机械设备、电子制造、冶金、工程机械、铁路、能源及工业自动化产业链。中国制造业升级与高技术产业发展,为精密轴承和自动化零部件提供了潜在需求。欧洲在高性能工业装备、铁路、能源、机床及先进自动化领域具有优势;北美则依托庞大的工业设备保有量,在矿业、流程工业、电力、铁路和先进制造领域形成持续需求。其他地区的市场机会更多受到基础设施建设、矿产开发、电力项目和工业化投资影响。
对轴承供应商而言,区域竞争不只是扩大销售范围,还需要建立与当地产业结构相适应的制造、库存、应用工程、经销网络及维修服务体系。
竞争格局:技术能力与售后服务构建差异化优势
工业滚动接触轴承市场参与者包括全球综合轴承集团、多元化运动控制企业及区域专业制造商。主要企业包括SKF、Schaeffler、NSK、NTN、Timken、JTEKT、MinebeaMitsumi、Nachi-Fujikoshi、RBC Bearings Incorporated、Regal Rexnord、人本集团、瓦房店轴承集团、洛阳轴承集团、THK、Nippon Thompson(IKO)、NBC Bearings、哈尔滨轴承集团、ZKL Group、Fersa Bearings及TPI BEARINGS。
行业竞争主要围绕产品覆盖、精密制造、材料与摩擦学技术、应用工程、主机厂认证、全球制造布局及售后渠道展开。大型国际企业通常依托技术积累、全球服务网络和系统解决方案能力建立优势;亚洲及区域型企业则凭借本地制造、成本控制和客户响应速度参与市场竞争。
随着下游设备对效率、精度和可靠性的要求持续提高,工业轴承企业需要在标准产品的成本竞争力与高性能产品的技术投入之间取得平衡。未来,能够同时提供高质量轴承、应用技术支持、状态监测及全生命周期服务的企业,有望形成更具持续性的竞争优势。
总体来看,全球工业滚动接触轴承市场预计将从2025年的259.0亿美元增长至2032年的360.3亿美元,工业设备更新、自动化升级、节能需求和售后替换将共同支撑行业发展。未来市场竞争将进一步体现为材料技术、精密制造、专用化设计、预测性维护与服务网络的综合竞争。对于轴承企业而言,只有在保证质量与成本控制的基础上持续提升应用适配能力,才能更有效地把握高性能工业装备带来的市场机遇。





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏






