
立即打开

随着新能源汽车800V高压平台加速普及及SiC功率器件的广泛应用,电驱系统测试正面临研发周期压缩与机械负载解耦的核心痛点。据QYResearch最新统计,2025年全球电机模拟器市场销售额已达0.75亿美元(销量约142台),预计至2032年将攀升至1.36亿美元,2026-2032年复合增长率(CAGR)为7.2%。当前,整车厂与Tier 1供应商亟需在真实电机尚未就绪时验证逆变器性能,而电机模拟器通过功率电子硬件与实时电机模型的深度融合,为高压电驱系统提供了可重复、高动态的功率级测试解决方案。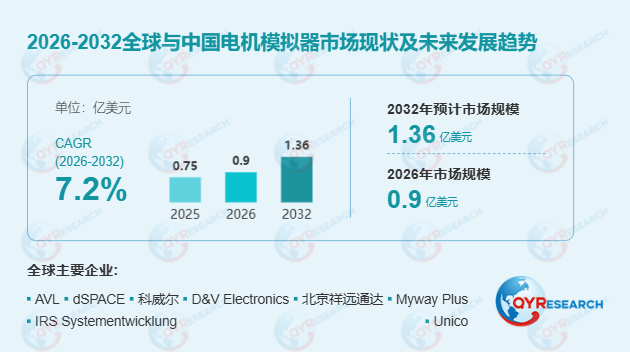 首先,高压电机模拟器主导市场格局,电动汽车应用构成核心需求引擎。 2025年,高压电机模拟器(>60V)占据全球销量的84.51%与销售额的绝对主体,中国市场高压产品占比更是高达91.89%。电动汽车应用贡献了全球74%的需求,中国市场该比例达到85%。在典型的研发场景中,引入高性能电机模拟器可将逆变器硬件及软件验证从真实机械系统中解耦,某头部新能源车企在研发阶段利用电机模拟器替代传统电机测功机,使逆变器控制算法的验证周期缩短了约30%,并成功复现了多种极端电气故障工况。
其次,中国市场占据全球主导地位,项目制特征导致销量呈脉冲式波动。 2025年中国电机模拟器销售额占全球的42.48%,产量占比约39.44%。值得注意的是,该行业具有典型的项目制特征,受集中批量交付影响,2024年全球销量异常攀升至约200台,2025年则回归常态回落至142台。这种年度波动反映了逆变器验证需求虽在持续扩张,但出货曲线并非传统标准仪器的平滑增长。
此外,产业链价值正由单一硬件向系统集成与自动化测试平台延伸。 电机模拟器产业链上游高度依赖SiC/IGBT功率模块、FPGA实时处理器及高精度传感器,中游涉及双向功率变换、实时仿真及自动化软件的系统集成。竞争格局方面,AVL、dSPACE等国际厂商在实时测试自动化和全功率系统集成上积累深厚;而科威尔、东方中科等中国企业则依托本土庞大的新能源测试需求,在本地化定制与交付速度上表现突出。随着客户对测试效率要求的提升,具备电池模拟、逆变器测试及HIL平台协同能力的系统级供应商正获得更高的市场溢价。
最后,行业仍面临高动态精度与定制化壁垒的双重挑战。 电机模拟器的落地不仅受限于大功率双向变换与微秒级控制的技术门槛,还需克服复杂电磁兼容设计与能量回馈效率的工程难点。此外,不同客户在电压、电流及电机拓扑上的巨大差异限制了产品的完全标准化。未来,具备高动态带宽、精准实时电机模型,且能在产线EOL测试及航空电气化等非汽车高功率场景中提供模块化解决方案的厂商,将在激烈的市场洗牌中占据核心生态位。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





