
立即打开

随着“软件定义汽车”架构的全面铺开,全球汽车人工智能(AI)市场正迎来爆发式增长。据QYResearch最新统计,2025年全球汽车AI市场销售额已达188.3亿美元,预计至2032年将攀升至484.4亿美元,2026-2032年复合增长率(CAGR)达13.9%。当前,整车厂正面临研发成本高企与产品迭代加速的双重痛点,而汽车AI通过跨车型软件复用、数据闭环及集中式计算,为缩短上市周期与优化全生命周期成本提供了核心解决方案。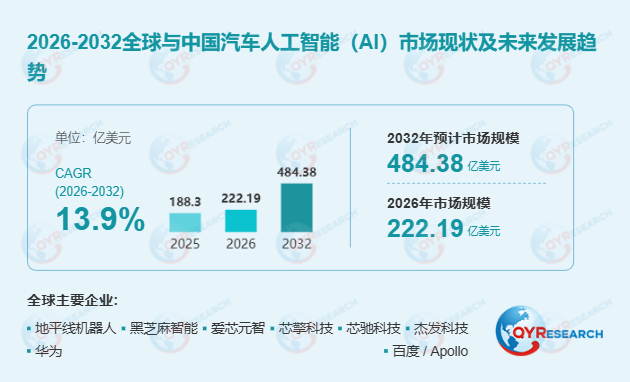 首先,高级驾驶辅助与智能座舱构成市场核心引擎。 汽车AI已全面覆盖感知、决策、控制及自然语言交互等全链路环节。2025年,高级驾驶辅助与自动驾驶应用收入达90.38亿美元,占据近半壁江山(48%)。随着车载计算平台从单一性能比拼转向软件集成与安全工程验证,NVIDIA的Alpamayo计划与现代汽车的Data Flywheel计划,正通过打通真实道路数据与仿真工具,推动数据闭环落地。这表明,高质量数据资产与测试基础设施已成为与硬件同等重要的竞争壁垒。
其次,区域市场呈现差异化竞争格局,中国市场份额加速扩张。 北美与欧洲凭借深厚的工程底蕴与安全验证体系占据先发优势,2025年分别占据25%和16%的市场份额。相比之下,中国依托大众化ADAS普及与本土计算平台崛起,2025年份额达19.26%,并预计在2032年跃升至24.81%。尽管激烈的价格战对硬件利润形成挤压,但中国企业在快速车型部署与智能座舱交互体验上展现出极强的敏捷性。
此外,产业链价值分配正由硬件销售向软件与服务延伸。 汽车AI产业链涵盖半导体、算法、Tier 1及整车厂。在量产交付中,硬件虽能带来规模效应,但软件许可、工程工具及持续OTA服务才是创造增量价值的关键。以头部企业为例,Qualcomm汽车设计定点管线已扩至650亿美元,地平线机器人2025年汽车解决方案收入达35.57亿元人民币。然而,高阶自动驾驶的商业化仍受限于运行设计域(ODD)、监管许可及单车经济性,供应商必须证明其方案能带来可量化的运营收益。
最后,行业仍面临长周期验证与数据合规的双重挑战。 汽车AI的落地不仅需应对罕见复杂场景(Corner Cases)与模型可靠性问题,还需跨越严格的车规级网络安全与数据隐私门槛。未来,具备跨车型软件复用能力、拥有成熟量产交付经验,且能在制造端(如视觉检测、预测性维护)与运营端(如车队路线优化)提供闭环服务的厂商,将在激烈的市场洗牌中占据核心生态位。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





