知乎上有人问:公理
X号往国际空间站送宇航员的任务,火箭和飞船明明都是 SpaceX 的,为什么却由公理航天(Axiom Space)来运营?[color=rgba(0, 0, 0, 0.9)]这个问题很有启发性,它实际是美国航天产业已经成熟运作的标志。顺着这个案例,我们可以看清NASA、SpaceX、公理航天(或其他航天企业)在美国航天产业中的角色位置,以及美国ZF机构与各航天企业之间,究竟是如何分工协同,最终形成一整套庞大航天体系的。
[color=rgba(0, 0, 0, 0.9)]这个任务序列由NASA发起,是美国私人宇航员任务(PAM)的一部分。从2022年就开始了,由Axiom组织、SpaceX承运(猎鹰9火箭/龙飞船):
Ax-1(2022年4月8日发射,4月25日返回):将由美国/西班牙、加拿大、以色列籍成员组成的首个全私人宇航员团队送往国际空间站。
Ax-2(2023年5月21日发射,5月30日返回):将美国与沙特的商业宇航员团队送往国际空间站。
Ax-3(2024年1月18日发射,2月9日返回):将欧洲商业宇航员团队送往国际空间站。
Ax-4(2025年6月25日发射,7月15日返回):将印度、波兰、匈牙利籍宇航员送往国际空间站。
Ax-5(预计2027年1月发射):将新一批商业宇航员送往国际空间站。
[color=rgba(0, 0, 0, 0.9)]这个任务序列,是近地轨道航班化的代表,展现了美国航天产业极其成熟的专业化分工体系:
公理航天是“旅行社”:负责招募和培训乘客、安排行程和科学实验,扮演任务集成的角色,对整个活动负责。它靠的是商业资源整合和服务溢价赚钱。
SpaceX是“航司”:负责地面与太空的运输接驳,赚的是“运输费”。在极致压缩的火箭、飞船造价和发射成本下,通过高频次复用和规模化发射,实现了可观的利润(据测算,猎鹰9号在成熟复用状态下,单次商业发射毛利率可达78%至80%以上)。
NASA是“度假村业主兼空管”:它不仅要审核组织者的资质、确保航班安全,还要提供并运营最核心的基础设施——除了国际空间站这个“度假村”,还包括发射场、测控网络等“机场和塔台”。NASA收取的是场地设施使用费。
[color=rgba(0, 0, 0, 0.9)]NASA同时还是任务发起方与“信用担保人”,用国家平台撬动了整个商业闭环:
[color=rgba(0, 0, 0, 0.9)]NASA(提供平台、规则与政策支持,减免空间站使用费)→公理航天(收商业集成服务费)→ SpaceX(收运输费)→终端商业客户(掏钱支付高昂的“船票”和科研费,完成最终买单)。
[color=rgba(0, 0, 0, 0.9)]在整个资金流里,国家财政支出起到了关键的“杠杆”作用,以国家任务牵引和基础设施保障,兜底公理航天、SpaceX的商业环节运作,最终用终端用户的钱,补齐并放大了国家前期的投入。
[color=rgba(0, 0, 0, 0.9)]在这个生态里,造火箭的不用管怎么卖票,卖票的不用管怎么造火箭。
[color=rgba(0, 0, 0, 0.9)]当然以上角色区分只是从Ax任务序列而言,SpaceX还有大杀器星链,公理航天同时还是NASA登月计划的核心工程承包商,负责为阿尔忒弥斯登月计划研制下一代舱外航天服(AxEMU)。
[color=rgba(0, 0, 0, 0.9)]需要特别注意的是,像SpaceX、公理航天这种既懂商业运营,又能啃硬核工程的复合能力,恰恰也是我们目前所缺乏的。
[color=rgba(0, 0, 0, 0.9)]我们的结构性尴尬在于:
[color=rgba(0, 0, 0, 0.9)]一是工程与商业两张皮。工程能力硬核的国家队,被排斥在“商业航天企业”定义外;被定义为懂商业运营的“真商业航天企业”,没有硬核工程底子。
[color=rgba(0, 0, 0, 0.9)]二是体系协同错位。国家队与非国家队企业之间,本应有的体系合作关系被异化成竞争逻辑,且极度缺乏制度化的合作机制(资本层面的混合根本无法解决问题,反而制造出更多的体制摩擦)。
[color=rgba(0, 0, 0, 0.9)]反观美国,其国家队NASA是纯粹的ZF公共机构,美国的航天企业就是从NASA这套公共底座之上成长起来的:
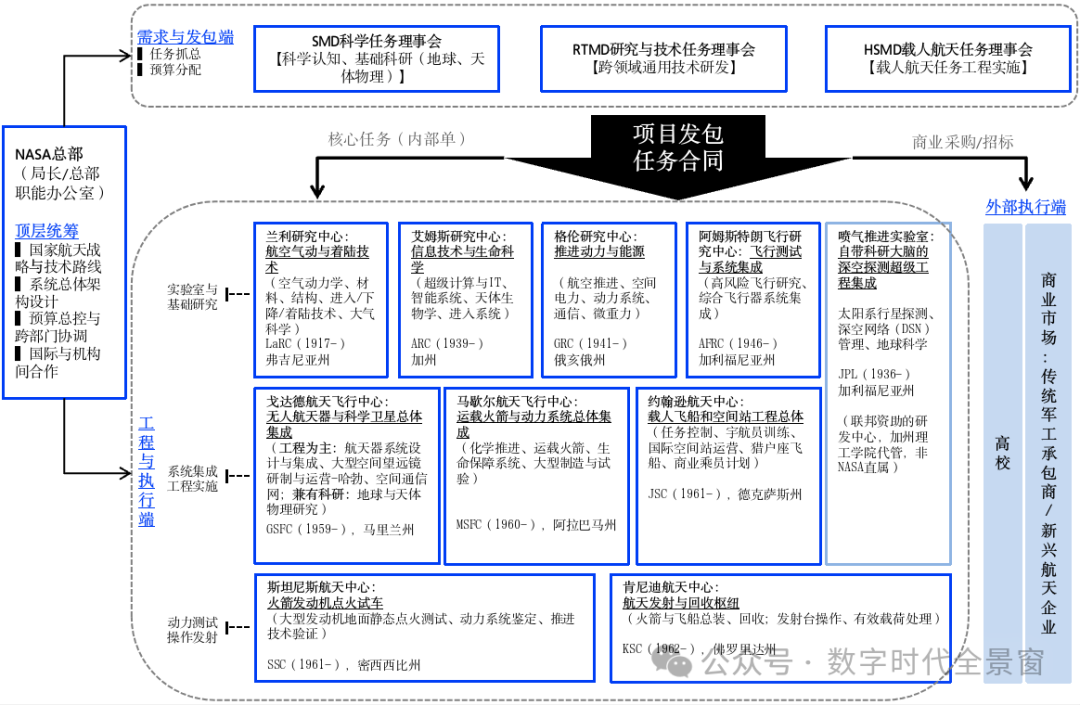
[color=rgba(0, 0, 0, 0.9)]在前面的文章中,我们讲到美国的创新机制正在将航天领域的成功模式泛化,从硅谷风投主导全面转向“国家机构主导+市场机制衔接”。Ax系列任务,正是这一机制的完美缩影:
国家兜底行业公共底座:NASA和军方通过前期的巨额投入,建成了深空网络、国际空间站等基础设施,并沉淀了海量基础科研与通用航天技术,构筑了绝对的“公共底座”。
中间制度打通双向衔接:通过完善的法律法规、太空法案协议、统一的接口标准等,搭建起了军民之间、ZF机构与商业公司之间无缝对接的“转化桥梁”。
前端企业放手卷市场:在商业应用端,企业卷成本、卷服务、卷商业场景,服务国家任务的同时,开拓全新的商用市场。
[color=rgba(0, 0, 0, 0.9)]在这个体系里,护城河并不是单一的技术或产品,而是规则定义权(比如NASA制定的安全协议和接口标准)和基础设施接入能力(比如谁能拿到对接空间站的泊位、谁掌握了全球频轨资源)。
[color=rgba(0, 0, 0, 0.9)]SpaceX强在把运输成本打到了地板,公理航天强在能把太空资源打包成商品卖给全球。而NASA,则是那个拥有整座“太空商城”并收取租金的超级业主。
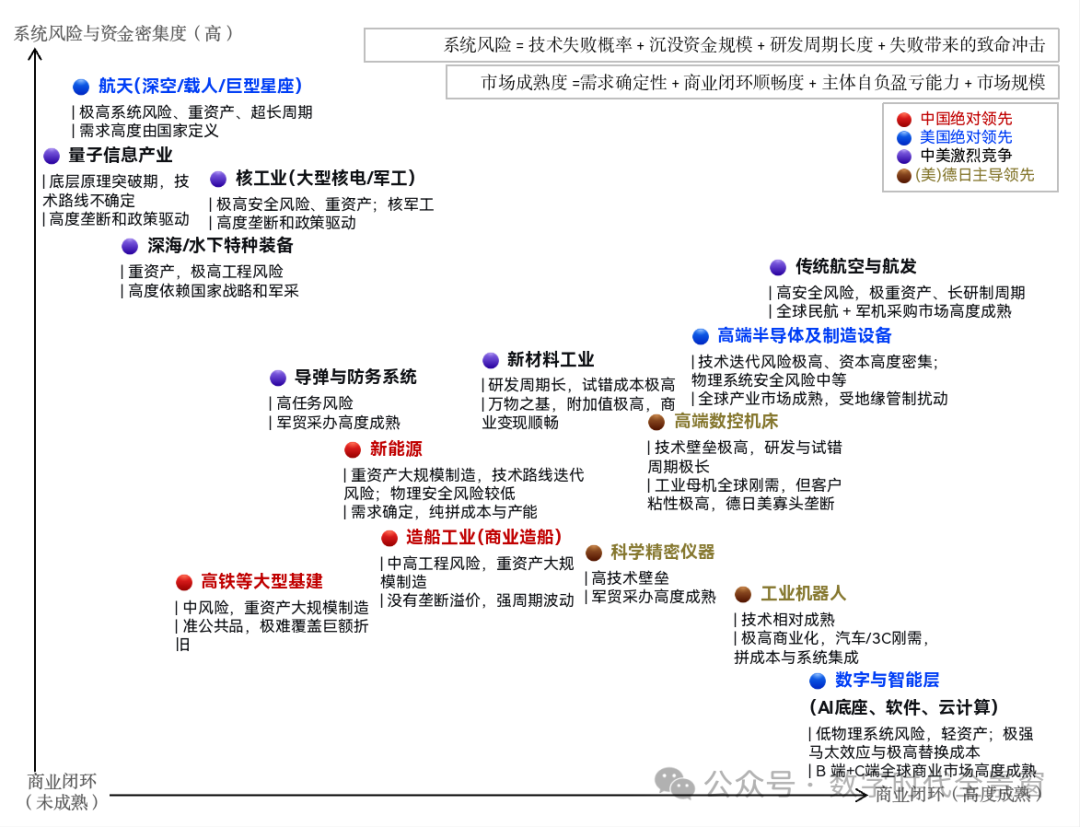
[color=rgba(0, 0, 0, 0.9)]这也正是当前中国航天的最大痛点:我们缺乏一个类似NASA这样能统筹全局的超级业主(体系化对抗的新周期里,我们研判国内战略科技赛道竞争力的根本标尺。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
【相关专题】中美战略科技竞争全景:航天是美国最后的绝对高地,也是中国必须打赢的“总体战”北京的“总体牌”靠什么打响:专业院、型号院与NASA的矩阵模式,星网时代该走向何方?拆解美国航天体系:架构、钱、考核 —— 一套让创新自动发生的制度设计“省队”商业航天收尾:北京的“总体牌”靠什么打响(2)美国航天“总体”架构补充“省队”商业航天收尾:北京的“总体牌”靠什么打响(2)美国航天的“总体架构”“省队”商业航天收尾:北京的“总体牌”靠什么打响(1)“省队”商业航天排位赛:安徽手里有三张牌“省队”商业航天排位赛:山东、海南都靠“场”上桌,打法为何截然不同?“省队”商业航天排位赛:战备腹地四川,做加法还是做乘法?“省队”商业航天排位赛:陕西和湖北,把牌拿反了?“省队”商业航天排位赛:上海不只千帆一张牌“省队”商业航天排位赛:湖北真的只有一张“量产牌”吗?从星箭场国家队基础阵型,再看卫星互联网产业生态商业航天之路:“通导遥算”一体化,以谁为主?能源、芯片、超算、新能源汽车、机器人……特斯拉究竟是一家怎样的公司?(1)能源、芯片、超算、新能源汽车、机器人……特斯拉究竟是一家怎样的公司?(2)
[color=rgba(0, 0, 0, 0.9)]本文在网络公开资料研究基础上成文,限于个人认知,可能存在错漏,欢迎帮忙补充指正。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





