
立即打开

根据QYResearch最新统计及预测,2025年全球智能手机盖板玻璃市场销售额约为59.00亿美元,预计2032年将增长至64.94亿美元,2026-2032年复合年增长率(CAGR)为2.5%。作为智能手机外部防护、光学界面与触控表面的核心材料,智能手机盖板玻璃正经历从基础防护向耐久性、光学性能、表面功能与高端外观一体化的系统性升级。在折叠屏手机爆发与微晶玻璃渗透加速的双重驱动下,超薄柔性玻璃(UTG)和先进化学强化玻璃正成为行业价值增长的核心引擎。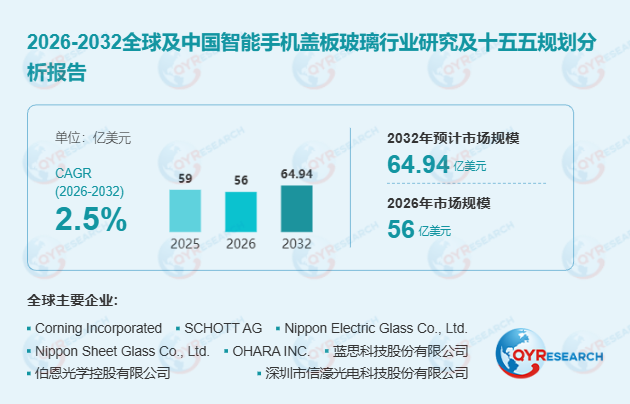 首先,材料体系升级与产品结构多元化正推动单机价值量显著提升。 智能手机盖板玻璃已形成以铝硅酸盐玻璃、锂铝硅酸盐玻璃和微晶玻璃为主体的三大材料体系。其中,微晶玻璃凭借透明性与抗跌落、耐刮擦性能的协同提升,在高端旗舰机型中的应用价值持续攀升。2025年8月,国家标准《移动显示盖板用透明微晶玻璃》(GB/T 45822-2025)正式发布,标志着微晶玻璃技术进入标准化阶段。在产品形态上,平面、2.5D边缘曲面和3D复杂曲面盖板在加工难度与产品价值方面存在显著差异,而折叠式智能手机则为超薄柔性玻璃开辟了全新的专业化需求空间。
其次,折叠屏手机爆发式增长为超薄柔性玻璃(UTG)创造了确定性增量市场。 2025年全球UTG市场规模约47亿至48亿美元,同比增长近三成,2026年有望攀升至61亿美元。UTG渗透率已突破70%,逐步取代早期透明聚酰亚胺(CPI)方案。头部UTG产品厚度已减至30微米(约为头发丝的三分之一),透过率提升至93%,弯折半径收窄至0.4毫米,弯折寿命达50万次无折痕,极限测试记录为200万次。2026年9月,苹果首款折叠屏iPhone正式发布,备货目标上调至1000万台,蓝思科技与伯恩光学作为UTG并列主供商,量产良率均超过95%,标志着UTG从"选配"升级为折叠手机的"必选项"。
此外,产业链价值分布呈现明显分层,中国深加工集群与材料自主化构成核心竞争优势。 智能手机盖板玻璃产业链上游以专用玻璃原片制造为核心技术壁垒,玻璃配方、熔制成型质量与离子交换能力共同决定成品性能上限。中游深加工环节通过精密成型、化学强化、表面工程和装饰加工创造附加价值。中国已形成规模较大的盖板玻璃深加工产业集群,在批量制造、自动化、曲面加工及结构件一体化方面具备完整产业基础。凯盛科技作为国内UTG龙头,已实现30微米UTG全产业链自主可控,总产能达每年1700万片,其30微米产品独供华为Mate X系列。
从区域格局看,亚洲是全球智能手机盖板玻璃最集中的制造产业生态。 中国在深加工规模与自动化方面优势突出,韩国和日本在先进强化、专用玻璃配方及折叠玻璃技术方面保持重要地位,中国台湾在保护盖板加工及触控显示集成方面具有一定产业基础。随着供应链分散布局趋势加速,东南亚正逐步成为亚洲供应链向外延伸的重要生产区域。美国和欧洲的竞争优势则更多集中于专用材料科学与知识产权领域。
从竞争格局看,市场呈现"材料巨头+精密加工双雄"的分层竞争态势。 Corning、SCHOTT、Nippon Electric Glass等国际企业在玻璃配方与材料知识产权方面占据主导地位;蓝思科技与伯恩光学在精密加工及消费电子结构件一体化方面具有突出规模能力。2025年,蓝思科技实现营业收入744.1亿元,研发费用达28.71亿元,深度布局UTG、3D玻璃盖板及航天级UTG等前沿领域。伯恩光学则凭借"魔女披风"超硬膜技术先后斩获德国红点奖与IDA国际设计大奖,成为我国消费电子屏幕防护材料领域首个获此殊荣的企业。
综上所述,智能手机盖板玻璃行业正处于从"量的扩张"向"价值升级"转型的关键节点。微晶玻璃的高端渗透、超薄柔性玻璃的规模化放量以及复合功能表面的技术迭代,将共同推动行业单机价值量持续提升。具备材料开发、精密加工、表面处理与快速客户认证一体化能力的企业,将在新一轮产业竞争中占据主导地位
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





