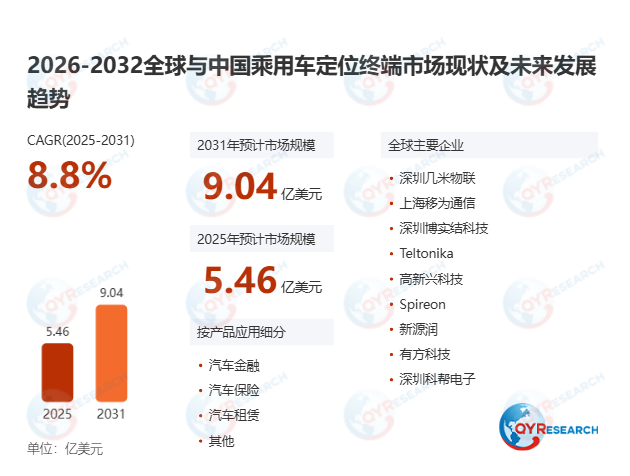
首先,全球市场规模与增长逻辑进入新阶段
从市场分析维度看,2025年全球乘用车定位终端市场销售额已达5.46亿美元,行业正式告别早期单纯靠新增设备铺货的普及阶段,转向存量更新与场景价值深挖并行的稳定增长期。过去市场增长主要依赖新车后装、通信制式迭代带来的替换需求,如今汽车金融风控精细化、租赁车队规模化管理、UBI保险落地等新需求持续释放,推动行业整体向数据驱动的方向演进。预计2026年市场规模将达到5.89亿美元,2026-2032年复合年增长率约为8.77%,到2032年整体市场规模将突破9.75亿美元,区域市场中中国作为全球最大的后装需求市场,过去几年增速显著,后续仍将保持高于全球平均的增长节奏。
 其次,细分产品与应用场景的发展趋势逐步清晰
从产品结构来看,有线型终端凭借稳定供电、持续在线、可深度读取车辆状态数据的核心优势,长期占据市场主导地位,预计2031年全球市场份额将达到65.31%,在车贷风控、长期车队管理等场景中仍不可替代。随着低功耗芯片与长续航电池技术的成熟,无线型终端凭借免布线、安装隐蔽的特性,正在短期租赁、二手车交易、个人车辆防盗等场景快速渗透,成为产品端重要的增长曲线。从应用侧的行业前景来看,汽车租赁是当前占比最高的细分领域,2024年市场份额约为38.43%,后续年复合增长率可达8.69%,汽车金融紧随其后,两者共同构成行业最核心的需求底盘;UBI保险在欧美市场的落地速度持续加快,相关的OBD智能终端需求持续上涨,也为行业打开了新的增长空间。
此外,全球竞争格局与区域分化特征愈发明显
当前全球乘用车定位终端市场的头部梯队已经成型,2024年前五大厂商合计占据约51.49%的市场份额,尚未形成高度垄断的局面,不同区域、不同场景仍保留充足的专业化竞争空间。北美市场依托UBI保险、共享出行的快速普及,高端多功能智能终端需求旺盛,产品核心竞争力集中在高合规性与数据服务能力;欧洲市场受严格的数据隐私法规与智能网联政策驱动,车规级定位终端渗透率持续提升,V2X与AI
数据分析功能成为核心差异化点;东南亚、拉美等新兴市场尚处于发展早期,低成本无线终端在二手车监管、车辆防盗场景快速普及,当前市场供给主要由中国厂商主导,价格竞争较为激烈。整体来看,行业竞争已经从早期的硬件价格战,逐步转向弱信号定位能力、平台兼容性、长期运维服务的综合能力比拼,后续将形成“中国企业主导高性价比规模化供应、国际厂商深耕高端高附加值场景”的稳定市场格局。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏