
立即打开

在全球能源结构转型与新能源产业爆发的双重驱动下,电解铜贸易正从传统的“搬砖头”模式向高附加值的供应链综合服务演进。QYResearch统计显示,2025年全球电解铜第三方贸易市场规模达1009.0亿美元,第三方贸易量约1,146.60万吨,平均销售价格约为8,800美元/吨;预计2032年市场规模将增至1,294.2亿美元,2026-2032年复合增长率(CAGR)为3.6%。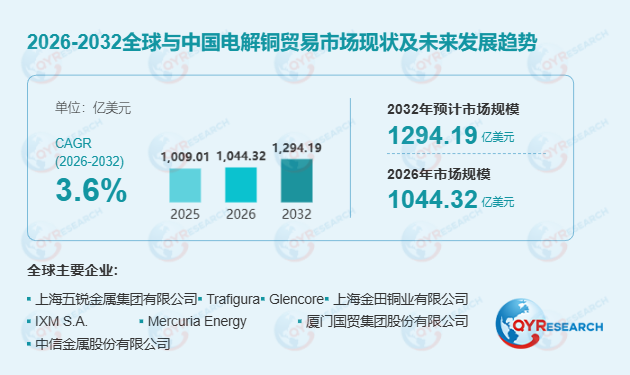 贸易模式与定价机制电解铜贸易的核心在于独立第三方贸易商通过取得货权,在上游冶炼厂与下游加工企业间承担商品组织与风险管理职能。行业普遍采用“基准铜价加减升贴水”的定价模式,价格与伦敦金属交易所(LME)、上海期货交易所(SHFE)等挂钩。据2026年行业数据,常规现货贸易单吨毛利多在数十至百余美元,综合毛利率约3%-5%。贸易商需通过覆盖融资、仓储、物流及套期保值成本来维持盈利,因此库存周转天数与资金成本成为核心运营指标。
行业趋势与驱动因素首先,全球能源转型与新能源基建是电解铜贸易增长的核心引擎。据2026年行业白皮书,新能源汽车、储能及新型电力系统建设每年新增铜需求超80万吨,直接拉动了跨区域流通需求。其次,数字化供应链管理成为行业主流。头部贸易商正广泛应用大数据与AI技术提升运营效率,某大型国际大宗商品贸易商引入数字化风控系统后,其应收账款周期缩短了30%。此外,绿色低碳贸易体系逐渐形成,随着欧洲碳边境调节机制(CBAM)的推进,具备绿色铜及供应链环保认证的贸易商正获得显著的市场竞争优势。
制约因素与风险挑战行业面临资金成本上升与合规要求提高的双重约束。铜价波动加剧(如LME铜期货年化波动率达22%)迫使供应商承担高昂的套期保值成本(约占交易价值的1%-2.5%)。同时,全球供应链合规审查趋严,欧美碳关税等贸易壁垒增加了跨国贸易的落地成本。此外,大型冶炼企业直供比例的提升,也对传统贸易商的渠道价值形成了挤压。
产业链结构与竞争格局产业链上游由大型铜冶炼企业、矿冶一体化集团构成;中游为具备资金与风控优势的第三方贸易商;下游则覆盖铜杆、电线电缆、铜箔及铜合金等加工企业。全球竞争呈现高度集中态势,Trafigura、Glencore、IXM等国际巨头,以及厦门国贸、中信金属等中国头部企业,凭借全球物流仓储网络与衍生品风险管理能力占据主导。2025年,中国电解铜出口量预计达80万吨,主要流向东南亚与中东,国内冶炼厂在海外市场高溢价吸引下,海外长单签出比重明显增加。
细分市场与区域机遇从产品结构看,A级电解铜与标准电解铜是流通主力;从应用领域看,电力行业与汽车交通(尤其是新能源汽车)是最大增量市场。区域层面,亚洲尤其是中国占据全球最重要的消费及流通枢纽地位。2025年中国电解铜进口量虽降至近三年来最低,但出口表现突出,东南亚、欧洲市场占比稳步提升。未来,具备跨区域调运与供应链融资能力的企业,将在新兴市场获得更大增长空间。
深度观察与独家视角独家观察显示,2025-2026年间,电解铜贸易行业的竞争壁垒正从“资金规模”向“综合供应链服务能力”转移。随着宏观背景下铜的能源属性被进一步强化,政策层面对出口节奏的调控趋于审慎。未来,能够提供“资源—冶炼—回收”一体化产业链服务,并有效应对碳关税等系统性风险的贸易商,将主导这一千亿级市场的格局重塑。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





