
立即打开

随着摩尔定律逼近物理极限,半导体产业正面临先进封装集成度提升带来的互连瓶颈与热应力挑战。玻璃芯材料凭借优异的电绝缘性、尺寸稳定性及高频介电性能,成为突破大尺寸封装与Chiplet互连痛点的关键解决方案。QYResearch统计显示,2025年全球玻璃芯材料市场规模达0.34亿美元,行业综合毛利率约19.38%;预计2032年将激增至7.67亿美元,2026-2032年复合增长率(CAGR)高达57.9%。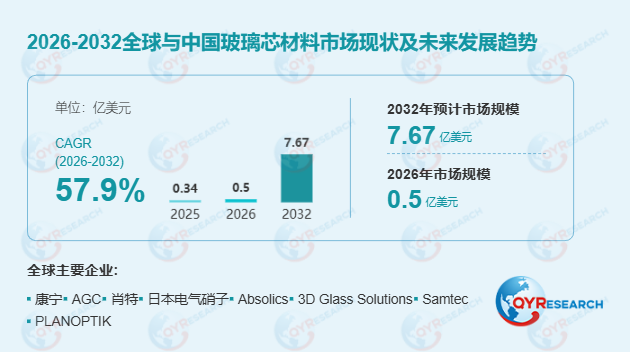 技术路线与产品矩阵玻璃芯材料的核心在于通过硼硅酸盐、铝硅酸盐及熔融石英等配方体系,构建半导体封装中的结构芯层与玻璃通孔(TGV)互连结构。按热膨胀系数划分,低热膨胀玻璃(≤4 ppm/K)用于硅基封装的热失配控制;中热膨胀玻璃(>4至<8 ppm/K)提供芯片与聚合物层的综合匹配空间,预计2032年其销售额占比将达43.40%;高热膨胀玻璃(≥8 ppm/K)则服务于特定结构设计。当前,逻辑芯片与Chiplet封装是核心增量市场,2025年占销售额的13.01%。
行业趋势与驱动因素首先,半导体封装向大尺寸、高互连密度演进是核心驱动力。高频运行与多层布线对介电性能和尺寸一致性提出严苛要求,玻璃芯材料为垂直信号传输提供了新设计选择。其次,产品开发重点从单一物性转向材料配方与后续加工的协同。据2026年行业观察,客户在验证过程中高度关注成孔、金属化过程中的表面缺陷控制及厚度稳定性。此外,大尺寸面板虽有望改善制造经济性,但其收益取决于搬运强度与成品良率的同步达标。
制约因素与风险挑战行业面临加工后基板总成本与良率的双重约束。玻璃的脆性提高了切割与运输门槛,且玻璃、铜、树脂间的热膨胀差异易引发应力或可靠性问题。据2026年供应链数据,先进封装研发项目转化为持续商业生产的时间存在高度不确定性,客户架构调整或推迟发布可能导致供应商设备利用率不足。此外,随着参与企业增加,在良率稳定前,价格竞争可能提前显现,要求企业精准控制扩产节奏。
产业链结构与竞争格局产业链上游涵盖玻璃原料、熔制及精密表面加工;中游包括切割、成孔、金属化及检测;下游为封装基板厂商及封测服务商。全球竞争由传统特种玻璃巨头与专业基板开发商共同主导。康宁、AGC、肖特及日本电气硝子在配方与材料一致性上具备壁垒;Absolics、PLANOPTIK及国内的沃格光电、玻芯成半导体则聚焦基板精密加工与TGV技术。竞争焦点已从材料品类丰富度转向能否匹配客户热设计并实现稳定良率。
细分市场与区域机遇从应用场景看,射频与光子模块重视低介电损耗与精确对位,存储器封装关注密集电连接。区域格局方面,2025年北美厂商收入占比达42.35%,日本和欧洲分别为28.83%和17.26%。中国市场机遇主要依托本土基板开发及封测产能建设。未来,具备联合验证加工窗口、能缩短工程响应时间的供应商,将更易将分散的研发项目转化为持续订单。
深度观察与独家视角独家观察显示,2025-2026年间,玻璃芯材料的商业化进程正经历从“材料供应商”向“联合工艺开发者”的角色重塑。由于有机基板在既有供应链中占据主导,玻璃芯材料必须在具体应用中证明其制造经济性。目前,能够覆盖材料规格、TGV成孔至填铜全流程,并进入客户已认证平台的供应商,正获得远超行业平均水平的溢价能力。未来,具备跨接口协同制造能力的企业将主导这一百亿级增量市场。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





