
立即打开

滚动轴承钢球作为精密传动系统的核心基础元件,其市场需求与全球制造业升级深度绑定。QYResearch调研显示,2025年全球滚动轴承钢球市场规模约为19.09亿美元,预计2032年将攀升至23.19亿美元,2026—2032年期间年复合增长率(CAGR)为3.0%。2025年全球销量达54.85万吨,平均价格约为3,480美元/吨,行业平均毛利率为14.6%。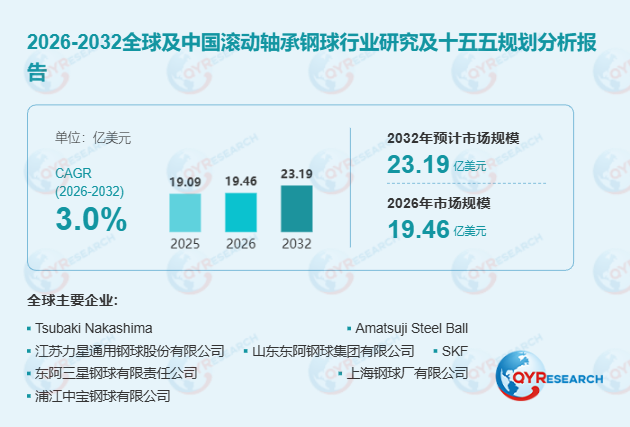 产品定义与技术特征滚动轴承钢球以铬钢、不锈钢、碳钢等为主要原材料,经冷镦或热镦、去环带、热处理、磨削、研磨及精密抛光等多道工序制造而成,是滚动轴承内圈与外圈之间实现载荷传递和滚动运动的高精度球形元件。其关键性能指标涵盖球径、尺寸偏差、球形误差、表面粗糙度、硬度及接触疲劳寿命,精度等级依据ISO 3290-1等国际标准划分。不同应用场景对钢球的转速适应性、承载能力、润滑条件、工作温度及耐腐蚀性能存在显著差异,原材料质量、热处理稳定性、表面完整性及精密加工能力构成决定产品性能的核心要素。
行业发展趋势与驱动因素首先,滚动轴承钢球行业正加速向更高尺寸精度、更优表面质量、更稳定的硬度表现及更长接触疲劳寿命方向演进,以适应轴承在高速运转、重载运行、低振动及高能效方面不断提升的技术要求。汽车电动化、高效工业电机、精密机床及高端机械的发展,进一步强化了终端客户对材料性能、尺寸一致性及运行可靠性的关注。
其次,新能源汽车与高效电机领域的结构性需求成为核心驱动力。新能源汽车对低噪声、耐久性和旋转效率的严苛要求,使钢球几何精度与接触疲劳性能的重要性显著增强。以国内龙头企业为例,江苏力星通用钢球股份有限公司作为国内唯一进入国际八大轴承制造商采购体系的内资企业,其2025年3月奠基的力星金燕二期项目预计于2026年4月投产后,将建成年产300亿粒微小型静音钢球的超级产能,重点突破G3、G5级超精密滚动体规模化生产,填补国产化空白。
此外,材料创新正在重塑产品格局。氮化硅陶瓷球凭借超高硬度、耐高温和抗腐蚀特性,成为新能源汽车等高端赛道的关键替代方案。据2026年3月公开报道,阜新天源钢球制造有限公司已成功突破氮化硅陶瓷球核心技术瓶颈,并与知名新能源车企达成合作。
制约因素与行业风险滚动轴承钢球生产面临合金钢、不锈钢、能源及精密加工等多维成本压力。钢材价格波动直接影响原材料采购成本和库存管理,多道精密加工工序亦增加了能源消耗与设备投入。标准规格钢球的产品差异化程度有限,市场竞争易集中于价格维度,生产商在原材料成本上涨时可能难以完全向客户传导成本。对于中小型企业而言,自动化检测、工艺优化及先进生产设备的持续投入,对资金配置和盈利能力形成显著约束。
产业链结构与竞争格局滚动轴承钢球产业链上游以特种钢及合金材料供应商为主体,材料成分及质量稳定性直接影响钢球硬度、淬透性及接触疲劳性能。中游生产商通过冷镦或热镦、热处理、磨削、研磨、抛光及质量检测等工序完成精密加工,核心价值创造环节在于尺寸精度、表面质量及规模化制造能力。下游客户主要为服务于汽车、工业机械、铁路、航空航天及家用电器等领域的轴承制造商。
从竞争格局来看,全球市场参与者包括Tsubaki Nakashima、Amatsuji Steel Ball、NBG等国际企业,以及江苏力星通用钢球、山东东阿钢球集团、阜新天源钢球等中国本土企业。山东东阿钢球集团2024年工业总产值达15.12亿元;据2026年7月公开数据,其2026年上半年实现销售收入7.27亿元,外贸出口同比劲增95%。聊城市精密轴承集群年产钢球500亿粒,多项产品市场占比居全国前列,已形成从上游材料到下游成品组装的全产业链发展格局。
细分市场与区域机遇按材料划分,铬钢球适用于常规轴承应用,不锈钢球面向耐腐蚀环境,碳钢球匹配成本敏感型场景;按精度等级划分,G3–G10钢球适用于高几何精度需求,G16–G100钢球面向差异化精度和成本场景;按制造工艺划分,冷镦钢球具备规模化生产优势,热镦钢球适用于特定材料尺寸及成形条件。
区域层面,东亚、欧洲和北美均具有较为成熟的制造业基础,可形成来自原始设备配套及售后替换的持续性需求。"十五五"期间,中国将以推动高质量发展为主题,着力通过科技创新培育新质生产力,深入推进数字化与绿色低碳转型,滚动轴承钢球行业有望在"一带一路"沿线市场获得新的增长空间。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





