
立即打开

汽车油泵行业正经历从机械驱动、固定输出的传统润滑部件向电动化、按需控制和系统集成化的流体管理执行器的结构性转型。QYResearch调研数据显示,2025年全球汽车油泵市场规模约为43.77亿美元,预计2032年将攀升至49.70亿美元,2026-2032年期间年复合增长率(CAGR)为1.8%。在新能源汽车渗透率突破50%、油冷电机装配率快速提升与800V高压平台普及的多重共振下,电动油泵、油冷电机与按需控制正成为行业核心增长极,其中电动油泵2026-2032年CAGR高达11.46%,远超行业整体增速。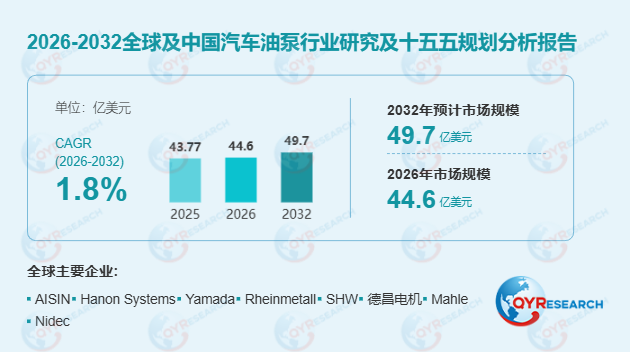 首先,电动油泵加速替代,油冷电机渗透率跃升至70%电动油泵2025年收入占比约19.28%,但属于增长最快的技术路线,2026-2032年预计CAGR约11.46%。其增长并非对机械油泵的一对一替代——许多混动架构采用机械主油泵加电动辅助油泵的组合方案,而部分电驱系统则配置独立电动油泵用于主动润滑和油液直接冷却。2024年,随着市场对油冷系统的认可,油冷电机渗透率从10%增长至70%,电动油泵迎来爆发性增长。
从竞争格局看,全球油冷电机电动油泵核心厂商包括三花智控、Nidec、AISIN等,前四大制造商市场份额约90%。中国是全球最大的油冷电机电动油泵生产地区,市场份额接近70%。典型企业方面,圣龙股份2024年营收16.19亿元,同比增长11.66%,其高压电子油泵项目预计2026年上半年实现批量供货;红宇精工2025年电子油泵销量约40万套,2026年翻倍至80万套,预计2027年突破150万套。
其次,机械油泵向可变排量迁移,存量市场仍有结构性机会机械油泵2025年约占汽车油泵收入的80.72%,仍是最大的产品细分,主要应用于内燃机、自动变速器以及大量混合动力架构。尽管该细分2026-2032年预计呈约-2.02%的下降趋势,但燃油车和混动车型仍需要成熟、耐久且具成本竞争力的润滑系统,市场机会将更多来自高效率可变排量产品对传统固定排量产品的升级。与传统固定排量技术相比,可变排量油泵可根据实际工况调节油压和流量,减少不必要的泵送损失,能为整车降低2%-3%的综合油耗。
此外,系统集成与机电液协同构成核心技术壁垒汽车油泵正从单一泵体向集成式油路模块演进。多流量架构可同时服务不同压力与流量要求的润滑、冷却及液压回路,LIN、CAN和PWM等通信接口使油泵能够根据温度、转速、负载和运行模式按需调节输出。电动油泵显著提高了系统复杂度,需要同时优化液压性能、电机效率、功率电子、控制软件、热管理、噪声、电磁兼容和安装空间。
在极寒环境适应性方面,零下三四十度的低温环境中润滑油粘度急剧升高,电机阻力陡增,低温启动性能成为行业关键技术痛点。部分领先企业通过预启动策略——在主电机运转前抢先输送润滑油形成保护油膜,并通过循环油路带热升温快速稀释粘稠机油,有效解决了新能源车严寒天气启动难题。
挑战与展望:认证周期与成本压力并存汽车级认证本身构成重要进入壁垒,较长的验证周期、按车型定制开发以及较高的前期工程投入,使小批量或高度定制项目的商业化难度明显高于普通工业泵产品。规模化生产、零部件本地化和产品标准化对平均售价形成压力,供应商需通过可变排量、电动化和系统集成产品提高单车价值量。
从区域结构看,亚太地区2025年收入占全球约59.66%,为最大区域市场。中国、印度、东南亚及拉丁美洲整车和动力总成本地化生产扩张,持续推动区域油泵制造与零部件本地采购。在"十五五"规划框架下,中国以推动高质量发展为主题,深入推进数字化与绿色低碳转型,扩大内需作为战略基点,共建"一带一路"作为深化国际合作的重要平台,为汽车油泵企业提供了明确的战略机遇。
核心结论:汽车油泵行业正处于从"卖泵体"到"卖流体管理解决方案"的价值跃迁期。电动化渗透率提升、油冷电机普及与系统集成需求的历史性交汇,正在为具备机电液协同开发能力、车规级验证经验和全球化制造布局的企业创造最具吸引力的增长窗口。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





