
立即打开

压敏电阻(Varistor/VDR)作为电子电路中关键的浪涌保护与过电压钳位器件,正经历从传统消费电子向新能源、车规级高端应用跃迁的结构性变革。QYResearch统计显示,2025年全球压敏电阻市场销售额达11.41亿美元,产量258亿颗,平均售价44.26美元/千颗;预计2032年将攀升至16.48亿美元,2026-2032年复合增长率(CAGR)5.0%。在新能源汽车800V高压平台普及、光伏储能装机爆发与被动元件涨价潮的多重共振下,车规级压敏电阻、封装小型化与高压高能化正成为行业核心增长极。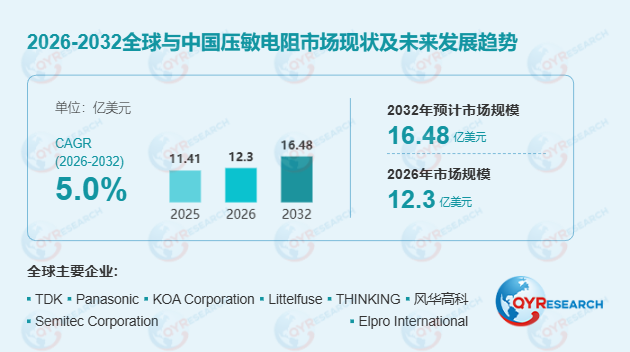 首先,新能源赛道重塑需求结构,车规级成为核心增长引擎新能源汽车单车压敏电阻用量达150-250颗,是传统燃油车的2-3倍,广泛应用于BMS电池管理、OBC车载充电机、电机控制器及高压配电盒等场景。2026年中国新能源汽车用压敏电阻需求预计突破150亿只,年均增速超25%。光伏储能领域同样强劲,每台1500V+逆变器需8-15颗高压压敏电阻,2025年国内光伏新增装机238.6GW直接带动电源防雷压敏电阻需求增长34.6%。
从产品结构看,表面贴装(SMD/MLV)正加速替代通孔插装产品。QYResearch数据显示,2025年全球贴片压敏电阻市场规模约7.71亿美元,预计2032年达13.12亿美元,CAGR约7.9%,增速显著高于行业整体。车规级贴片压敏电阻增速超15%,占整体贴片市场比例将超30%,其中800V高压平台产品ASP达0.196元/只,成为单价最高、增速最快的细分品类。
其次,技术迭代加速,封装小型化与高压高能化成竞争焦点行业技术正向封装小型化、高压高能化、智能化集成方向演进。在响应速度方面,国产贴片压敏电阻主流产品响应时间已低于5ns,部分高端型号可达1ns以内,与TDK、Littelfuse等国际品牌处于同一水平。在封装尺寸上,0201规格已实现小批量生产,TDK推出的0603尺寸车载压敏电阻相比传统TVS二极管可减少约80%安装面积。
在高压高能化方面,风华高科推出的高压型贴片压敏电阻工作电压覆盖200V至385V以上,5750封装峰值电流可达500A,能量吸收最高达6.5J。智能化集成趋势同样明显,集成温度/电压传感器的压敏电阻可实现失效风险预警,EMC集成模块将压敏电阻、TVS二极管与磁珠封装于3.2×1.6mm空间内,节省60%的PCB面积。
此外,竞争格局分层明显,国产替代进入深水区全球压敏电阻市场呈现国际巨头主导高端、本土企业加速追赶的分层格局。TDK、Panasonic、KOA、Littelfuse、Vishay等国际企业凭借材料技术与车规认证优势,在高端及车规级市场占据约75%份额。国内企业中,风华高科以21.8%市占率位居中国汽车用片式压敏电阻市场首位,已完成AEC-Q200全等级认证;顺络电子以17.6%市占率位列第二,在高频低感抗设计方面具备核心竞争力。
然而,国产替代在高端领域仍面临实质性瓶颈。核心原材料方面,高端纳米级氧化锌粉体市场主要由日本堺化学等少数企业垄断,国内高端MLV生产线平均良率仅75%左右,与国际巨头95%以上的良率存在20个百分点差距。核心设备方面,高精度流延机、超精密丝网印刷机等长期依赖进口,国内设备厚度控制精度仅±3μm,而进口设备已达±1μm。认证周期方面,汽车级MLV从送测到批量供货平均耗时26个月,远超消费电子的8-12个月。
挑战与展望:原材料波动与成本压力并存行业面临原材料价格波动、市场竞争加剧与技术迭代压力的多重挑战。氧化锌占压敏电阻材料成本的70-80%,2025年白银价格暴涨143%、铜价突破10万元/吨,直接推高电极浆料成本。风华高科、顺络电子等头部厂商已于2025年底至2026年初对部分产品调价10%-30%。与此同时,TVS二极管、气体放电管及聚合物基浪涌保护器等替代技术也在特定场景形成竞争压力。
展望未来,具备车规级认证能力、高压产品技术储备、核心粉体自供能力以及与第三代半导体(SiC/GaN)器件协同设计能力的企业,将在新能源与智能电网驱动的新周期中占据竞争优势。行业竞争重点正从传统规模制造转向材料创新、产品可靠性与系统解决方案能力的综合比拼。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





