全球数据中心PDU市场应用模式及需求趋势分析报告 2026-2032年版
目录
随着全球云计算、人工智能、高性能计算及数字化基础设施持续扩张,数据中心PDU正在进入由传统机架配电向高功率密度、智能监测和远程管理加速升级的发展阶段。数据中心PDU主要指安装于数据中心IT机柜内部或邻近位置,将上游交流电源进一步分配至服务器、存储设备、网络设备以及其他机架负载的机架级配电设备,常见
产品包括基础型、计量型、监控型及开关控制型PDU,并可根据数据中心供电架构采用单相或三相输入以及不同机柜安装方式。
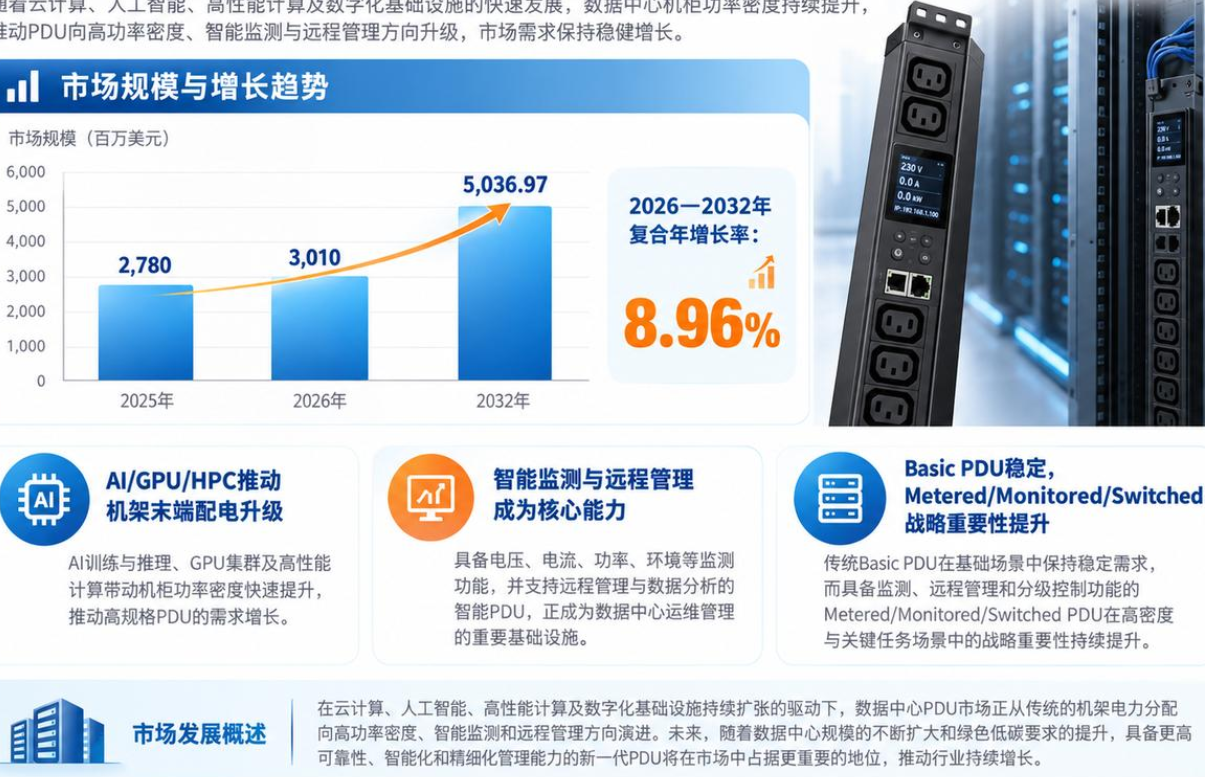
2025年全球数据中心PDU市场规模约为2,780百万美元,预计2026年达到3,010百万美元;到2032年,全球市场规模预计进一步增长至5,036.97百万美元,2026—2032年复合年增长率约为8.96%。当前市场增长已经不再主要依赖传统数据中心机架数量增加,而越来越受到AI服务器、GPU/XPU加速计算、高密度云计算集群以及数据中心电气架构升级推动。国际能源署近期研究继续指出,AI正成为全球数据中心电力需求增长的重要驱动因素,这意味着数据中心内部配电系统必须同步向更高容量、更强可视化和更精细的电力管理演进。 从产品生命周期来看,传统Basic PDU仍具有稳定的成本敏感型市场,而Metered、Monitored和Switched PDU正在获得更高战略重要性。
AI数据中心使单机架承载的计算价值和电力负荷同步提高,机架末端供电设备由过去相对标准化的“机柜电源条”,逐渐升级为参与容量规划、能耗管理、故障预警、环境监测以及远程运维的数据中心智能电气节点。
全球数据中心PDU行业最明显的发展趋势,是高密度供电、三相化、智能化、全球通用化以及软件互联能力同步加强。随着GPU服务器和高性能计算平台快速进入数据中心,传统低密度机架供电结构越来越难以直接满足下一代计算平台要求,PDU设计开始更加重视高电流输入、三相负载平衡、支路保护、更高插座密度以及连接器可靠性。同时,大型云服务商、托管数据中心及跨区域运营企业希望减少不同国家电压、插头和服务器接口差异造成的设备型号复杂度,因此通用输入、可更换输入线缆以及能够兼容多种IT设备连接方式的组合插座正在成为新的产品方向。Schneider Electric、Legrand旗下Server Technology以及Chatsworth Products现有产品均突出高密度、灵活输入或组合式连接能力,体现PDU从单一地区规格向全球标准化部署平台演进。
智能化是另一条更加明确的长期主线。数据中心运营商已经从过去主要查看PDU入口电流,进一步转向支路级、插座级负载可视化,并需要阈值告警、远程开关、服务器重启、上电时序管理、环境传感器接入以及DCIM/API集成。网络控制模块也由附加功能逐渐转变为智能PDU的核心组成部分,网络安全、身份认证、固件升级、权限管理以及通信冗余因此进入采购评价体系。Eaton Rack PDU G4、Server Technology PRO4X、Schneider Electric NetShelter Rack PDU Advanced以及nVent Enlogic等产品方向均体现出这一变化。
市场增长的核心驱动力首先来自AI及整体数据中心计算容量扩张。服务器价值和单机架计算能力提高后,过载、供电中断及三相不平衡造成的业务风险随之上升,使精准测量和主动电力管理具有更高经济价值。其次,大型数据中心运营模式正在从现场人工运维转向集中化、少人化甚至远程运维,推动网络监控和Switched PDU需求增长。第三,绿色数据中心政策强化了电力可测量性和能效管理的重要性。中国国家绿色数据中心评价工作明确要求持续优化供配电方式及系统智能运行策略;欧盟在2026年继续推进数据中心统一评级及最低性能标准相关工作,提高能源数据透明化和数字化管理的重要性。
行业限制和挑战则主要体现在成本、存量基础设施兼容性以及可靠性要求。智能PDU加入计量电路、处理器、通信模块、继电器、网络安全和管理软件后,采购和系统集成复杂度高于传统Basic PDU;而存量数据中心通常同时存在不同服务器代际、连接器、电压体系和机柜结构,使PDU标准化替换难度明显高于新建AI数据中心。另一方面,PDU位于IT设备上游最后一级交流配电位置,任何硬件或固件异常都有可能直接影响服务器供电,因此客户对成熟认证、产品可靠性和长期技术服务具有较高要求。未来最大的技术挑战之一,是在不断提高智能化和联网能力的同时保持基础配电功能的独立可靠性,这也是行业逐渐采用热插拔管理控制器、模块化网络单元以及冗余通信设计的重要原因。
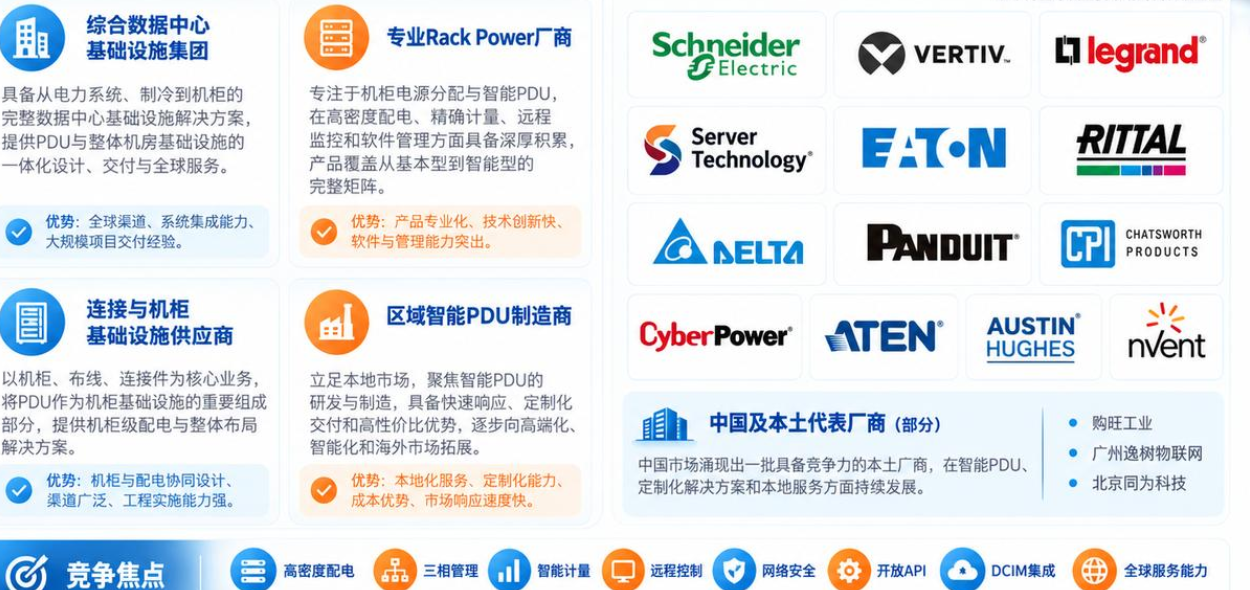
全球数据中心PDU市场呈现“综合数据中心基础设施集团、专业Rack Power厂商、连接与机柜基础设施供应商以及区域智能PDU制造商”共同参与的竞争结构。随着AI机架功率密度提高,市场竞争正在由过去的插座数量、额定电流和价格比较,逐渐转向高密度配电、三相管理、智能计量、远程控制、网络安全、全球部署、DCIM连接和AI机柜适配能力。
Schneider Electric SE依托APC品牌及EcoStruxure数据中心体系形成较完整的机架级基础设施布局,其竞争优势并非单独销售Rack PDU,而是能够将PDU与NetShelter机柜、UPS、配电、环境监控和EcoStruxure IT管理平台进行系统级协同。2025年,Schneider Electric进一步发布面向高密度AI和加速计算环境的数据中心解决方案,并升级NetShelter Rack PDU Advanced,使其更加适配AI服务器所需的高电流输入、灵活组合插座、网络管理及增强型网络安全,同时将Rack PDU进一步融入其AI数据中心Pod及开放式机架架构。由此可以看出,公司正将PDU从传统机架附件提升为AI基础设施端到端电力体系的一部分。
Vertiv Holdings Co.的特点是将Rack PDU与UPS、母线、热管理、液冷及整体关键数字基础设施形成协同,尤其强调AI和HPC环境下的高密度供电。2025年,Vertiv扩展PowerIT Rack PDU系列,重点面向AI及高性能计算环境,并继续提供Basic、Monitored和Switched等不同智能化层级。该动作反映Vertiv正在将机架末端供电能力与其AI数据中心整体电源和热管理战略结合,从而增强从上游电力进入数据中心到服务器机架末端配电的连续解决方案能力。
Legrand S.A.主要通过Server Technology参与高端数据中心Rack PDU竞争,其差异化重点集中于高精度电力监控、电能质量分析、模块化控制器、灵活插座和高度定制化能力。当前PRO4X产品平台强调电气可视化、企业级网络安全以及管理模块在不中断IT负载情况下进行维护的能力,同时进一步推出Universal Input设计,使同一PDU平台能够适配不同单相和三相供电环境。对于全球托管、云服务以及跨地区部署的数据中心运营商而言,这种产品路线能够降低型号复杂度和部署差异,是Legrand强化全球大型数据中心客户竞争力的重要方向。
Eaton Corporation plc持续围绕Rack PDU G4平台强化高密度部署、远程电源管理以及网络安全。当前产品体系覆盖计量、管理和开关控制等多个层级,并将G4平台进一步扩展至更多机柜安装结构,同时通过HDX系列重点面向GPU密集型及生成式AI基础设施。Eaton还在将部分既有PDU平台升级至新的网络控制架构,以统一网络管理和安全能力。其竞争特点在于PDU能够与UPS、配电以及数据中心电气基础设施形成品牌内协同,并通过全球标准化设计满足跨区域客户采购需求。
RITTAL GmbH & Co. KG依托IT机柜、机房基础设施及监控系统形成“机柜+PDU+环境监控”的集成模式。其Managed PDU支持插座级能耗测量、远程开关及环境传感,并能够与Rittal CMC监控体系连接。相较独立Rack PDU企业,Rittal的核心特点在于PDU与自有IT机柜结构及数据中心物理基础设施具有较高集成度,因此更适合标准化机柜建设、工业IT以及需要统一物理基础设施管理的平台型客户。2026年的现有产品资料继续强化智能计量、网络管理和环境监测这一产品方向。
台达电子工业股份有限公司能够将Rack PDU嵌入更完整的数据中心电力链,其业务不仅覆盖机架配电,还涉及UPS、电力分配、母线及数据中心整体电气与热管理。当前ViLink及ViFlow rPDU系列强调可靠配电、智能监测、网络管理和数据中心系统集成。2026年,台达进一步强调面向AI数据中心的“从电网到芯片”整体电力和散热架构,使Rack PDU在其体系中的定位更接近AI数据中心整体电力基础设施末端节点,而不是孤立产品。
Panduit Corp.兼具高速连接、机柜布线、数据中心物理基础设施及Rack PDU业务,其竞争模式强调PDU与机柜内部连接及线缆管理协同。2026年公司推出ES2P管理型Rack PDU,重点强化高速网络连接、级联管理、热插拔控制和网络安全,表明Panduit正在将Rack PDU由传统物理基础设施产品进一步升级为可连接、可管理的数据中心智能设备。其在连接器和布线领域的长期积累也有利于处理高密度机架中电源线缆、设备连接及空间布局问题。
Chatsworth Products, Inc.长期聚焦机柜和数据中心白空间基础设施,其eConnect系列具有高温环境适应、锁定式插座、三相负载管理和机柜预集成等特点。2026年公司重点推出Universal Input PDU设计,通过可拆卸输入连接方案增强不同地区供电环境的通用性,并继续面向AI、HPC及全球数据中心部署优化产品。Chatsworth的主要竞争特征在于其能够将PDU与自有机柜系统共同配置,并针对具体项目进行快速定制,从而降低用户机柜部署、物流及现场安装复杂度。
硕天科技股份有限公司拥有从Basic、Metered到智能监控及Switched PDU的较完整产品体系,优势在于覆盖数据中心、企业服务器机房及网络基础设施等不同价格和功能层级。其智能PDU支持插座级监控、远程开关、负载管理和网络访问。2026年CyberPower继续更新Intelligent LCD PDU固件与API能力,并扩展网络和无线附件支持,反映公司正在加强智能PDU的软件管理和远程运维属性,而不仅是传统硬件功能升级。
宏正自动科技股份有限公司通过NRGence eco PDU和能源管理平台参与智能机架配电竞争,其传统优势来自KVM、远程IT管理以及数据中心设备管理,因此智能PDU与远程IT运维具有较强业务协同性。现有产品能够实现PDU、支路或插座层级的电力监控,并支持环境传感、SNMP及集中能源管理。ATEN的差异化价值更多体现在“IT设备远程管理+能源管理”的结合,对于分散机房、边缘设施及需要统一远程操作的平台具有一定竞争优势。
Austin Hughes Electronics Ltd.主要通过InfraPower系列参与专业Rack PDU市场,产品覆盖Basic、Metered、Monitored及Switched架构,并同时布局单相、三相和双路供电。公司近年来进一步推进新一代Z及M系列智能PDU,重点采用组合式锁定插座、可更换智能计量模块、远程IP管理以及DCIM接口。2026年的产品资料和软件更新显示,公司持续强化REST API、双网络通信、智能管理软件和传感器生态,其竞争模式突出高度可配置产品以及专业机架电力管理能力。
Schleifenbauer Products B.V.是一家具有明显欧洲本土化特色的专业PDU供应商,其产品以荷兰本地设计制造、Build-to-Order以及开放接口为主要特点。最新PDU平台进一步将Rack PDU与EnerTree数据中心能源管理软件结合,覆盖入口、支路及插座级电力管理,并突出API、SNMP以及与第三方DCIM平台的集成。公司近期将AI、HPC、Hyperscale和Colocation作为重点应用方向,并通过PDU与能源管理软件一体化强化其在欧洲数据中心项目中的差异化竞争。
nVent Electric plc主要通过Enlogic等产品参与智能PDU领域,并将机柜、机架、电气连接、液冷和电力管理结合。其智能PDU强调网络安全、机架电力监控和AI高密度环境适应。2025年nVent在展示新一代AI数据中心液冷和电力产品组合时,同步展示下一代智能PDU,反映公司正将PDU与液冷、机柜和高密度AI基础设施打包形成更完整的数据中心物理基础设施方案。
中国大陆市场也形成了一批更加聚焦本地客户、项目定制及智能化管理的PDU制造企业。购旺工业(赣州)有限公司定位于数据中心智能配电及集中管理整体解决方案,产品覆盖监测型、控制型智能PDU以及相关DCIM、智能母线、微模块和远程管理系统,其特点并非只提供机柜排插,而是将PDU与集中监控、资产管理和数据中心配电系统结合,更适合需要本地化工程配置和软件定制的项目。
广州逸树物联网科技有限公司以智能PDU及物联网管理为核心,现有产品覆盖总监控、分路监控、远程控制、ATS、环境传感器以及网关类设备,并强调云端连接能力。其竞争特点是将PDU与温湿度、空调控制以及机房物联网传感体系结合,在中小型数据中心、机房以及需要远程集中运维的场景中具有较强产品适配性。
北京同为科技有限公司(TOWE)则将智能PDU与物联网网关及云平台结合,支持多种工业与网络通信协议以及环境传感器接入,并强调设备级用电管理、远程控制和无人值守应用。其产品路线反映中国本土智能PDU市场正在由单纯硬件制造逐渐向“PDU+网关+传感器+云端管理”的一体化运维模式延伸。
总体来看,未来数据中心PDU竞争将不再主要由基础电气参数决定,而会更加集中于AI高密度机架适配、三相供电、高插座密度、通用输入、组合插座、精准计量、远程开关、网络安全、环境监测、开放API、DCIM集成以及全球供应与服务能力。国际大型基础设施企业的优势在于系统级产品生态和全球客户覆盖,专业PDU企业则依靠更深的产品配置能力、计量精度及软件功能参与竞争,中国及亚洲供应商则继续依托制造能力、本地化定制和智能物联网平台扩大参与度。
按照产品功能,本研究将数据中心PDU划分为基础型机架式PDU、计量型机架式PDU、监控型机架式PDU和开关控制型机架式PDU。基础型PDU主要承担稳定可靠的机架末端电源分配,不配置复杂网络和远程管理功能,适用于已经通过上一级配电系统完成能源管理或者对采购成本较敏感的服务器机房、企业IT机柜和部分标准数据中心项目。随着新建数据中心越来越强调实时能源管理,其增长重点逐渐向高密度和三相基础产品转移,而传统低功能Basic PDU整体更加成熟。
计量型机架式PDU在基础供电之外增加本地或网络化电气测量功能,能够帮助运营人员进行负载平衡、容量规划和过载预防。随着AI服务器提高单机架电力负荷,准确了解PDU入口和支路实际负载的重要性进一步提升,因此Metered PDU逐渐成为专业数据中心基础配置的重要组成部分。
监控型机架式PDU能够通过网络远程读取电流、电压、功率、能耗以及环境信息,并与集中监控或DCIM平台进行连接,是数据中心精细化运维的重要产品方向。开关控制型机架式PDU进一步增加远程插座或支路开关能力,可以用于设备重启、供电隔离、上电顺序管理及闲置端口控制。随着大型数据中心逐步减少人工现场维护,高价值服务器负载对供电可靠性和远程操作要求持续提高,Monitored和Switched产品预计将成为行业产品升级的重要方向。
从下游应用来看,企业数据中心仍具有服务器更新、私有云、内部AI和基础设施现代化带来的持续需求;电信数据中心及边缘节点分布范围较广,远程监控、故障告警和开关控制具有较高实际价值;政府及公共部门更加重视安全、可靠性、权限控制以及长期运行能力;金融服务数据中心由于核心业务系统对供电中断高度敏感,更强调冗余、电力可视化和操作审计;云计算、托管以及AI数据中心虽然可归属于不同用户行业,但已经成为高密度三相智能PDU技术快速发展的重要应用场景。整体而言,下游采购评价体系正在由“是否能够稳定供电”升级为“能否稳定供电、精确测量、远程管理、保障网络安全并适应未来更高密度计算平台”。
全球数据中心PDU市场呈现北美、欧洲和亚太共同发展的区域结构,但不同地区的市场驱动因素存在明显差异。北美是全球高密度AI计算、Hyperscale云数据中心以及先进数据中心基础设施部署最活跃的区域之一。大量AI训练和推理基础设施建设正在提高机架级电气容量要求,并推动Monitored、Switched、三相和高密度PDU应用。Schneider Electric、Vertiv、Eaton、Legrand旗下Server Technology、Chatsworth Products、Panduit、CyberPower及nVent等企业均在北美拥有较强市场参与度,使该区域同时成为新型Rack PDU产品的重要技术验证和商业化市场。国际能源署的最新分析继续将美国视为全球数据中心电力需求增长最重要的区域之一,也进一步强化了高密度机架配电基础设施长期升级逻辑。
欧洲拥有成熟的Colocation、企业及云数据中心基础,同时能源效率和可持续性监管对市场影响更加突出。欧盟正在继续完善数据中心能源绩效评级体系,并推进最低性能标准相关立法准备,数据中心电力数据透明度和能源管理能力的重要性持续提升。 Schneider Electric、Legrand、Eaton、Rittal、nVent和Schleifenbauer等企业在该地区拥有不同层面的产品与渠道优势,其中欧洲本土PDU企业也通过本地化制造、定制化生产及开放能源管理平台参与竞争。
亚太市场则同时受到云计算、电信网络、AI算力基础设施、新建大型数据中心以及制造业数字化投资推动。中国拥有规模较大的数据中心建设和设备制造产业链,并通过绿色数据中心政策持续强化供配电优化和智能运行管理。 台达电子、硕天科技、宏正自动等中国台湾企业在全球智能机架配电市场具有较成熟产品布局,中国大陆则形成购旺工业、广州逸树物联网、北京同为科技等本土供应商,并与Schneider Electric、Vertiv、Eaton、Legrand等国际企业共同竞争。东南亚以及其他亚洲数据中心枢纽也正在随着云服务和AI基础设施投资增加而扩大对标准化、国际认证和远程管理型PDU的需求。总体来看,未来区域竞争将更多体现为全球平台型供应商与本地专业制造商之间的协同与竞争,全球品牌依赖系统生态、可靠性和跨区域服务能力,本地企业则更多依靠响应速度、定制能力、成本控制和本土智能管理平台形成差异化。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏






