
立即打开

一、市场总览与核心数据QYResearch调研显示,2025年全球录制音乐发行市场规模约为18.96亿美元,预计2032年将达26.23亿美元,2026—2032年间年复合增长率(CAGR)为4.7%。需要指出的是,该数据仅涵盖"发行服务"环节的商业价值,而非录制音乐产业整体收入。国际唱片业协会(IFPI)发布的《2026全球音乐报告》显示,2025年全球录制音乐总收入已达317亿美元,同比增长6.4%,连续十一年实现增长,付费流媒体订阅用户突破8.37亿。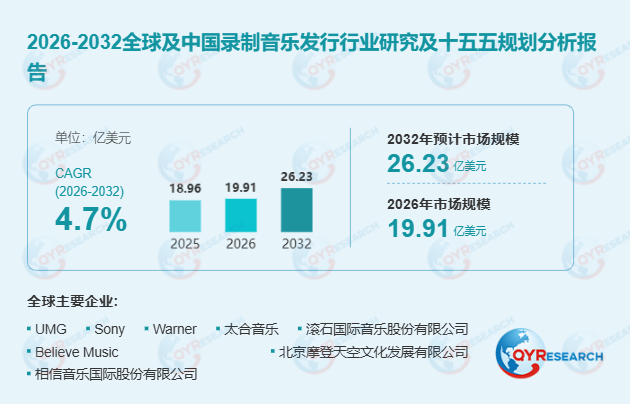 录制音乐发行是指将唱片公司、音乐版权持有者及独立艺人制作或持有的录制音乐作品,通过数字渠道和实体渠道推向下游市场的商业化流通过程。数字音乐发行主要通过数字音乐服务平台(DSP)完成音频文件及相关元数据的交付,使消费者能够以流媒体播放或数字下载方式获取音乐;实体音乐发行则通过批发和零售渠道销售CD、黑胶唱片及其他实体录音载体。该业务连接音乐内容所有者、发行服务商、数字音乐平台、实体批发商、零售商及终端消费者,服务内容涵盖音乐内容交付、元数据管理、发行排期、平台对接、销售管理、版税核算、市场推广及实体库存管理等。
二、行业发展趋势录制音乐发行正加速向数字渠道优先模式转型,但实体音乐在收藏消费、粉丝运营和高端音乐产品市场中仍保有显著商业价值。数字发行的竞争重心已从基础音频文件上传转向多平台覆盖、元数据管理、全球发行协调、版权管理及版税透明化。据《2025华语数字音乐年度白皮书》,2025年AI生成音乐在平台入库新歌中的占比已从2024年的5.2%跃升至21.4%,技术变革正深刻重塑发行基础设施。
与此同时,黑胶唱片凭借精品包装、艺人周边商品结合及直接面向粉丝销售等方式形成差异化变现渠道。2025年中国黑胶唱片市场规模达33.23亿元,全球黑胶唱片市场年复合增长率预计达13.64%。发行服务模式也日益灵活,独立艺人和中小型唱片公司能够通过自助式及专业化发行服务获取数字发行基础设施,降低对传统唱片公司全流程服务体系的依赖。
三、市场驱动与制约因素驱动因素方面,全球音乐流媒体市场扩张、数字音乐消费普及及独立音乐创作活动增加,共同推动录制音乐发行需求增长。数字发行使音乐作品能够快速触达不同国家和地区的消费者,突破传统实体库存与零售网络的覆盖限制。独立艺人和中小型唱片公司对便捷发行服务的需求持续攀升,尤其关注数字平台交付、发行管理、元数据维护及版税结算等功能。实体音乐方面,消费者对黑胶唱片及收藏型音乐产品的兴趣为差异化实体发行提供了持续的业务基础。
制约因素方面,数字平台集中度较高、服务价格竞争、合同关系复杂以及数字收入对平台商业政策的依赖构成主要限制。中小型发行商在平台议价能力、市场推广资源和重点平台曝光渠道方面处于相对弱势。音乐元数据错误、版权信息不完整及未经授权发行均可能导致作品上线延迟或版税结算异常。实体发行还需承担产品制造协调、库存融资、仓储物流和零售渠道管理等成本,面临库存积压及消费者偏好变化带来的经营风险。
四、市场机遇与结构性挑战独立音乐国际化、跨境音乐目录发行、本地化音乐平台发展,以及面向中小型唱片公司和艺人的综合发行服务,构成录制音乐发行的重要结构性机遇。发行商可在数字内容交付基础上进一步整合版权管理、版税核算、市场推广、受众数据分析及实体产品履约服务,提升单一客户的服务价值。
值得关注的是,中国于2025年超越德国成为全球第四大音乐市场,收入同比增长20.1%,位列全球前20大市场增速榜首;Omdia预测中国将于2029年超越日本,到2030年录制音乐零售市场收入占全球比重将从2025年的5.8%升至8.7%。新兴音乐市场和区域性音乐类型为具备本地平台合作关系、语言能力和区域版权管理经验的发行商创造了广阔业务空间。
然而,行业长期发展仍面临版权信息准确性、版税核算透明度及与数字平台稳定合作关系等核心挑战。不同音乐作品在版权归属、授权安排、地域使用权和收益分配机制方面存在差异,增加了发行管理的复杂程度。平台直接发行服务和大型音乐集团纵向整合能力的增强,也可能削弱独立发行商的议价能力。
五、产业链与竞争格局录制音乐发行产业链上游主要包括艺人、词曲创作者、音乐制作人、录音工作室及唱片公司,负责音乐作品创作、录制、投资及版权持有。中游数字发行商负责将音频文件及相关元数据交付至数字音乐服务平台,协调作品上线时间、音乐目录更新、播放数据反馈及版税管理;实体发行商则负责CD、黑胶唱片等产品的制造协调、库存管理、仓储、批发供应及零售配送。下游渠道包括流媒体平台、数字下载平台、音乐零售商、专业唱片店及直接面向消费者的销售渠道。
本研究涉及的主要企业包括UMG、Sony、Warner、Believe Music、太合音乐、滚石国际音乐股份有限公司、北京摩登天空文化发展有限公司、相信音乐国际股份有限公司、华研国际音乐股份有限公司、英皇娱乐集团有限公司、中国华录集团及风华秋实集团控股有限公司。大型音乐集团依托版权目录、国际授权关系及广泛平台合作网络形成综合优势;独立发行及音乐公司则通过灵活服务模式、独立艺人拓展及本地市场资源参与竞争。
六、区域市场与报告范围录制音乐发行的区域需求受音乐消费习惯、数字音乐平台渗透率、版权及授权制度、本地语言音乐目录及实体零售基础设施等因素影响。北美和欧洲拥有较成熟的音乐发行生态,亚太地区具有多元化的本地音乐市场和区域流媒体平台,为跨区域发行提供了广阔机遇。
本报告研究"十四五"期间全球及中国市场录制音乐发行发展现状,并基于"十五五"时期战略重点——以高质量发展为主题、以构建新发展格局和扩大内需为战略基点、以培育新质生产力和推进数字化与绿色低碳转型为核心方向——对行业未来前景作出系统预测。报告全面分析全球主要区域市场格局,同时聚焦中国内需潜力与"一带一路"沿线发展机遇,重点分析历史数据(2021—2025年)及预测数据(2026—2032年),涵盖行业竞争格局、产品分类、应用、行业政策及进入壁垒等维度。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





