
立即打开

全球包袋市场正处于消费升级与渠道融合的战略交汇期。据QYResearch最新调研统计,2025年全球包袋市场规模约为868.4亿美元,预计2032年将达到1175.7亿美元,2026—2032年间年复合增长率(CAGR)为4.4%。这一稳健增长的核心驱动力,来自奢侈品包袋品牌价值的持续溢价、全渠道零售体系的加速构建以及消费者对场景化功能需求的深化。对于从事跨国采购、竞争情报及战略规划的专业团队而言,精准把握包袋市场的品牌竞争格局与轻奢包袋细分赛道演进,已成为制定投资决策的关键前提。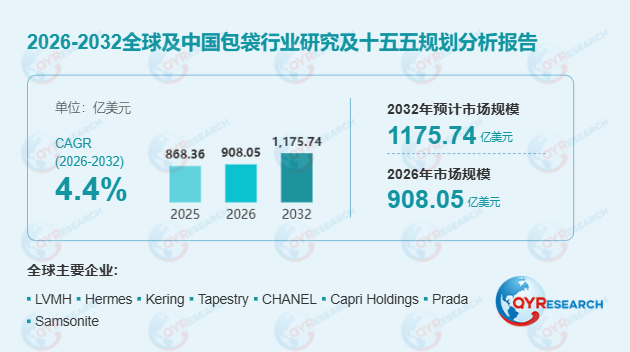 首先,包袋作为兼具实用与装饰双重属性的生活用具,区别于行李箱,更侧重于日常携带与服饰搭配。本研究聚焦单价15美元及以上的包袋产品,涵盖奢侈品市场(单价201美元及以上)、中端市场(101—200美元)及大众市场(15—100美元)三大层级。2025年,奢侈品包袋市场贡献了全球销售收入的56.12%,是按销售额计最大的细分市场。值得注意的是,全渠道零售正成为品牌竞争的核心战场——2025年线下销售仍占全球收入的80.21%,但线上渠道在产品展示、跨品牌比较及触达门店未覆盖区域方面的作用日益凸显,品牌需要使两个渠道的商品信息、库存和服务体验保持衔接。
其次,品牌竞争格局的高度集中与场景化产品开发是驱动包袋市场价值提升的核心引擎。2025年,按销售收入计,LVMH、爱马仕、开云集团、泰佩思琦和香奈儿位居全球前五,合计占比约30.33%。头部收入地位与高价产品对市场销售额的贡献密切相关,但大量销售收入仍分布于其他参与者。Capri Holdings、Prada、Samsonite及Tory Burch等企业同样构成重要竞争力量。从区域来看,2025年美国为最大单一市场,占全球销售收入的28.88%;欧洲和中国分别占26.61%和14.66%。产品开发正进一步贴近具体使用场景——日常使用强调背负舒适度、有效容量和耐用性;较高价位产品则更重视材质、制作工艺、设计延续性及服务。
此外,轻奢包袋的崛起与供应链效率优化正在重塑包袋市场的竞争格局。从产业链来看,上游包括皮革、合成材料、纺织面料及五金件;中游涵盖裁切、缝制、组装及质量控制;下游则连接品牌零售与终端消费者。在中端市场(101—200美元),消费者同时比较设计、做工与价格,企业若能让材质、五金及结构改进转化为可感知的使用体验,便有机会争取更高价值的订单。在大众市场(15—100美元),多款式的生产效率及质量稳定性是供应商的重要竞争要素。然而,行业仍面临多重挑战:皮革、纺织面料及人工成本波动影响制造成本;当材质、设计或使用体验的差异不清晰时,企业较难通过提价覆盖成本变化;同时经营线上和线下渠道的品牌还需控制库存、价格及商品信息不一致带来的退货和折价压力。
从区域市场来看,亚太地区尤其是东南亚正成为增长最快的新兴市场。虽然当前销售占比较小,但预计2026—2032年间年均增速约4.8%,当地机会主要体现为完善销售网络、使商品组合适应本地购买需求。中国拥有规模庞大的消费市场,在"十五五"规划框架下,扩大内需是战略基点,共建"一带一路"是深化国际合作的重要平台,这为包袋企业拓展中国市场及沿线国家提供了战略机遇。
总体而言,包袋市场正处于品牌价值深化与渠道融合的双重驱动期。市场竞争正由单纯的外观设计延伸至产品实用性、质量稳定性、运营效率及全生命周期服务。能够在奢侈品包袋品牌识别、全渠道零售体验及场景化产品开发方面建立综合优势的企业,将在这一稳健增长赛道中获得更大的商业化发展空间。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





