
立即打开

全球不锈钢扎带市场正处于从基础金属捆扎件向工程化紧固系统跨越的关键窗口期。据QYResearch最新统计,2025年全球不锈钢扎带市场销售额达到2.31亿美元,预计2032年将攀升至3.40亿美元,2026-2032年间年复合增长率(CAGR)为5.8%。这一稳健增长的核心驱动力,源于电力基础设施、油气石化及海上工程对不锈钢扎带耐腐蚀与阻燃安全性的严苛要求,以及工程化紧固系统在复杂工况下的加速渗透。对于从事跨国采购、竞争情报及战略规划的专业团队而言,精准把握316L不锈钢材料升级、滚珠自锁结构创新及聚合物涂层技术的应用,已成为制定投资决策的关键前提。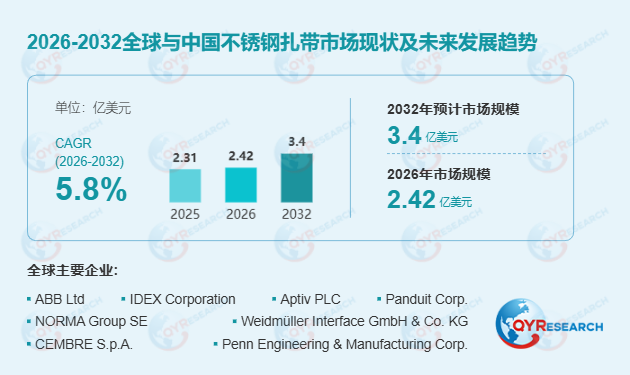 首先,不锈钢扎带主要通过机械锁紧方式对电缆、导管及工业部件进行固定,其核心差异体现于材料牌号、锁紧机构及表面处理。当前市场主流材料为304不锈钢以及耐腐蚀性能更高的316和316L不锈钢。值得注意的是,工程化紧固系统正逐步替代传统固定方式,产品发展由单一规格供应转向产品寿命、可靠性及完整系统能力的竞争。例如,滚珠自锁式结构因其安装速度快、结构紧凑成为主要商业化结构之一,而梯形、棘齿及恒张力等机械锁紧方式则满足了重载与抗振动的差异化固定需求。
其次,聚合物涂层技术的普及与316L不锈钢的应用是驱动不锈钢扎带市场价值提升的核心引擎。在海上能源、石油天然气、石化加工等严苛工业环境中,涂层不锈钢扎带在保护电缆护套、降低磨损、隔离异种材料接触及改善安装安全性方面表现出极高的应用价值。316及316L不锈钢由于含有高价值合金元素,更适用于氯化物、化学介质及盐雾环境。随着电网现代化、可再生能源设施及数据中心供电设施的扩张,终端客户正由基础捆扎方式向具有明确材料、抗拉、环境适应性和安装标准的工程化线缆管理系统升级。
此外,区域供应链分化与全生命周期服务正在重塑不锈钢扎带的竞争格局。从产业链来看,上游涉及冷轧不锈钢带材及涂层树脂,中游涵盖精密冲压、边缘处理及表面涂覆,下游则连接大型基础设施与工业客户。在竞争格局方面,ABB、IDEX(BAND-IT)、Aptiv(HellermannTyton)及Panduit等国际巨头依托电气安装背景与全球渠道占据高端市场;而亚洲制造体系中,KAI SUH SUH ENTERPRISE、HUA WEI INDUSTRIAL及长虹塑料集团英派瑞等企业则依靠制造规模与出口供应能力参与竞争。然而,行业仍面临多重挑战:不锈钢原料价格波动易导致成本溢价,且严苛环境下的失效风险对产品质量提出了极高要求。制造商需在大批量生产中保持锁紧性能一致,并应对不同区域的合规与认证要求。
从区域市场来看,亚洲是不锈钢扎带的重要制造基地,中国和中国台湾形成了较为完整的专业制造企业集群,在标准304及316产品、涂层产品方面具备较强出口供应能力。印度及东南亚随着电力基础设施与工业设施的发展,正进一步拓展本地供应空间。相比之下,北美和欧洲市场聚集了较多全球线缆管理品牌,产品策略更侧重认证性能、严苛环境应用及专用安装工具。总体而言,不锈钢扎带市场正处于材料升级与系统集成的双重驱动期,未来高附加值机会将更多集中于耐腐蚀材料、保护性涂层、高强度锁紧系统与应用认证的组合,能够在性能验证和工程服务方面建立综合优势的企业,将在这一稳健增长赛道中获得更大的商业化发展空间。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





