
立即打开

全球导管及套管连接器市场正处于深海能源开发与井筒工程技术升级的战略交汇期。据QYResearch最新调研统计,2025年全球导管及套管连接器市场规模约为2.97亿美元,预计2032年将达到4.25亿美元,2026—2032年间年复合增长率(CAGR)为5.8%。这一稳健增长的核心驱动力,来自深水油气田持续开发对井筒结构完整性的严苛要求,以及高性能密封技术在极端工况下的加速渗透。对于从事跨国采购、竞争情报及战略规划的专业团队而言,精准把握导管及套管连接器在深水井筒工程中的技术演进与快速安装趋势,已成为制定投资决策的关键前提。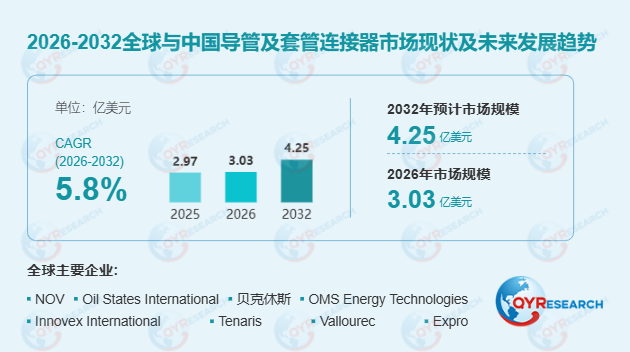 首先,导管及套管连接器作为石油天然气井筒建设中的专用机械连接部件,主要用于大直径管柱间的连接,承担轴向载荷传递、抗弯、抗疲劳及压力密封功能。产品涵盖整体式螺纹、焊接式及非旋转机械锁定连接器等,典型外径在16—48英寸之间。值得注意的是,随着海上作业向深水迈进,快速安装与自动化连接正成为技术升级的核心方向。2025年,巴西深水项目已成功应用免涂螺纹脂的大直径连接技术及自动防旋转结构,这不仅大幅缩短了海上钻井作业时间,还显著降低了人工干预带来的安全风险,标志着导管及套管连接器正由传统机械连接向数字化质量管理与高效施工方向跨越。
其次,深水井筒工程的严苛需求与高性能密封技术的迭代是驱动导管及套管连接器市场增长的核心引擎。2025年,海上油气井贡献了该市场80.51%的收入,深水开发项目涉及长周期资本开支,大直径导管和表层套管需承受极高的结构载荷与疲劳应力。在此背景下,整体式楔形螺纹、金属对金属密封等先进技术的商业价值进一步凸显。数据显示,2025年导管连接器销量占全球市场的60.81%,收入占比高达66.07%,平均出厂价约999美元/个,显著高于套管连接器。这种高价值属性源于大规格锻件、复杂锁定结构以及严格的疲劳寿命测试,使得导管及套管连接器成为保障井筒安全与提高钻井安装效率的关键基础部件。
此外,区域供应链本地化与快速安装技术的融合正在重塑导管及套管连接器的竞争格局。从产业链来看,上游涉及特种钢材、大型环形锻件及精密加工设备,中游涵盖结构设计、热处理、精密螺纹加工及无损检测,下游则连接油气运营商与海洋工程企业。在竞争格局方面,NOV依托XL Systems大直径连接产品组合占据领先地位,Oil States International、贝克休斯、OMS Energy Technologies和Innovex International紧随其后,Top 5厂商收入份额合计达40.06%。同时,中国企业如祺龙海洋正依托本土钢材与管材配套优势,在海工导管接头及焊接总装领域形成成本与交付优势。然而,行业仍面临多重挑战:大型锻件采购与高精度加工成本高昂,且海上油气开发商实行严格的技术准入制度,新进入者难以在短期内积累疲劳寿命与复合载荷性能的实测记录。
从区域市场来看,亚太地区是导管及套管连接器最大的消费区域,2025年销量份额达30.63%。中国不仅是重要消费市场,更是精密加工与海工导管配套基地,2025年产量约3.70万个,占全球11.45%。中东和非洲(占25.41%)及拉美(占17.56%)市场则主要受沙特、阿联酋及巴西深水开发的推动。未来,随着地热、二氧化碳地质封存及地下储能井等新兴地下能源工程的兴起,导管及套管连接器的应用场景将进一步拓宽。总体而言,市场增长将逐步由单纯出货数量扩大转向产品可靠性、工程效率及单位产品价值共同驱动,能够在抗疲劳性能、密封可靠性及区域化供应方面建立综合优势的企业,将在这一高壁垒赛道中获得更大的商业化发展空间。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





