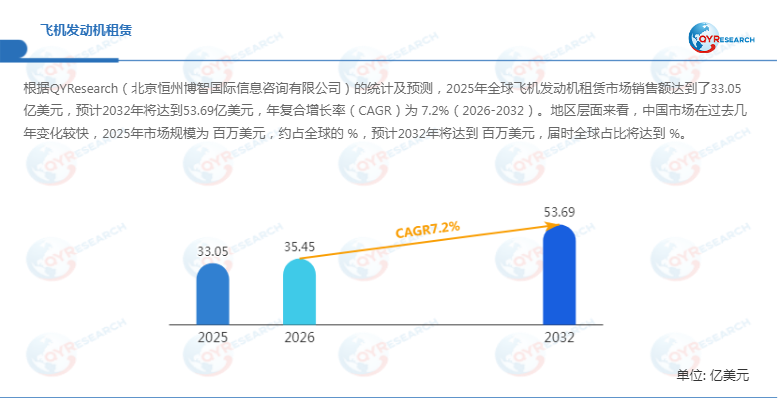
根据QYResearch的统计及预测,2025年全球飞机发动机租赁市场销售额达到33.05亿美元,预计2032年将增长至53.69亿美元,2026—2032年复合年增长率(CAGR)为7.2%。随着全球航空机队规模扩大、发动机维修周期延长以及新机交付不确定性持续存在,航空公司对备用发动机和维修替换资源的需求不断增加。飞机发动机租赁能够帮助航空运营主体降低资产购置压力、缓解发动机停场风险,并提高机队运营弹性,正逐渐成为航空资产管理体系中的重要组成部分。

市场概况:航空运营保障推动发动机租赁需求
飞机发动机租赁是指航空公司或其他航空运营主体不直接购买发动机,而是通过租赁方式取得发动机使用权,以满足日常运营、备用保障或维修期间的替换需求。发动机资产通常由专业租赁公司或航空资产管理机构持有,租赁对象既包括全新发动机,也包括经过大修和翻新的二手发动机。
从业务模式看,飞机发动机租赁主要分为短期租赁和长期租赁。短期租赁通常用于备用发动机(Spare Engine)保障,当航空公司自有发动机进入大修(MRO)环节或发生突发故障时,可通过租入替换发动机减少飞机停场时间,维持航班运行连续性。长期租赁则更接近资产替代方案,航空公司能够在较长周期内使用租赁发动机,将部分一次性资本支出转化为相对可预测的运营费用。
租赁合同通常围绕发动机使用小时数、循环次数、维护责任、适航合规要求及归还状态设置具体条款。其本质不仅是发动机使用权的转移,也是基于工程状态、剩余寿命和资产残值开展的定价与风险管理业务。
产品结构:租期、机型与合同机制共同决定业务形态
从产品结构看,飞机发动机租赁可以按照多个维度进行分类。按租赁期限划分,包括短期租赁、中期租赁和长期租赁;按租赁性质划分,包括经营租赁和融资租赁;按发动机用途划分,主要涉及备用发动机租赁、维修替换租赁和运力保障租赁。
按照发动机产品类型,市场主要包括CFM56-7B、CFM56-5B、V2500及其他型号;按照飞机类型,则包括窄体客机、宽体客机、支线客机及其他机型。不同发动机平台在装机规模、维修网络、零部件供应、剩余使用寿命和二手资产流通性方面存在差异,进而影响租赁价格、合同期限及资产配置策略。
此外,行业还形成了固定租金、按小时计费(PBH)、租赁与维修储备金联动、短租交换包以及“租赁+MRO”等合同方案。实际业务中,上述分类往往交叉叠加,租赁商通常根据航空公司的机队结构、维修计划和现金流需求,以“使用场景+合同机制”确定具体服务方案。
下游应用:航空公司与MRO机构协同深化
航空公司是飞机发动机租赁的核心需求主体。短期租赁主要服务于备用发动机池和AOG(Aircraft on Ground,飞机停场)保障,适用于发动机送修排队、突发故障及航空运输旺季的临时运力需求。长期租赁则更侧重资产配置和财务管理,能够降低航空公司一次性购置发动机的资金压力,提高成本规划的可预测性。
不同类型航空公司的需求侧重点有所区别。低成本航空公司和处于快速扩张阶段的航司,通常更加重视租赁对现金流和机队扩张的支持;传统大型航空公司则更关注发动机供应稳定性、运行可靠性以及租赁安排与机队规划之间的匹配程度。
与此同时,MRO机构与发动机租赁商之间的协同不断增强。通过“发动机送修+备用发动机租赁”联动,航空公司能够在自有发动机维修期间获得替换资产,MRO机构也有机会提高维修工位利用率和业务周转效率,从而降低飞机停场损失,提升维修计划的可控性。
成本结构与盈利逻辑:资本效率和残值管理是核心
飞机发动机租赁的价值创造主要取决于资本成本、资产周转效率、维修策略和残值管理四个方面。首先,资金成本决定发动机资产的基础定价空间;其次,维修策略、维护责任和归还条件影响发动机的可出租时间及可用状态;再次,资产周转效率决定单位发动机在持有周期内的收入产出;最后,残值管理贯穿发动机全生命周期,并与二手发动机及可用旧件(USM)交易紧密关联。
行业盈利能力受到发动机代际、供需关系、维修周期、MRO工位能力及合同条款设计等多重因素影响。具备较强工程管理能力、全球资产调拨网络和维修资源整合能力的企业,通常能够提高发动机利用率,并在资产规模相近的情况下实现更好的收益质量。行业驱动与限制因素:维修周期和供应链成为关键变量
首先,全球航空运输需求及机队规模增长,为发动机租赁市场提供长期需求基础。其次,新飞机交付延迟、发动机可靠性问题和维修供应链瓶颈,使部分航空公司需要延长现有机队使用时间,并增加备用发动机配置。此外,发动机价格高、维修投入大,促使航空公司通过租赁优化资产负债结构和运营现金流。
但市场仍面临一定约束。一方面,发动机租赁资产采购金额较高,融资成本和利率变化会影响租赁商的资金成本及投资回报;另一方面,发动机维修周期、关键零部件供应和适航要求具有较高不确定性,可能导致资产交付延迟、租赁期限延长及维修成本上升。此外,不同发动机型号的技术状态和市场流通性差异明显,租赁商需要承担资产贬值、残值波动和客户信用等风险。
近期市场动态:发动机供需分化与维修瓶颈持续影响租赁价格
2026年6月,国际航空运输协会(IATA)指出,发动机维修能力和供应链瓶颈正在增加航空公司的运营压力。其研究估算,相关挑战使航空公司2025年的发动机租赁及维修成本额外增加约57亿美元。IATA同时指出,普惠GTF发动机相关飞机停场数量曾于2025年3月达到648架,占相关GTF机队的28%,反映出发动机维修和备件供应对航空公司机队运营的显著影响。
发动机型号之间的供需表现也出现分化。IBA于2026年10月发布的H2 2026发动机价值及租赁费率更新显示,宽体发动机市场受到新飞机交付延迟、发动机留存率较高及MRO需求强劲等因素支撑,GE90-115B全寿命发动机价值已超过3,500万美元,长期租赁延期月租金达到25万—30万美元。窄体发动机方面,CFM56-7B仍保持较强需求,而V2500-A5因可用资产供应增加,平均市场价值和租赁费率分别下降约7%和6%。这表明发动机租赁市场并非整体同步上涨,而是 increasingly 取决于具体机型的供需状况、维修能力和可用资产数量。
此外,2026年7月,AerCap与法国航空工业公司及荷兰皇家航空工程维修部门(AFI KLM E&M)宣布建立各持股50%的LEAP发动机租赁合资企业,初期计划采购约40台CFM LEAP-1A和LEAP-1B备用发动机,首批发动机预计于2027年初投入使用。该合作反映出新一代发动机备用资源正成为租赁商和MRO机构重点布局的业务方向。产业链与竞争格局:专业化分工和一体化服务并行
飞机发动机租赁产业链上游主要包括发动机制造商及关键零部件供应商;中游涵盖发动机租赁公司、航空资产管理机构、金融机构和保险机构;下游主要为航空公司及MRO服务商。各环节围绕发动机采购、资产融资、维修保障、租赁交付和退役处置形成协作关系。
从竞争格局看,市场呈现头部集中与专业化分工并存的特点。综合航空租赁平台依托资本实力、资产规模和客户覆盖能力建立规模化发动机池;独立发动机租赁商则通过快速交付、灵活合同和精细化机型管理形成差异化优势;具备维修能力或USM业务闭环的垂直一体化企业,则通过“租赁+维修+再利用”提高资产周转效率和残值控制能力。
全球主要企业包括Shannon Engine Support Limited、AerCap Holdings N.V.、Rolls-Royce & Partners Finance Limited、Willis Lease Finance Corporation、RTX Corporation、FTAI Aviation、Engine Lease Finance Corporation、BeauTech、MTU Aero Engines AG、SMBC Aero Engine Lease(SAEL)、Total Engine Asset Management、GA Telesis, LLC、Powerhouse Engines、广州航润技术集团股份有限公司、IAI/Bedek Aviation Group、BBAM、Jetran、Regional One, Inc.、KP Aviation及南航国际融资租赁有限公司等。未来发展趋势与报告范围
未来,飞机发动机租赁行业将持续向服务化、精细化和全生命周期资产管理方向发展。首先,PBH及“租赁+MRO”打包服务有望进一步渗透,推动租赁商从单一资产提供方向综合运营保障服务商转型。其次,数字化发动机健康管理和剩余寿命评估将强化工程状态监测及资产定价能力。此外,二手发动机和USM供应体系逐步完善,有助于提升发动机及零部件循环利用效率;新兴航空市场机队扩张,也将推动发动机池和维修资源向区域市场配置。
总体来看,在全球航空机队扩张、发动机维修需求增加和航空公司资产管理模式调整的共同作用下,飞机发动机租赁市场预计将保持增长。未来竞争重点将不仅是资金获取和发动机资产规模,还包括维修资源整合、发动机健康管理、全球调拨能力及全生命周期残值运营。能够将资本优势与工程管理能力结合的企业,有望在市场结构调整中获得更具持续性的竞争优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏