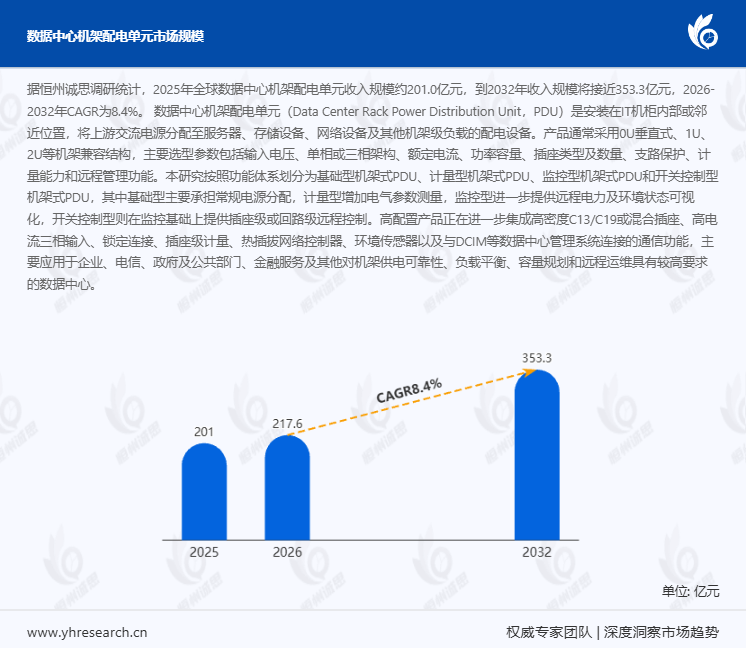
全球数据中心机架配电单元市场核心规模基准
据恒州诚思调研统计,2025年全球数据中心机架配电单元收入规模约201.0亿元,到2032年收入规模将接近353.3亿元,2026-2032年CAGR为8.4%。这份经过多维度产业数据交叉验证的核心测算结果,收录在恒州诚思最新发布的《2026年全球数据中心机架配电单元市场分析报告》中,为AI算力基础设施、数据中心末端配电全产业链从业者提供精准的市场基数参考。
数据中心机架配电单元产品定义与核心性能边界
AI及加速计算持续提升机架功率密度并带动高容量智能Rack PDU需求,监控型和开关控制型PDU的重要性随精细化电力可视和远程控制需求提升,三相输入、高密度插座和通用输入架构成为下一代数据中心重要设计方向,Vertiv于2025年9月将PowerIT Rack PDU功率扩展至57.6 kW,Panduit于2026年7月推出支持千兆网络和热插拔控制的ES2P智能PDU。数据中心机架配电单元是安装在IT机柜内部或邻近位置,将上游交流电源分配至服务器、存储设备、网络设备及其他机架级负载的配电设备。产品通常采用0U垂直式、1U、2U等机架兼容结构,主要选型参数包括输入电压、单相或三相架构、额定电流、功率容量、插座类型及数量、支路保护、计量能力和远程管理功能。本研究按照功能体系划分为基础型机架式PDU、计量型机架式PDU、监控型机架式PDU和开关控制型机架式PDU,其中基础型主要承担常规电源分配,计量型增加电气参数测量,监控型进一步提供远程电力及环境状态可视化,开关控制型则在监控基础上提供插座级或回路级远程控制。高配置产品正在进一步集成高密度C13/C19或混合插座、高电流三相输入、锁定连接、插座级计量、热插拔网络控制器、环境传感器以及与DCIM等数据中心管理系统连接的通信功能,主要应用于企业、电信、政府及公共部门、金融服务及其他对机架供电可靠性、负载平衡、容量规划和远程运维具有较高要求的数据中心。
全链条产业链核心环节拆解
- 上游核心元器件供应环节:覆盖高电流低温升铜母排、0.5%级高精度电能计量芯片、工业级网络安全通信模块三大核心品类,铜母排的载流温升控制水平、计量芯片的长期测量精度,直接决定高功率AI机架场景下机架配电单元的长期运行可靠性和电能数据准确性,是整台设备最核心的基础性能门槛。
- 中游系统集成制造环节:分为基础型机架PDU量产、57.6kW级AI高密度机架专用智能机架配电单元定制两大制造梯队,核心技术难点集中在有限机柜空间内的大电流热设计、全插座端口计量精度一致性、热插拔网络模块带电维护零中断供电,极端满负载下的长期无故障运行可靠性是中游厂商的核心竞争壁垒。
- 下游运维配套工程服务环节:面向大型云厂商、AI算力集群客户提供机架配电系统整体规划、批量PDU集中管理平台部署、全生命周期网络安全固件升级的配套技术服务,深度绑定超大规模数据中心的全流程运维需求,大幅提升产品附加值和客户长期粘性。恒州诚思《2026年全球数据中心机架配电单元市场分析报告》中针对全产业链各环节的成本占比、核心壁垒都做了详细拆解,可直接作为数据中心基础设施采购的优化参考。
市场核心驱动因素拆解
- AI算力集群建设拉动单机架功率密度爆发式提升驱动:全球AI大模型训练、高性能计算集群的建设节奏持续加快,单机架功率密度从传统的数kW快速提升至20kW以上,部分高密度AI机架甚至突破50kW,传统低功率单相PDU完全无法适配,直接拉动高功率三相智能机架配电单元的新增采购需求爆发式增长。
- 全球数据中心精细化能效管控政策持续趋严驱动:中国国家绿色数据中心评价体系、欧盟数据中心统一能效评级制度相继落地,要求数据中心实现机架级、支路级的电能精准计量和全链路可视化管理,直接推动存量数据中心大量基础型PDU向计量型、监控型智能机架配电单元升级替换。
- 超大规模数据中心远程无人化运维需求持续升级驱动:超大规模数据中心的机架规模动辄数万个,传统现场人工运维的模式效率极低,具备插座级远程开关、异常阈值实时告警功能的智能PDU,能够大幅减少现场运维工作量,提升故障响应速度,成为数据中心运维体系升级的刚性需求。
行业发展核心阻碍因素
- 高端智能机架配电单元采购与集成成本显著更高:相比仅具备基础配电功能的入门级产品,高精度计量电路、工业级网络模块、继电器开关、全链路网络安全固件的加入,大幅提升了智能PDU的硬件成本,同时也增加了部署调试、后续固件运维的工作量,对成本敏感的中小数据中心来说采购门槛明显更高。
- 存量数据中心改造标准化难度极大:大量服役多年的存量数据中心内部,不同时期采购的PDU电压规格、插座标准、机柜结构差异极大,很难用统一型号的智能机架配电单元完成大规模标准化改造,改造成本和实施难度远高于全新数据中心项目。
- 联网型机架配电单元的电力安全与网络安全要求极高:PDU是IT设备上游最后一级配电节点,一旦出现硬件故障直接导致业务设备断电;同时接入数据中心内网的智能PDU也成为网络安全边界的一部分,需要长期保障固件安全、加密通信、分级权限管控能力,客户对新型号产品的导入验证周期极长,替换决策非常谨慎。
行业未来发展核心趋势
- AI高密度机架高功率化成为主流升级方向:适配AI服务器的高功率三相机架配电单元技术持续迭代,产品最高支持功率从30kW、40kW快速向60kW级别演进,同时优化内部热设计、提升连接器耐温等级,完全满足高密度AI算力机架的极端供电需求。
- 全链路智能化与DCIM深度互联成为标配:新一代智能机架配电单元不再是孤立的末端配电设备,而是深度接入数据中心基础设施管理平台,实现机架级电力数据实时采集、容量智能规划、异常故障自动告警、远程批量运维的全流程数字化管理。
- 通用化全球部署设计广泛普及:支持可拆卸输入线、宽电压通用输入、混合式组合插座的PDU产品逐步成为主流,能够适配不同国家和地区的电网标准、不同品牌服务器的接口规格,大幅降低跨区域运营的超大规模数据中心的PDU型号库存复杂度。
- 【数据来源】
- 80%数据来自一手渠道,20%数据来自二手渠道。本公司利用大量的一手及二手资料来源核实所收集的数据或资料。
- 一手资料来源于研究团队对行业内重点企业访谈获取的一手信息数据,主要采访对象有公司CEO、营销/销售总监、高层管理人员、行业专家、技术负责人、下游客户、分销商、代理商、经销商以及上游原料供应商等。
- 二手资料来源主要包括全球范围相关行业新闻、公司年报、非盈利性组织、行业协会、政府机构、海关数据及第三方数据库等。本文应用了收集到的二手信息有来自新闻网站及第三方数据库如彭博新闻社、Market Watch、Hoovers、statista、TradingEconomics、Federal Reserve Economic Data、BIS Statistics、ICIS、CAS (American Chemical Society)、Investor Presentations、SEC文件、公司年报、Emerging Markets Information Service (EMIS)、Osiris、Zephyr、Uncomtrade、万得资讯、国研网、中国资讯行数据库、csmar数据库、皮书数据库及中经专网等。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





