全球高净值离岸投资市场核心规模基准
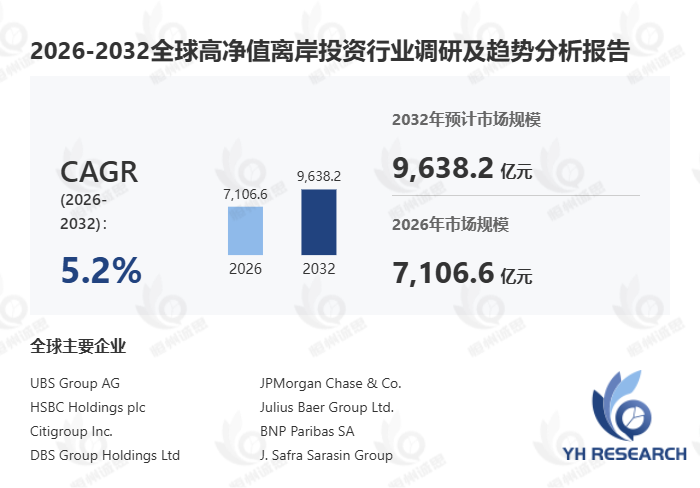
据恒州诚思调研统计,2025年全球高净值离岸投资收入规模约6708.2亿元,到2032年收入规模将接近9638.2亿元,2026-2032年CAGR为5.2%。这份经过多维度产业数据交叉验证的核心测算结果,收录在恒州诚思最新发布的《2026年全球高净值离岸投资市场分析报告》中,为跨境私人财富管理、家族办公室服务全产业链从业者提供精准的市场基数参考。
高净值离岸投资产品定义与核心服务边界
高净值离岸投资是指面向高净值个人、超高净值家庭、企业家及家族办公室,由专业金融机构围绕客户主要居住地或财富来源地之外持有、投资或管理的金融资产提供的跨境投资与财富管理活动。该市场以国际私人银行、全权委托投资管理、投资顾问、全球证券交易、多币种资产配置、基金与结构化产品配置、私人市场投资、全球托管以及与投资组合相关的融资服务为主要业务形态。
服务机构通常依托国际金融中心和多司法辖区Booking Centre建立客户关系,使高净值客户能够在不同市场、币种和资产类别之间进行资产配置,并实现组合分散、流动性管理、汇率风险管理、投资报告和跨境合规管理。
其商业模式具有较强的长期客户关系属性,价值主要来自持续的资产管理及顾问费、金融产品与交易收入、托管相关收入,以及与投资组合直接相关的外汇和融资业务。行业核心共识清晰明确:瑞士2024年跨境私人客户资产约2.4万亿瑞郎,仍是全球重要跨境私人财富中心;香港2025年私人银行及私人财富管理资产规模约1.7万亿美元;DIFC私人银行2025年顾问资产规模达到1038亿美元;全球大型银行和瑞士私人银行构成核心供给层,亚洲财富平台及独立管理机构进一步扩大供给基础;亚洲与中东正在成为国际Booking Centre和超高净值财富服务的重要扩张区域。
高净值离岸投资正在由传统以离岸账户和资产持有为核心的模式,进一步转向透明化、多司法辖区协同的全球投资管理。客户越来越希望通过单一财富顾问关系协调多个Booking Centre、托管银行、币种和资产类别,超高净值投资组合也由传统股票、债券和基金逐步延伸至私人股权、私人信贷、基础设施及其他另类资产。家族办公室服务、跨托管机构资产汇总以及投资相关融资正在与传统私人银行业务深度融合。
数字化方向也由线上交易向顾问能力增强转变,投资组合分析、自动合规、客户资产聚合和AI辅助投资研究的重要性持续提升。同时,修订后的共同申报准则以及加密资产报告框架进一步强化全球税务信息透明度,使监管执行能力、跨境合规体系及透明的全球财富架构成为未来竞争的重要基础。
全链条产业链核心环节拆解
- 上游全球金融基础设施供应环节:覆盖全球主流资本市场交易清算体系、顶级私人市场另类资产管理人、全球多司法辖区资产托管银行三大核心主体,另类资产项目的稀缺获取能力、跨境资产托管的合规稳定性,直接决定财富管理机构能够为客户提供的资产配置广度和服务可靠性,是整个产业链最核心的上游价值源头。
- 中游跨境财富服务集成环节:分为全球顶级综合私人银行、区域型精品财富管理平台、独立多家族办公室三大服务梯队,核心运营难点集中在多司法辖区跨境合规体系搭建、跨Booking Centre的资产统一视图管理、超高净值客户定制化投资方案设计,单客户全生命周期综合价值挖掘能力是中游服务机构的核心竞争壁垒。
- 下游全周期家族财富服务环节:面向超高净值家族提供跨代财富传承规划、全球资产汇总报告、家族办公室运营外包、跨境投融资对接的配套专属服务,深度绑定家族几代人的长期财富管理需求,大幅提升客户长期粘性和单客生命周期价值。恒州诚思《2026年全球高净值离岸投资市场分析报告》中针对全产业链各环节的成本占比、核心壁垒都做了详细拆解,可直接作为跨境财富管理机构业务布局优化的参考。
市场核心驱动因素拆解
- 全球高净值企业家群体跨境资产分散配置需求持续释放驱动:全球新兴市场企业家群体的财富规模持续增长,大量企业家的业务布局、家族成员居住地分布在多个不同司法辖区,天然存在跨币种、跨市场的资产分散配置需求,避免单一区域的系统性风险,成为市场增长的核心原生动力。
- 私人市场另类资产配置需求快速增长驱动:超高净值家庭的资产配置结构持续升级,传统公开市场股票债券的占比逐步下降,私人股权、私人信贷、基础设施等另类资产的配置比例持续提升,这类资产几乎都需要通过跨境离岸投资架构进行布局,直接大幅拉高离岸投资市场的整体资产规模和服务附加值。
- 亚洲中东新兴国际财富中心基础设施持续完善驱动:香港、新加坡、迪拜等新兴国际金融中心的私人财富管理配套法规、托管基础设施、专业人才储备持续成熟,为全球跨境财富提供了更多元化的Booking Centre选择,进一步降低了跨境离岸投资的落地门槛,推动市场整体规模稳步扩张。
行业发展核心阻碍因素
- 全球跨境合规与客户准入运营成本持续走高:全球CRS共同申报准则、跨境反洗钱、制裁筛查、财富来源核验的监管要求持续收紧,服务机构为了满足多司法辖区的合规要求,需要投入极高的系统成本和专业人力成本,中小规模财富机构的合规运营压力急剧上升。
- 传统标准化公开市场产品的费率价格战持续加剧:高净值客户的市场认知越来越成熟,对于公开市场股票、债券等标准化产品,客户对机构级超低费率的要求越来越高,传统靠标准化产品赚取高额管理费的盈利模式空间被大幅压缩。
- 全球顶尖私人银行专业人才竞争极其激烈:拥有十几年以上跨境财富管理经验、能够独立维护超高净值客户关系的资深客户经理是行业最核心的稀缺资源,头部机构为了争夺优质人才付出的薪酬成本持续攀升,客户获取成本也同步水涨船高,进一步抬高了行业的运营成本基线。
行业未来发展核心趋势
- 多Booking Centre协同全球统一财富管理架构成为主流升级方向:新一代服务模式不再局限于单一离岸中心的账户服务,而是为客户搭建覆盖瑞士、香港、新加坡、迪拜等多个不同司法辖区的多Booking Centre协同架构,通过统一的财富顾问团队为客户提供跨所有辖区的资产统一视图、统一报告服务,彻底打破不同区域账户之间的信息孤岛。
- 家族办公室全外包运营服务市场快速扩容:大量新晋超高净值家族不再自行组建家族办公室全职团队,而是将家族资产汇总管理、投研支持、行政运营、合规申报等全部非核心职能外包给专业财富服务机构,大幅降低家族办公室的长期运营成本,这类外包服务将成为未来行业增长最快的细分赛道。
- AI智能辅助投研与自动化跨境合规系统全面普及:AI大模型深度整合全球资本市场数据、跨境监管法规库,能够自动为客户生成定制化资产配置方案,自动完成全流程跨境合规筛查和税务申报数据准备,大幅提升财富顾问的服务效率,降低整体合规运营成本。
【数据来源】
本报告数据中,80%来自一手资料,20%来自二手资料。研究团队通过多渠道收集信息,并对获取的数据及资料进行交叉核验,以确保数据的准确性与可靠性。
一手资料主要来源于研究团队对行业重点企业及相关市场参与者开展的访谈调研,获取行业原始信息。受访对象包括企业CEO、营销及销售总监、高级管理人员、行业专家、技术负责人、下游客户、分销商、代理商、经销商以及上游原材料供应商等。
二手资料主要涵盖全球相关行业新闻、企业年度报告、非营利组织、行业协会、政府机构、海关统计数据及第三方专业数据库等。本报告引用的二手信息主要来自新闻网站及第三方数据库,包括彭博新闻社、MarketWatch、Hoovers、Statista、Trading Economics、Federal Reserve Economic Data、BIS Statistics、ICIS、CAS(American Chemical Society)、Investor Presentations、SEC文件、公司年报、Emerging Markets Information Service(EMIS)、Osiris、Zephyr、Uncomtrade、万得资讯、国研网、中国资讯行数据库、CSMAR数据库、皮书数据库及中经专网等。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





