全球外周血管用造影导管市场核心规模基准
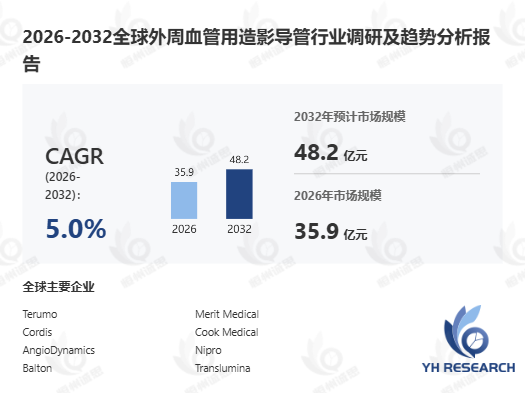
据恒州诚思调研统计,2025年全球外周血管用造影导管收入规模约34.13亿元,到2032年收入规模将接近48.22亿元,2026-2032年CAGR为5.0%。这份经过多维度产业数据交叉验证的核心测算结果,收录在恒州诚思最新发布的《2026年全球外周血管用造影导管市场分析报告》中,为外周血管介入医疗器械、血管外科临床全产业链从业者提供精准的市场基数参考。
外周血管用造影导管产品定义与核心性能边界
2025年全球外周血管用造影导管全年临床手术使用总量已突破3200万支,行业平均单支产品终端采购价格约1066元。外周血管用造影导管是用于外周血管造影检查及介入治疗过程中血管显影的一次性血管内诊断导管,通常经股动脉、桡动脉或肱动脉等通路进入主动脉、肾动脉、内脏动脉、盆腔及上下肢等目标血管,通过输送造影剂显示血管解剖结构及狭窄、闭塞、动脉瘤等病变。产品通常由聚合物导管轴体、编织增强层、显影头端和连接座组成,根据目标血管和操作路径采用不同预成型头端,主流规格集中于4F、5F和6F。核心性能包括推送性、扭矩传递、抗折性、头端形状保持能力、造影剂流量、耐压性能和显影性,部分产品通过亲水涂层、薄壁大腔和长工作长度设计提高复杂血管路径及经桡动脉入路下的操作性能。
行业核心共识清晰明确:外周血管用造影导管属于成熟且高频使用的一次性介入耗材,4F至6F是当前市场最主要的规格范围,亲水涂层和经桡动脉长规格是较明确的产品升级方向,全球供给由跨国介入器械企业与中国等区域型制造商共同构成。外周血管用造影导管的技术演进以渐进式升级为主,产品创新重点已由基础弯型和规格扩展转向更好的扭矩传递、抗折性能、柔软头端、低摩擦表面和更高造影剂流量。
全链条产业链核心环节拆解
- 上游核心医用精密部件供应环节:覆盖高润滑医用亲水涂层原料、医用级多层复合聚合物导管管材、高密度不锈钢编织增强丝、高清晰医用显影标记部件四大核心品类,导管轴体的层间粘接强度、亲水涂层的长期润滑耐久性,直接决定手术过程中的操作安全性,是整款产品最核心的基础性能门槛。
- 中游精密介入导管量产制造环节:分为常规标准规格造影导管大规模量产、高性能长规格亲水涂层定制产品开发两大梯队,核心技术难点集中在多层复合导管轴体的同轴精密挤出控制、微米级精度头端预成型定型、数十万级量产批次下的产品性能一致性管控,全批次产品的临床使用零不良事件记录是中游厂商的核心竞争壁垒。
- 下游临床配套技术服务环节:面向医院介入科室提供复杂外周血管造影手术操作指导、新型规格产品临床使用培训、科室介入耗材标准化管理支持的配套技术服务,深度绑定各级医院外周血管介入中心的能力建设需求,大幅提升产品附加值和客户长期粘性。恒州诚思《2026年全球外周血管用造影导管市场分析报告》中针对全产业链各环节的成本占比、核心壁垒都做了详细拆解,可直接作为医院介入科室核心造影耗材采购的优化参考。
市场核心驱动因素拆解
- 全球外周动脉疾病介入诊疗渗透率持续提升驱动:全球人口老龄化趋势加剧,下肢动脉硬化闭塞症、主动脉疾病等外周血管疾病的患者群体规模持续扩大,临床对外周血管疾病的早诊早治理念不断普及,外周血管造影检查和介入治疗的手术量长期稳定增长,直接带动作为基础诊断耗材的造影导管使用量同步提升,是市场增长的核心原生动力。
- 经桡动脉入路外周介入技术临床快速普及驱动:经桡动脉路径开展外周介入手术,相比传统股动脉入路,患者术后无需长时间卧床,体验大幅改善,临床接受度快速提升,这类新术式对100cm以上长规格、高扭控性能的造影导管需求大幅增加,为高性能升级款产品开辟了明确的增量市场空间。
- 新兴市场外周血管介入诊疗能力建设浪潮驱动:东南亚、拉美等过去介入诊疗基础薄弱的新兴市场,大量基层医院开始陆续建设独立的外周血管介入中心,基础造影导管作为介入科室必备的入门级耗材,采购需求集中释放,大幅拓宽了全球市场的整体增长边界。
行业发展核心阻碍因素
- 成熟标准型号产品的差异化竞争空间有限:经典弯型、常规4F-6F规格的普通造影导管产品技术已经高度标准化,不同厂商的基础款产品性能差异很小,产品很容易陷入单纯的价格竞争,压缩行业整体盈利空间。
- 集中带量采购政策持续推进带来价格压力:全球多个国家和地区都在推进高值医用耗材的集中带量采购政策,外周血管造影导管作为临床高频使用的一次性耗材,陆续被纳入集采范围,产品的终端采购价格长期呈现下行趋势,对生产企业的成本控制能力提出极高要求。
- 新品牌进入临床端的验证准入周期很长:造影导管直接进入人体血管内部使用,对产品的临床使用安全性要求极高,新品牌产品即使拿到注册证,也需要经过很长时间的临床使用观察评价,才能建立起医生的使用信任,新进入企业的市场拓展速度很难快速提升。
行业未来发展核心趋势
- 全亲水涂层高性能造影导管逐步成为临床主流配置:新一代全段亲水涂层造影导管,导管整体外表面全程覆盖高润滑亲水涂层,在极其迂曲的复杂外周血管路径中推送通过的阻力大幅降低,医生的操作难度显著下降,术中血管损伤风险进一步降低,逐步替代传统非亲水产品成为临床主流选择。
- 大腔薄壁高流量造影导管技术全面普及:采用新型薄壁增强结构设计的新一代产品,在维持相同外径规格的前提下,大幅提升导管内部内腔直径,造影剂的输送流量提升50%以上,血管造影的显影速度更快,成像质量显著提升,大幅缩短手术整体时长。
- 复合多功能造影导管逐步实现商业化落地:集造影显影、局部药物精准输注功能于一体的复合多功能造影导管,一次血管操作即可同步完成造影诊断和局部给药治疗,无需术中频繁交换导管,大幅减少血管内操作时间,降低患者的手术并发症风险。
【数据来源】
本报告数据中,80%来自一手资料,20%来自二手资料。研究团队通过多渠道收集信息,并对获取的数据及资料进行交叉核验,以确保数据的准确性与可靠性。
一手资料主要来源于研究团队对行业重点企业及相关市场参与者开展的访谈调研,获取行业原始信息。受访对象包括企业CEO、营销及销售总监、高级管理人员、行业专家、技术负责人、下游客户、分销商、代理商、经销商以及上游原材料供应商等。
二手资料主要涵盖全球相关行业新闻、企业年度报告、非营利组织、行业协会、政府机构、海关统计数据及第三方专业数据库等。本报告引用的二手信息主要来自新闻网站及第三方数据库,包括彭博新闻社、MarketWatch、Hoovers、Statista、Trading Economics、Federal Reserve Economic Data、BIS Statistics、ICIS、CAS(American Chemical Society)、Investor Presentations、SEC文件、公司年报、Emerging Markets Information Service(EMIS)、Osiris、Zephyr、Uncomtrade、万得资讯、国研网、中国资讯行数据库、CSMAR数据库、皮书数据库及中经专网等。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





