全球移动核磁共振机市场核心规模基准
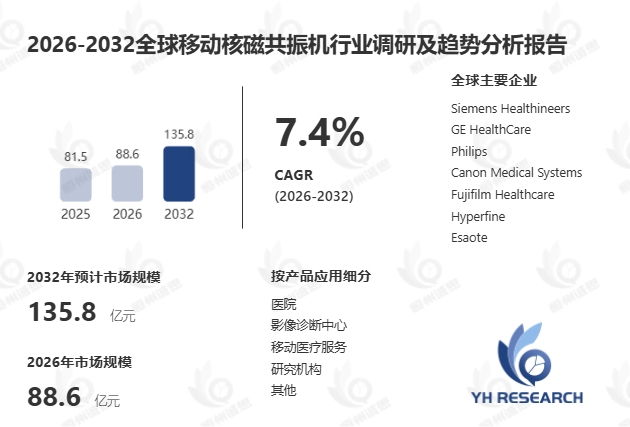
据恒州诚思调研统计,2025年全球移动核磁共振机收入规模约81.46亿元,到2032年收入规模将接近135.8亿元,2026-2032年CAGR为7.4%。这份经过多维度产业数据交叉验证的核心测算结果,收录在恒州诚思最新发布的《2026年全球移动核磁共振机市场分析报告》中,为医学影像全产业链从业者提供精准的市场基数参考。
移动核磁共振机产品定义与核心性能边界
拖车式MRI通过传统磁共振性能与灵活部署结合形成成熟移动影像模式,低场及超低场便携MRI推动磁共振由固定影像科室向床旁诊断延伸,医院是核心应用市场,影像中心和移动医疗服务推动设备共享部署,市场竞争由传统MRI厂商、便携MRI创新企业和移动医疗集成商共同构成。移动核磁共振机是将磁共振成像系统设计为可运输部署、可在不同医疗机构之间转移,或可在医疗机构内部移动至患者附近开展检查的诊断影像设备,通过静磁场、梯度磁场、射频激励、信号采集及图像重建获得软组织、神经系统、肌肉骨骼及其他器官的断层影像。主要产品形态包括安装于半挂车、卡车或移动医疗单元中的全尺寸移动MRI,以及采用低场或超低场磁体、基础设施要求明显降低的便携式或床旁MRI。行业发展趋势清晰明确:移动核磁共振机正在沿两条技术路线同步发展,一类是以传统全尺寸MRI为核心的拖车式和车载式系统,另一类是以低场、超低场和Point-of-Care为核心的院内便携式系统。
全链条产业链核心环节拆解
- 上游核心磁体与影像元器件供应环节:涵盖高均匀度紧凑型永磁磁体、高精度梯度线圈、低功耗射频激励系统、AI图像重建专用计算硬件四大核心品类,磁体的磁场均匀度、稳定性控制,直接决定最终移动MRI的图像信噪比、成像清晰度等核心性能指标,是整款设备最核心的基础性能门槛。
- 中游系统集成与移动化适配开发环节:分为成熟拖车式全尺寸移动MRI大规模集成、院内便携式低场移动MRI定制开发两大梯队,核心技术难点集中在频繁运输振动环境下的磁体长期稳定性保持、非专用MRI机房复杂电磁环境下的成像抗干扰控制、低场磁场下的高信噪比AI图像重建算法开发,全系列设备的移动场景下临床成像可靠性是中游厂商的核心竞争壁垒。
- 下游临床场景配套技术服务环节:面向医疗机构提供移动MRI部署选址指导、临床扫描协议定制开发、移动影像车队运维管理的配套技术服务,深度绑定医疗机构提升高级影像可及性、降低危重患者转运风险的核心需求,大幅提升产品附加值和客户长期粘性。恒州诚思《2026年全球移动核磁共振机市场分析报告》中针对全产业链各环节的成本占比、核心壁垒都做了详细拆解,可直接作为各级医疗机构核心影像设备集中采购的优化参考。
市场核心驱动因素拆解
- 降低传统MRI高门槛基础设施投入的需求驱动:传统固定MRI机房需要高额的建筑改造、射频屏蔽、专用供电冷却工程投入,大量中小型基层医院、偏远地区医疗机构完全没有能力建设永久MRI机房,移动MRI无需永久机房即可快速部署,大幅降低了高级磁共振影像的普及门槛,是市场增长的核心原生动力。
- 危重患者床旁影像检查的临床需求持续爆发驱动:ICU、急诊卒中、神经外科危重患者,转运至固定MRI机房的过程中存在极高的临床风险,床旁便携式移动MRI可以直接将影像设备推至患者床边,完全避免转运过程带来的生命危险,这类临床刚需场景的需求正在快速释放。
- 医疗机构弹性影像扩容的需求持续提升驱动:大量医疗机构在原有固定MRI设备更新换代、医院改扩建期间,会出现长达数月的磁共振检查能力空缺,拖车式移动MRI可以快速进场部署,临时补充影像检查能力,同时区域影像共享服务模式的普及,也让同一台移动设备可以在多个医疗机构之间轮转使用,大幅提升设备的资产利用率。
行业发展核心阻碍因素
- 全尺寸拖车式移动MRI的整体购置成本仍然偏高:全尺寸移动MRI不仅需要高价值的1.5T MRI主机,还需要配套专用拖车、移动射频屏蔽舱体、减振调平系统、独立冷却供电系统,整套系统的初始投资规模仍然很高,对很多预算有限的医疗机构的市场渗透形成约束。
- 低场便携式MRI的图像性能无法完全替代高场固定设备:低场、超低场便携式MRI的图像信噪比和精细分辨率,和传统1.5T、3.0T高场固定MRI相比仍有明显差距,无法完全覆盖所有需要高精度精细成像的复杂检查场景,应用范围存在明确的边界限制。
- 移动MRI的临床合规与使用管理复杂度较高:移动MRI的跨机构转运部署、院内床旁移动使用,需要解决磁安全管控、电磁干扰防护、感染控制、操作人员专项培训、检查费用医保支付政策衔接等一系列配套问题,落地推进的流程复杂度远高于传统固定影像设备。
行业未来发展核心趋势
- 无液氦低场永磁移动MRI成为市场主流升级方向:完全摆脱液氦依赖的全永磁低场移动MRI,彻底消除了传统超导MRI复杂的低温冷却系统需求,设备整体重量、能耗、部署难度大幅下降,同时依托AI图像重建算法,图像质量完全满足常规临床诊断要求,成为未来基层普及型移动MRI的主流技术路线。
- 床旁专用神经移动MRI在急诊ICU场景大规模普及:专门针对卒中、神经重症检查优化的紧凑型床旁专用移动MRI,体积小、部署快、操作门槛低,急诊和ICU的临床医护人员经过简单培训即可完成扫描操作,在黄金救治时间内快速获取颅脑影像,大幅提升卒中、脑损伤等危重疾病的救治成功率。
- 移动影像车队云化智能管理体系全面普及:多台移动MRI组成的区域共享影像车队,接入云端智能调度管理平台,实时监控每台设备的运行状态、位置、预约检查量,自动优化调度设备在不同签约医疗机构之间轮转,最大化提升单台设备的年检查量和资产回报率,彻底打破传统高级影像资源的地域分布不均衡痛点。
【数据来源】
本报告数据中,80%来自一手资料,20%来自二手资料。研究团队通过多渠道收集信息,并对获取的数据及资料进行交叉核验,以确保数据的准确性与可靠性。
一手资料主要来源于研究团队对行业重点企业及相关市场参与者开展的访谈调研,获取行业原始信息。受访对象包括企业CEO、营销及销售总监、高级管理人员、行业专家、技术负责人、下游客户、分销商、代理商、经销商以及上游原材料供应商等。
二手资料主要涵盖全球相关行业新闻、企业年度报告、非营利组织、行业协会、政府机构、海关统计数据及第三方专业数据库等。本报告引用的二手信息主要来自新闻网站及第三方数据库,包括彭博新闻社、MarketWatch、Hoovers、Statista、Trading Economics、Federal Reserve Economic Data、BIS Statistics、ICIS、CAS(American Chemical Society)、Investor Presentations、SEC文件、公司年报、Emerging Markets Information Service(EMIS)、Osiris、Zephyr、Uncomtrade、万得资讯、国研网、中国资讯行数据库、CSMAR数据库、皮书数据库及中经专网等。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏