
全球激光多功能一体机市场核心规模基准
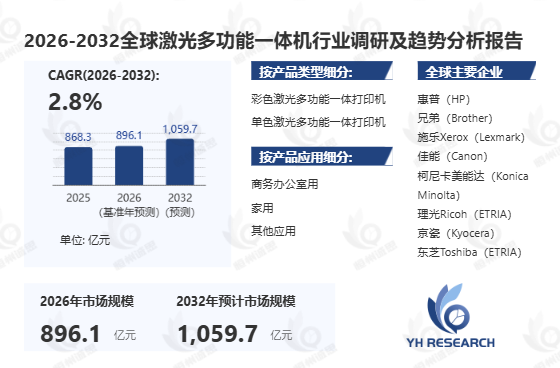
据恒州诚思调研统计,2025年全球激光多功能一体机收入规模约868.3亿元,到2032年收入规模将接近1059.7亿元,2026-2032年CAGR为2.8%。这份经过多维度产业数据交叉验证的核心测算结果,收录在恒州诚思最新发布的《2026年全球激光多功能一体机市场分析报告》中,为智能办公设备与企业IT服务全产业链从业者提供精准的市场基数参考。
激光多功能一体机产品定义与核心性能边界
2025年全球激光多功能一体机产量及出货量估计约为2120万台,2025年全球激光多功能一体机硬件平均市场价格估计约为543美元/台,亚太地区是全球主要消费区域之一,北美和欧洲由于企业级设备渗透率、打印管理服务普及率以及高端产品占比较高,仍是重要的高价值消费市场,彩色激光多功能一体打印机是市场主导产品类型,收入市场份额约为54%,商务办公室用是最大的下游应用市场,市场份额约为70%。激光多功能一体机是一类采用电子照相成像及碳粉定影技术,并将打印、复印、扫描等多种文档处理功能集成于一体的办公打印设备,部分产品还具备传真、自动输稿、双面扫描、装订整理、文档管理及网络连接等功能。与普通单功能打印机相比,激光多功能一体机能够在一台设备上完成多种文档输入、输出和数字化处理任务,具有打印速度较快、输出质量稳定、月打印负荷较高以及中高打印量场景下单页使用成本较低等特点。行业发展趋势清晰明确:激光多功能一体机正在从单纯的打印硬件逐步向综合数字办公终端转型,企业客户越来越重视打印、快速扫描、云端连接、移动打印、安全文档流程、用户认证以及设备集中管理等功能的综合集成。
全链条产业链核心环节拆解
- 上游核心精密成像部件与主控半导体供应环节:涵盖高耐久感光鼓成像组件、高精度激光扫描光学引擎、低功耗主控MCU芯片、长寿命定影胶辊四大核心品类,成像引擎的打印分辨率稳定性、主控芯片的安全加密能力,直接决定最终激光多功能一体机的长期打印可靠性和文档信息安全等级,是整款设备最核心的基础性能门槛。
- 中游整机集成与固件系统开发环节:面向中小微企业的基础型激光多功能一体机大规模量产、面向大型政企客户的高端安全级智能数字办公终端定制开发两大梯队,核心技术难点集中在全流程打印图像色彩一致性管控、全链路网络数据加密安全防护、高负载下整机长期运行稳定性优化,全批次设备的品控一致性是中游厂商的核心竞争壁垒。
- 下游部署运维与全生命周期增值服务环节:面向政企客户提供设备部署调试、打印管理系统对接、定期固件安全更新、全生命周期耗材运维托管的配套技术服务,深度绑定企业降低综合办公文档处理成本、提升文档信息安全等级的核心需求,大幅提升产品附加值和客户长期粘性。恒州诚思《2026年全球激光多功能一体机市场分析报告》中针对全产业链各环节的价值分布、核心壁垒都做了详细拆解,可直接作为政企采购部门核心智能办公设备集中采购的优化参考。
市场核心驱动因素拆解
- 混合分布式办公模式普及驱动:后疫情时代混合办公成为主流,企业不再集中部署少数几台大型复合机,而是在各个部门工作组、分支机构、远程办公点分布式部署更多紧凑型激光多功能一体机,支撑本地快速打印扫描需求,是市场增长的核心原生动力。
- 高文档密集型行业的合规刚性需求驱动:金融、政府、教育、医疗、法律这类强监管文档密集型行业,依然有大量纸质文件输出、纸质档案数字化归档的刚性合规需求,激光打印的高可靠性、高稳定性、单页低成本特性,完全适配这类高打印量场景的长期使用要求,存量设备更新需求持续释放。
- 彩色激光产品价格下探带动渗透率提升驱动:彩色激光多功能一体机的硬件采购成本持续下探,和单色产品的价格差不断缩小,越来越多中小企业开始替换老旧单色设备,升级为支持彩色输出的多功能一体机,彩色产品的市场渗透率持续快速提升,带动整体市场的平均单机价值量稳步上涨。
行业发展核心阻碍因素
- 无纸化办公持续推进,整体打印量呈现结构性下降趋势:全球越来越多企业把审批、协作、存档全流程迁移到云端数字化文档平台,传统纸质打印的整体市场大盘长期处于缓慢萎缩状态,一定程度上限制了激光多功能一体机市场规模的扩张速度。
- 高端商务喷墨产品形成直接替代竞争:新一代高端商务喷墨设备的打印速度、可靠性、单页使用成本已经和入门级激光产品非常接近,同时还具备更省电、更静音的优势,对中低速入门级激光多功能一体机的市场空间形成明显分流。
- 上游核心元器件价格波动持续挤压厂商利润空间:主控半导体芯片、精密电机、感光鼓等核心零部件的供应链价格波动,叠加全球环保合规要求不断提升带来的合规成本上涨,持续压缩设备制造商的盈利空间,行业整体盈利压力持续增加。
行业未来发展核心趋势
- 全链路安全增强型政企专用激光多功能一体机成为主流升级方向:新一代高端设备搭载硬件级安全加密芯片,支持安全启动、加密通信、身份认证、刷卡安全打印释放,从根源上杜绝敏感涉密文档泄露风险,完全适配政府、军队、金融等强涉密场景的严苛信息安全要求,逐步替代传统普通商用设备,成为高安全等级单位的标配采购选项。
- 云原生智能文档处理终端成为产品核心升级方向:新一代设备不再是孤立的本地打印硬件,而是深度对接云端文档管理系统,自动完成纸质文件高速扫描、AI文字识别、智能分类归档、云端同步上传全流程操作,直接打通纸质文档到数字化办公系统的最后一公里,从单纯的输出设备升级为综合数字办公入口。
- 设备全生命周期低碳循环设计成为行业标配:新一代产品大量采用再生环保塑料制造,核心成像部件设计为长寿命可替换结构,整机拆解难度大幅降低,配套完善的耗材回收、旧机翻新再制造体系,完全满足全球企业日益严格的碳中和绿色采购要求,低碳属性成为未来企业采购的重要评估指标。
【数据来源】
本报告数据中,80%来自一手资料,20%来自二手资料。研究团队通过多渠道收集信息,并对获取的数据及资料进行交叉核验,以确保数据的准确性与可靠性。
一手资料主要来源于研究团队对行业重点企业及相关市场参与者开展的访谈调研,获取行业原始信息。受访对象包括企业CEO、营销及销售总监、高级管理人员、行业专家、技术负责人、下游客户、分销商、代理商、经销商以及上游原材料供应商等。
二手资料主要涵盖全球相关行业新闻、企业年度报告、非营利组织、行业协会、政府机构、海关统计数据及第三方专业数据库等。本报告引用的二手信息主要来自新闻网站及第三方数据库,包括彭博新闻社、MarketWatch、Hoovers、Statista、Trading Economics、Federal Reserve Economic Data、BIS Statistics、ICIS、CAS(American Chemical Society)、Investor Presentations、SEC文件、公司年报、Emerging Markets Information Service(EMIS)、Osiris、Zephyr、Uncomtrade、万得资讯、国研网、中国资讯行数据库、CSMAR数据库、皮书数据库及中经专网等。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





