制动卡钳是向刹车盘施加作用力的部件,刹车总泵产生的液压最终作用在卡钳内部的活塞上,活塞扩张之后会将刹车片推向刹车盘。
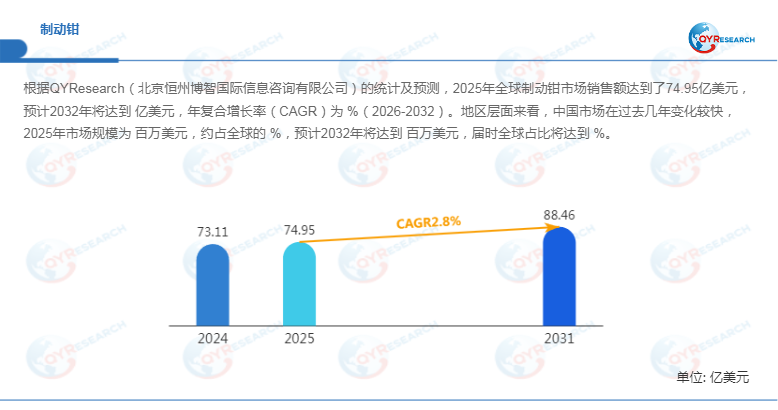
根据QYResearch最新调研报告显示,预计2032年全球制动钳市场规模将达到9069百万美元,未来几年年复合增长率CAGR为2.8%。

主要驱动因素:安全需求升级与新能源车结构性变革
制动钳市场在2026年的增长并非单纯依赖于汽车销量的增减,而是由更深层次的安全法规升级与
产品结构性变化所驱动。
1. 全球汽车安全法规趋严,推动盘式制动器渗透率提升
全球主要汽车市场对于制动安全性能的标准日益严苛,直接推动了盘式制动系统对鼓式制动器的替代。由于盘式制动器在散热性和制动稳定性上优势明显,目前全球超过65%的乘用车和75%的商用车已采用盘式制动系统,这直接拉动了对高性能制动钳的刚性需求。
2. 新能源与轻量化趋势倒逼材料技术升级
2026年,新能源车市场已进入成熟期,为了抵消电池包带来的额外重量并提升续航里程,主机厂对轻量化零部件的需求极为迫切。铝合金和复合材料正在加速取代传统的铸铁材料,铝制卡钳因其能显著降低簧下质量、提升续航能力而成为市场增长最快的细分领域,占据了42%的市场份额。
3. 消费升级与SUV热潮带动多活塞卡钳需求
消费者对车辆操控性和外观的追求,使得SUV及中高端车型市场份额持续扩大。这些车型需要更强的制动力来匹配其较大的车身自重,直接导致2活塞及以上多活塞卡钳的渗透率提升。数据显示,SUV和皮卡对双活塞卡钳的采用率已超过42%,而多活塞固定卡钳在高端市场的占比也在稳步增长。
发展机遇:电动化红利与智能化集成
尽管市场总量增速趋于平缓(约3-4%的复合增长率),但技术路线的切换为制动钳制造商开辟了新的利润增长点和赛道。
1. 电动汽车专用制动钳(EV-Specific Calipers)迎来蓝海
电动汽车不仅需要轻量化,其再生制动系统的工作逻辑也改变了制动部件的磨损模式。这催生了专门针对低拖滞力矩(减少摩擦片与制动盘的接触以降低能耗)和更高耐腐蚀性的制动钳需求。2026年,预计有超过40%的新设计卡钳针对电动化平台进行了专项优化,这为具备精密制造能力的企业带来了高附加值订单。
2. 智能化与线控制动(BBW)集成创造高技术壁垒
随着自动驾驶技术的普及,制动系统必须向“线控”转型。新一代制动钳不再是简单的液压执行机构,而是开始集成电子驻车(EPB)电机、温度及磨损传感器,成为智能底盘的核心部件。这种机电一体化趋势提高了行业进入门槛,但也为拥有研发优势的企业提供了摆脱低价竞争的机遇。
3. 庞大的售后市场(Aftermarket)存量博弈
全球汽车保有量的持续增长为制动钳售后市场提供了稳定的现金流。尤其是在北美和欧洲,车龄老化使得制动系统维修更换频率增加。售后市场中,高性能改装卡钳和品牌替换件占据了相当可观的份额,高端品牌在售后升级市场的渗透率接近42%,这为零部件供应商提供了高利润的销售渠道。
阻碍因素:成本压力与供应链脆弱性
机遇与挑战并存,2026年的制动钳市场依然面临严峻的成本与合规考验,尤其对中低端市场造成了显著挤压。
1. 原材料价格波动与高昂的制造成本
制动钳的生产高度依赖铝、钢等金属原材料,2026年全球供应链的不确定性导致原材料价格持续波动。特别是轻量化所需的铝制卡钳,其精密铸造与机加工成本远高于传统铸铁件。超过35%的制造商表示,高昂的材料与加工成本正在侵蚀利润,导致价格敏感型市场(如A级轿车)在推广高性能卡钳时面临巨大阻力。
2. 日趋严格的合规与认证壁垒
全球不同市场(如欧盟、北美)对制动部件的环保标准(如无重金属排放)和安全认证不断更新。制造商需要投入巨额资金进行产品测试和产线改造以满足不同地区的标准。报告指出,近55%的汽车生产商在满足制动效率及环保合规方面感到困难,这对于想要进行全球化扩张的中小企业构成了实质性的贸易壁垒。
3. OEM(整车配套)市场的价格战与供应链认证周期长
在OEM前装市场,主机厂为了控制整车成本,往往对大规模采购的零部件施加强大的降价压力。同时,汽车行业的供应链认证周期极长,新进入者即便拥有技术优势,也难以在短期内打破现有巨头(如Brembo、ZF、Continental等)建立的客户粘性。这种双重挤压使得非头部企业在2026年的生存空间更为艰难。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏