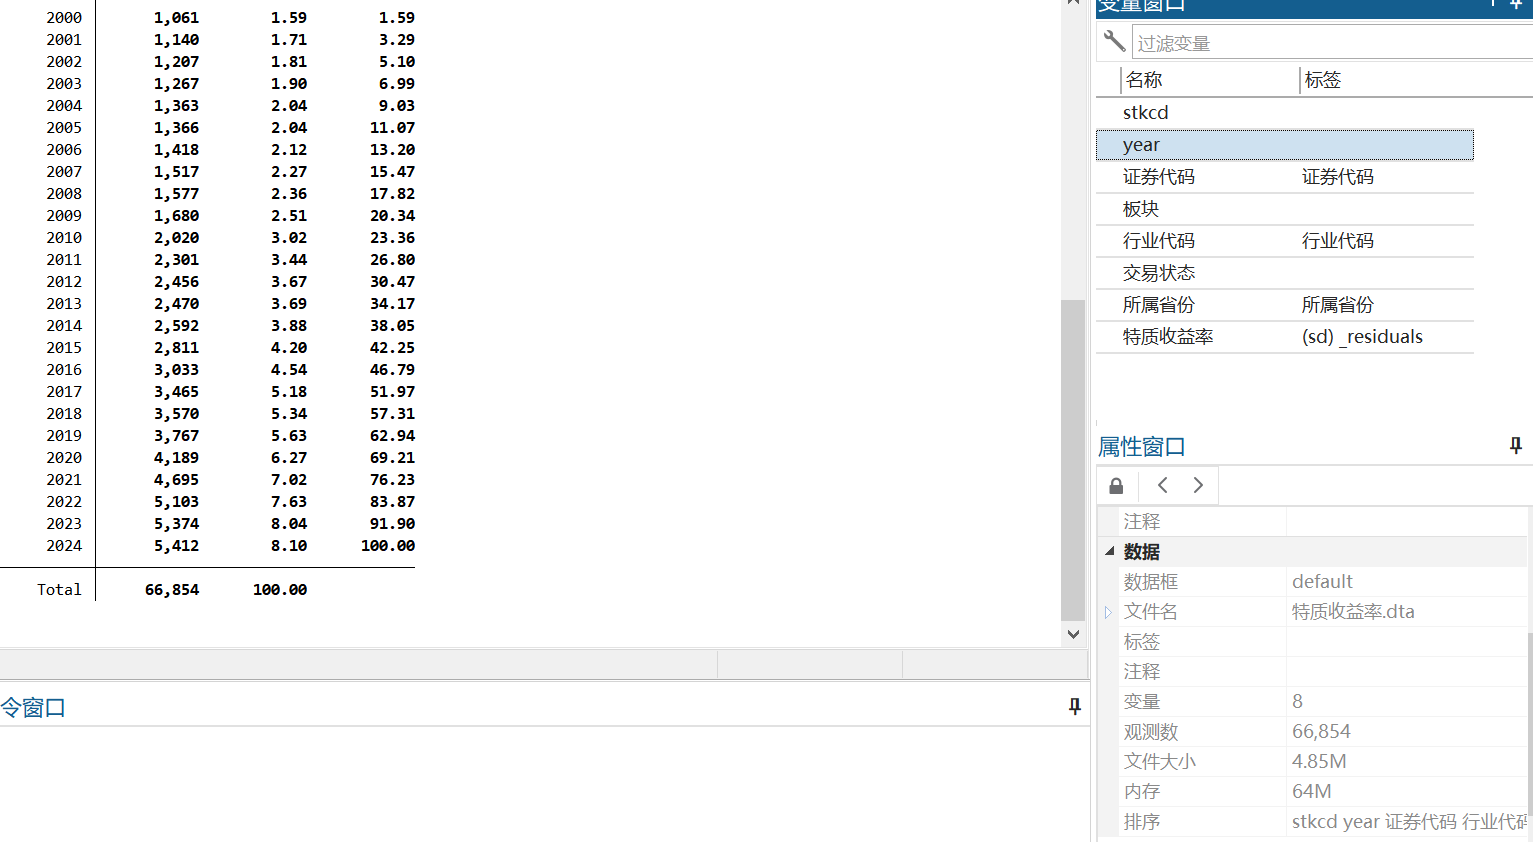
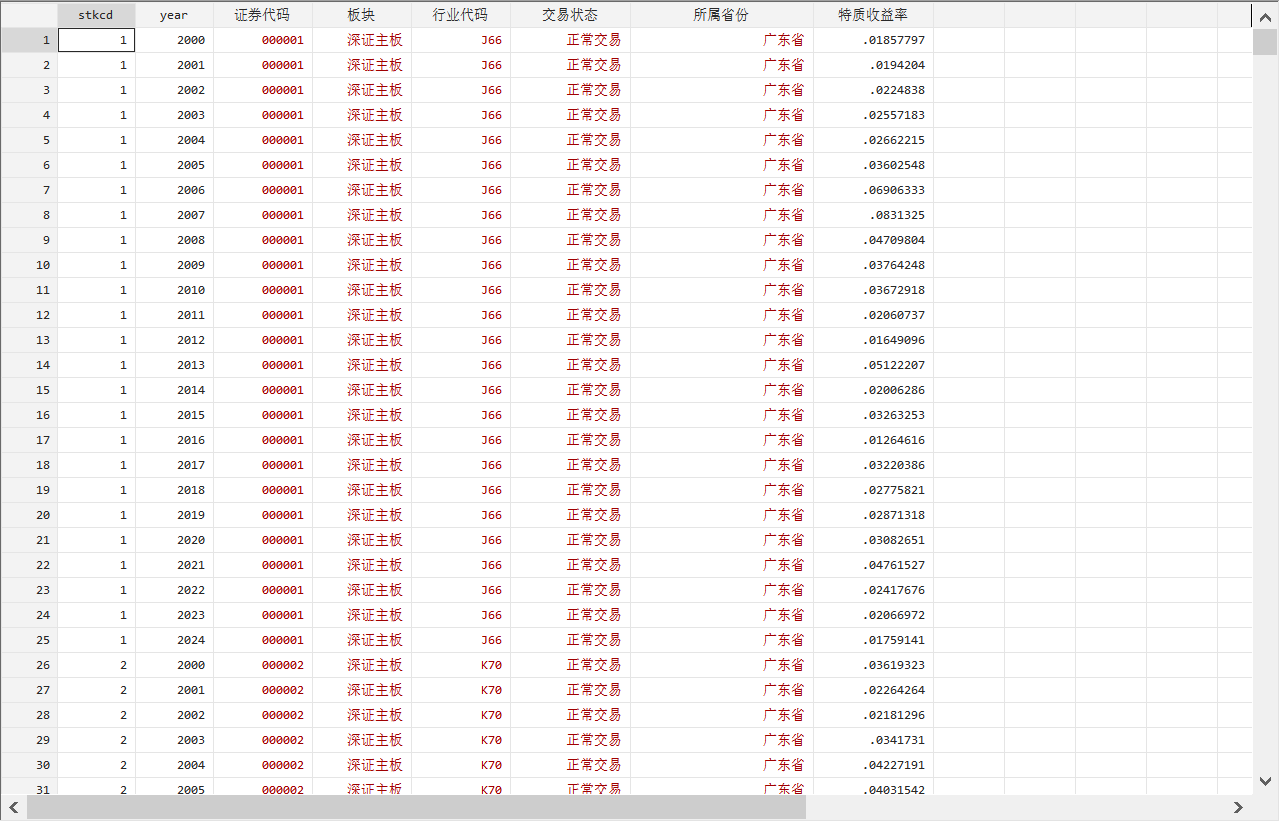
股票特质收益率2000-2024,上市公司股票特质收益率数据2024
发货内容:stata代码+原始数据+参考文献+最终结果
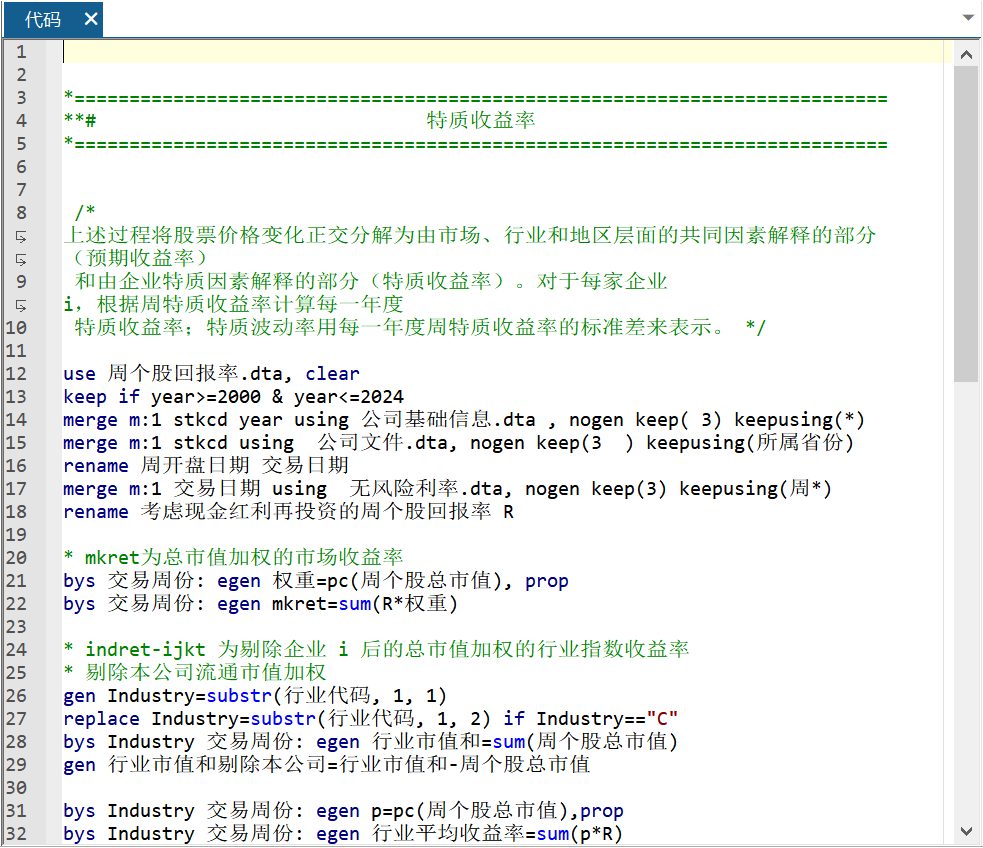
借鉴 Leary 和 Roberts(2014)、Adhikari 和 Agrawal(2018)以及 Grennan(2019)的研究,我们使用优化后的股票特质收益率(Idiosyncratic returns)和特质波动率(Idiosyncratic volatility)来构造同群企业金融化行为的工具变量。首先,我们借鉴 Leary 和 Roberts(2014)的做法,采用如下扩展市场指数模型估计股票特质收益率:
其中,rijkt 为 j 行业 k 地区的 i 企业在第 t 周的股票收益率。mkrett 为总市值加权的市场收益率;rf 为一年期存款利率表示的无风险收益率;indret−ijkt 为剔除企业 i 后的总市值加权的行业指数收益率;arearet−ijkt 为企业 i 所在省份的其他企业总市值加权的地区指数收益率。利用每家企业每一年的周股票收益率来估计模型 (2),得到回归系数后通过下式计算每只股票的周收益率期望值(r^ijkt)和特质收益率(η^ijkt):
上述过程将股票价格变化正交分解为由市场、行业和地区层面的共同因素解释的部分(预期收益率)和由企业特质因素解释的部分(特质收益率)。对于每家企业i,根据周特质收益率计算每一年度特质收益率;特质波动率用每一年度周特质收益率的标准差来表示。
附件列表




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏