据恒州诚思最新调研数据显示,2025年全球操作技术安全解决方案市场市场规模将达1720.1亿元,预计至2032年将攀升至4391.5亿元,未来六年复合增长率(CAGR)达14.1%。这一增长态势背后,是工业数字化转型中OT安全需求从隐性痛点向刚性需求的转变——随着工业控制系统(ICS)、SCADA、PLC等关键基础设施的网络安全威胁频发,OT安全已从传统IT安全的附属领域,演变为工业互联网时代的核心安全基础设施。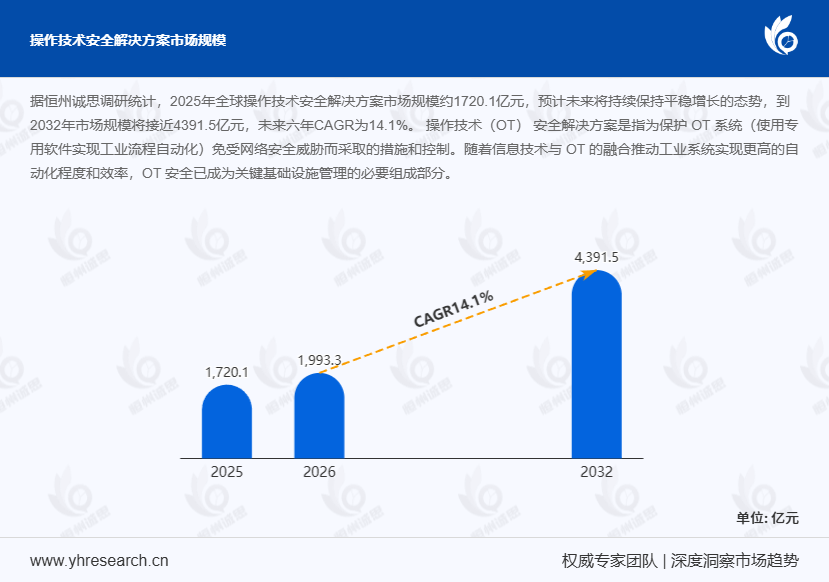
一、IT-OT融合:双刃剑效应下的安全重构关键词:IT-OT融合、工业协议、网络分段
制造业、能源、交通等领域的数字化进程显著加速了IT系统与OT环境的深度融合。据工信部2024年6月发布的《工业互联网安全白皮书》,我国重点工业企业IT-OT融合率已从2020年的32%提升至2024年的68%,但融合带来的攻击面扩张问题日益严峻:某汽车零部件企业引入数字孪生技术后,虽将产线调试周期缩短40%,却因未及时部署OT安全方案,导致2024年Q2遭遇勒索软件攻击,造成1200万元直接损失。
OT安全解决方案的核心价值在于其针对工业协议(如Modbus、Profinet)和传统设备的定制化防护能力。例如,某石化企业通过部署支持OPC UA协议深度解析的防火墙,将工业网络攻击检测率从65%提升至92%,同时通过微分段技术将横向移动风险降低70%。这种技术适配性是传统IT安全方案难以替代的——据Gartner 2024年Q3报告,83%的工业企业在尝试用IT安全工具防护OT系统时遭遇兼容性问题。
二、攻击升级:关键基础设施的"靶心效应"关键词:勒索软件、供应链攻击、异常检测
2024年全球工业系统遭受的网络攻击呈现"三化"特征:
- 攻击目标精准化:能源、供水等关键基础设施成为主要攻击对象,2024年H1全球能源行业OT系统攻击事件同比增长127%;
- 攻击手段复合化:勒索软件与供应链攻击结合,2024年3月某欧洲电网企业因供应商软件漏洞被植入后门,导致3个国家同时停电;
- 攻击后果实体化:OT系统直接控制物理过程,2024年Q2美国某制造工厂因PLC被篡改,导致价值200万美元的设备永久性损坏。
这类高风险事件推动监管机构与企业高管对OT安全的认知升级。2024年5月,欧盟通过《关键基础设施安全指令2.0》,要求能源、交通等领域企业必须在2025年底前部署支持异常检测的OT安全平台,否则将面临全球年营收4%的罚款。这一政策直接催生了2024年Q3全球OT安全市场23%的环比增长。
三、合规驱动:从成本中心到战略投资关键词:IEC 62443、NERC CIP、事件响应
全球监管框架的收紧正在重塑OT安全市场格局。北美市场受NERC CIP标准影响,2024年合规驱动支出占比达61%;欧洲市场因NIS2指令实施,2024年H1企业OT安全预算同比增长45%;中国市场在《工业互联网创新发展行动计划(2021-2023年)》推动下,2024年重点工业企业OT安全投入占比首次超过IT安全(达58%)。
值得关注的是,2024年中小企业成为OT安全投入的新增长极。据IDC 2024年Q4数据,全球中小企业OT安全支出占比从2020年的19%提升至2024年的37%,这一趋势在亚太地区尤为明显——某东南亚制造集群通过政府补贴计划,在2024年为200家中小企业部署了标准化OT安全套件,使区域工业网络攻击事件下降62%。
四、IIoT扩张:安全需求与技术挑战并存关键词:边缘设备、智能电网、数据完整性
工业物联网设备的爆发式增长为OT安全市场注入新动能。2024年全球工业传感器出货量达127亿个,其中63%部署在亚太地区;智能电网领域,2024年中国新增智能电表1.8亿只,带动OT安全边缘网关需求增长89%。
但海量设备的接入也带来新挑战:某智能工厂在部署5000个物联网节点后,发现37%的设备存在默认密码未修改问题,12%的设备运行着已知漏洞的固件版本。这促使企业从"被动防护"转向"主动免疫"——2024年全球OT安全市场中,支持设备指纹识别和零信任架构的解决方案占比从2020年的21%提升至49%。
五、市场格局:头部企业技术卡位与生态竞争关键词:市场占有率、产业链协同、本土化
全球OT安全市场呈现"双寡头+多强"格局:施耐德电气与西门子凭借工业基因优势,2024年合计占据全球38%市场份额;Palo Alto Networks、Fortinet等IT安全厂商通过收购工业安全企业快速切入市场;中国市场中,启明星辰、天融信等本土企业通过与华为、中兴等设备商深度合作,在电力、轨道交通领域形成差异化竞争力。
产业链层面,上游芯片厂商(如英特尔SGX技术)与中游安全厂商的协同日益紧密。2024年9月,英伟达发布专门针对工业控制器的BlueField-3 DPU,将加密计算性能提升10倍,为OT安全解决方案提供硬件级支撑;下游应用中,流程制造(如化工、电力)因系统复杂性更高,2024年OT安全投入强度是离散制造(如汽车、电子)的1.8倍。
本文核心数据来源:恒州诚思2024年全球OT安全市场报告、Gartner工业网络安全预测、IDC中小企业数字化转型研究、工信部工业互联网安全白皮书(2024)。
调研范围:全球市场总体规模(2021-2032)、头部企业市场占有率(2021-2026)、中国及重点国家需求结构、产业链上下游分析。
典型企业案例:施耐德电气EcoStruxure Security、西门子Industrial Security Services、启明星辰工业控制系统安全解决方案。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





