内部控制重大缺陷
计算说明
虽然我国法规未明确内部控制重大缺陷的具体界定,但《企业内部控制审计指引》明确了可能存在内部控制重大缺陷的迹象表现在四个方面:注册会计师发现董事、监事和高级管理人员舞弊;企业更正已经公布的财务报表;注册会计师发现当期财务报表存在重大错报,而内部控制在运行过程中未能发现该错报;企业审计委员会和内部审计机构对内部控制的监督无效。所以,本文将内部控制重大缺陷界定为会计年度存在:(1)受到证监会或交易所的处罚;(2)财务报表重述;(3)由于持续性经营原因,财务报告被事务所出具非标准审计意见中任意一种或几种情况。记为ICMW。当企业存在上述情况,即认为企业存在内部控制重大缺陷,其赋值为1,否则为0。
参考文献
[1]李越冬,张冬,刘伟伟.内部控制重大缺陷、产权性质与审计定价[J].审计研究,2014,(2):45-52.
数据说明
数据对象:全部A股
数据区间:2007-2025年
最终结果包含2个版本:
1、未筛选剔除
2、剔除金融行业、剔除ST、*ST、PT类、已退市公司样本
结果说明
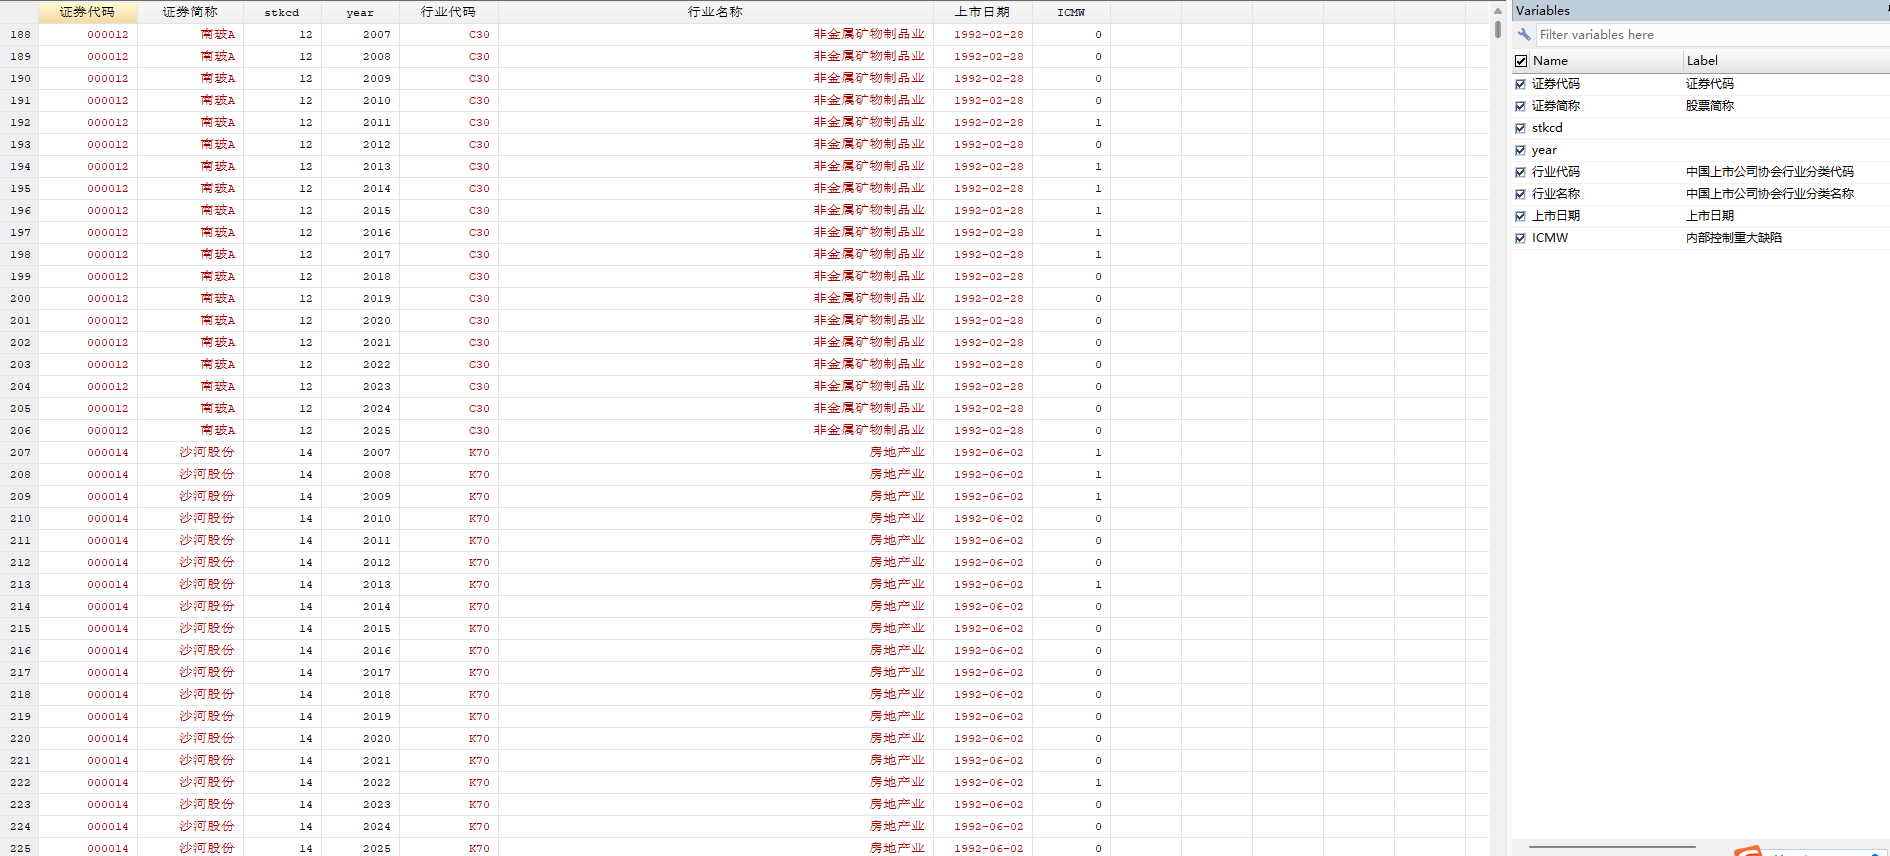
数据截图
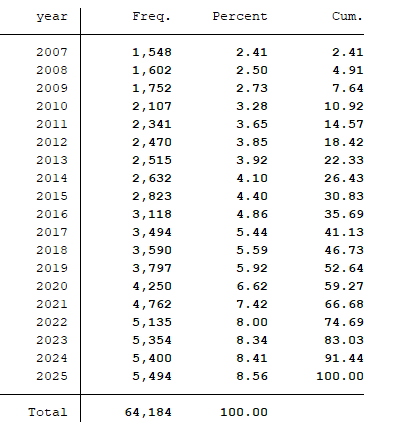
 各年数据量

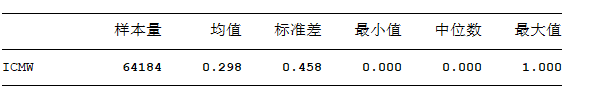
描述性统计

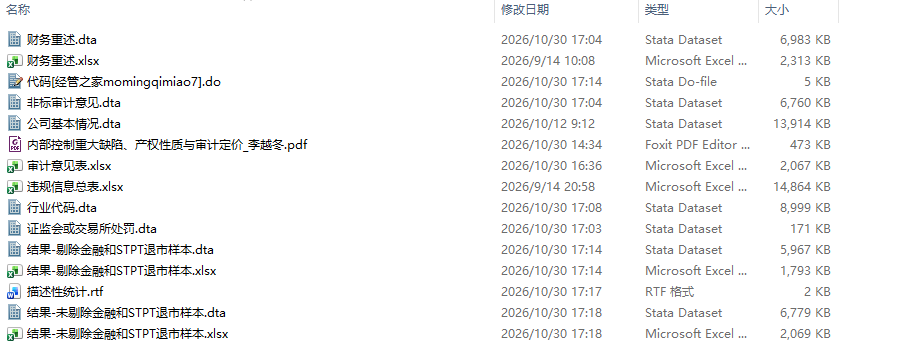
附件下载

经管之家:momingiqmiao7
欢迎关注,分享更多实用的数据,独家发布,严禁转载获利,转载必究,有任何问题在可以帖子下方回复,及时回复
批量购买可享优惠
数据列表更新: https://pan.baidu.com/s/1stzmHYvxuFokB2o5v7i1KA?pwd=8888
【帖子索引2024年】【帖子索引2023年】【帖子索引2022年】【帖子索引2021年】【使用常见问题】【点击查看更多帖子】【Stata软件下载】【Stata免费学习资料】




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏