经管之家App
让优质教育人人可得
立即打开
全部版块
我的主页
›
论坛
›
提问 悬赏 求职 新闻 读书 功能一区
›
经管文库(原现金交易版)
【数据】上市公司非生产性支出压力数据2006-2024年含do-python代码和excel-dta格式数
楼主
学软件我快乐
150
0
收藏
2026-05-03
一、数据集简介
本数据集基于上市公司管理费用与营业总成本原始数据,计算上市公司非生产性支出压力指标。
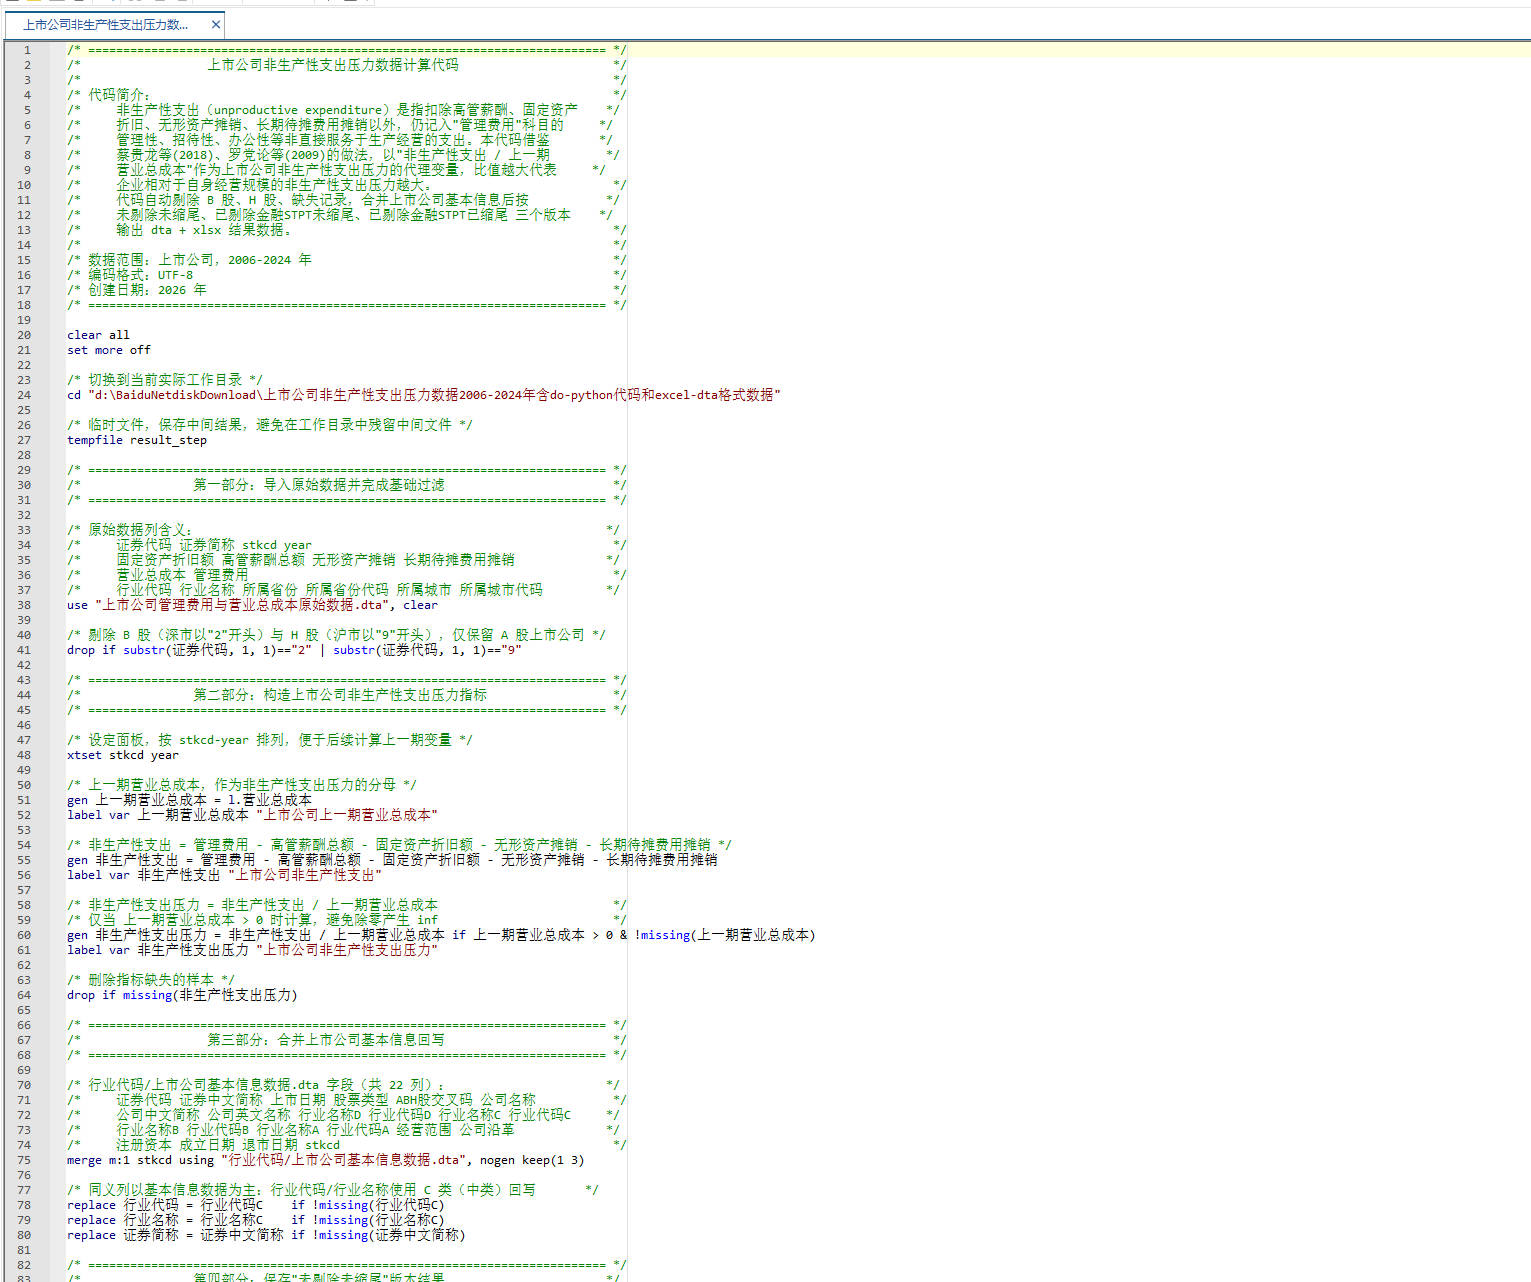
计算思路:非生产性支出(unproductive expenditure)是指扣除高管薪酬、固定资产折旧、无形资产摊销、长期待摊费用摊销以外,仍记入"管理费用"科目的管理性、招待性、办公性等非直接服务于生产经营的支出;借鉴蔡贵龙等(2018)、罗党论等(2009)的做法,以"非生产性支出 / 上一期营业总成本"作为上市公司非生产性支出压力的代理变量,比值越大代表上市公司相对于自身经营规模的非生产性支出压力越大,反映企业内部代理成本与在职消费倾向。
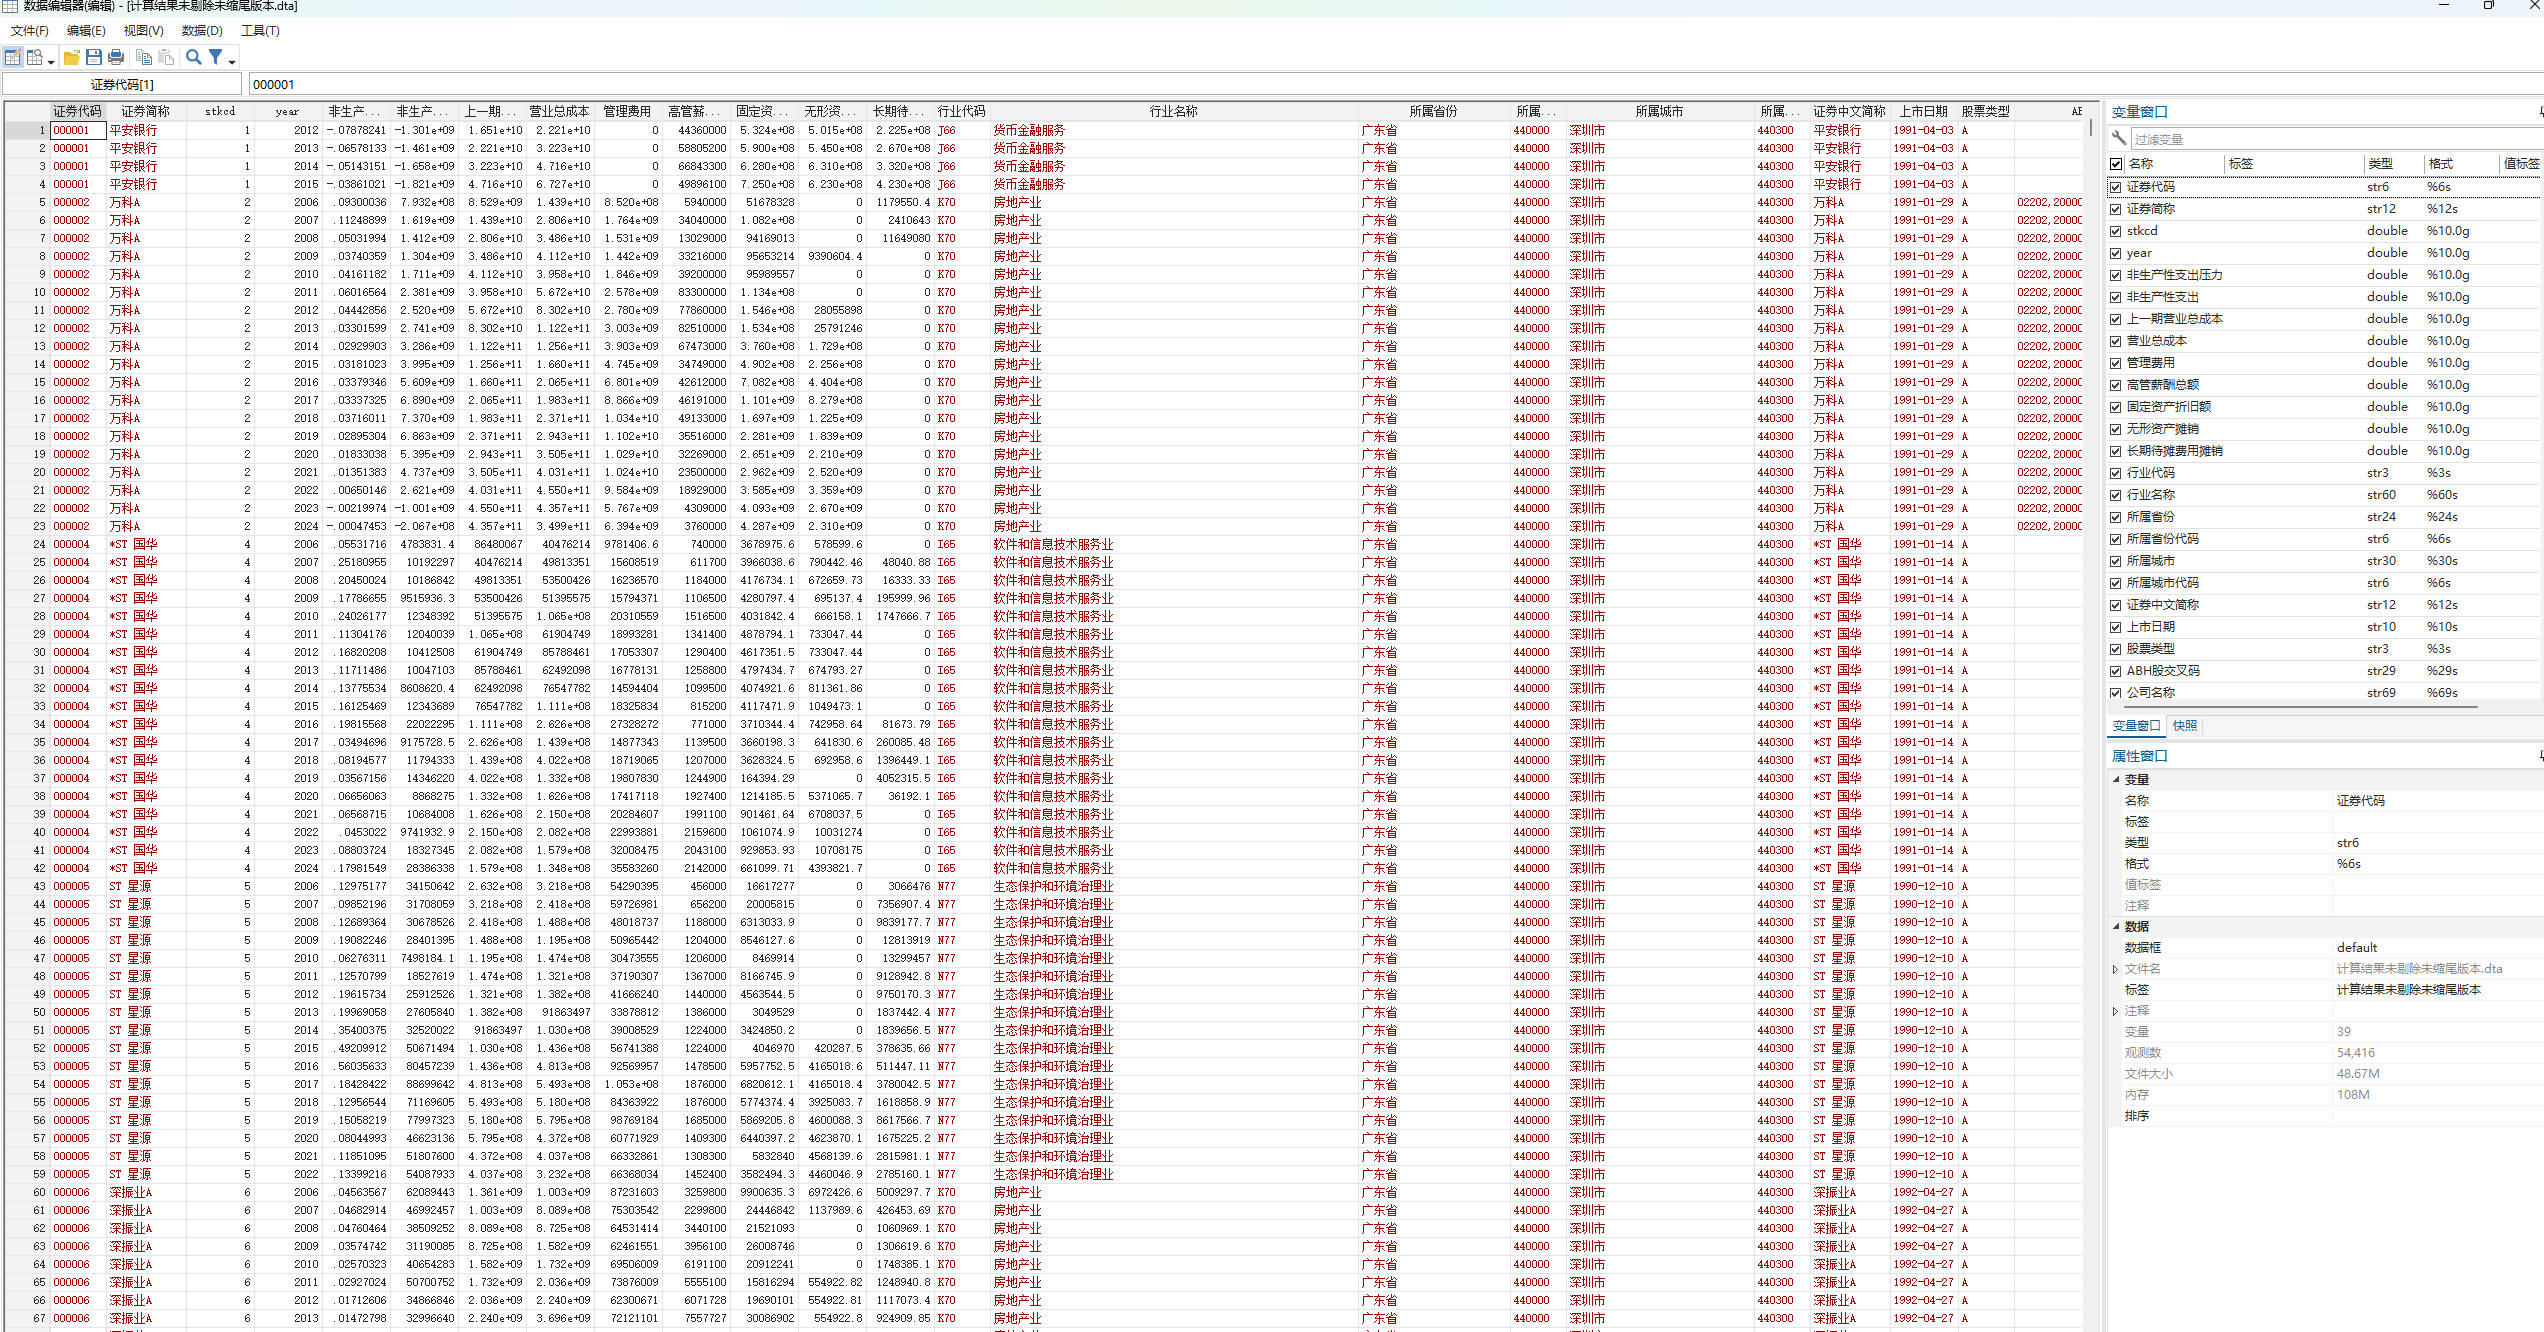
依次输出未剔除未缩尾、已剔除金融STPT未缩尾、已剔除金融STPT已缩尾三个版本的上市公司面板结果。
数据区间为上市公司2006-2024年(共19年面板)。
二、原始数据文件
1. 上市公司管理费用与营业总成本原始数据.dta / .xlsx —— 上市公司层面年度数据,包含以下关键变量:证券代码、证券简称、stkcd、year、管理费用、高管薪酬总额、固定资产折旧额、无形资产摊销、长期待摊费用摊销、营业总成本、行业代码、行业名称、所属省份、所属省份代码、所属城市、所属城市代码(同义列,随后由上市公司基本信息数据回写)。
2. 行业代码/上市公司基本信息数据.dta —— 上市公司基本信息表,作为同义列的主表,与原始数据按 stkcd 一对多合并,提供上市日期、4 级行业代码、公司元信息等。
三、核心变量定义与计算公式
1. 上一期营业总成本(辅助变量)
= L.营业总成本
说明:在 xtset stkcd year 面板下取营业总成本的滞后一期,作为非生产性支出压力的分母。
2. 非生产性支出(辅助变量)
= 管理费用 − 高管薪酬总额 − 固定资产折旧额 − 无形资产摊销 − 长期待摊费用摊销
说明:从管理费用中扣除已单独披露的薪酬、折旧、摊销成分,剩余部分近似代表招待费、差旅费、办公费、会议费、业务宣传费等非生产性管理开支。
3. 上市公司非生产性支出压力 ★核心指标
= 非生产性支出 / 上一期营业总成本
说明:仅当上一期营业总成本 > 0 时计算,避免除零产生 inf。指标直观含义为"非生产性支出规模相对于上一期经营成本基础的比重",反映企业单位经营规模下的非生产性开支负担。比值越大,意味着上市公司内部代理成本或管理层在职消费压力越大,常用于测度企业治理效率、代理成本、在职消费与内部控制质量等研究。
四、样本筛选与处理规则
1. 同义列以"上市公司基本信息数据"为主,使用 C 类(中类)口径回写行业代码、行业名称,使用证券中文简称回写证券简称。
2. 剔除上市公司 B 股(证券代码以 2 开头)与 H 股(证券代码以 9 开头)样本,仅保留 A 股。
3. 剔除非生产性支出压力指标缺失的样本(上一期营业总成本 ≤ 0 或缺失导致无法计算)。
4. 剔除上市公司证券简称为空的样本(仅在"已剔除"版本)。
5. 剔除上市公司金融业(行业代码含 J,证监会大类口径,仅在"已剔除"版本)。
6. 剔除上市公司 ST、PT 样本(仅在"已剔除"版本)。
7. 对非生产性支出压力、非生产性支出 2 个变量按 year 分组进行 1% 与 99% 双边缩尾(仅在"已缩尾"版本)。
五、输出文件清单
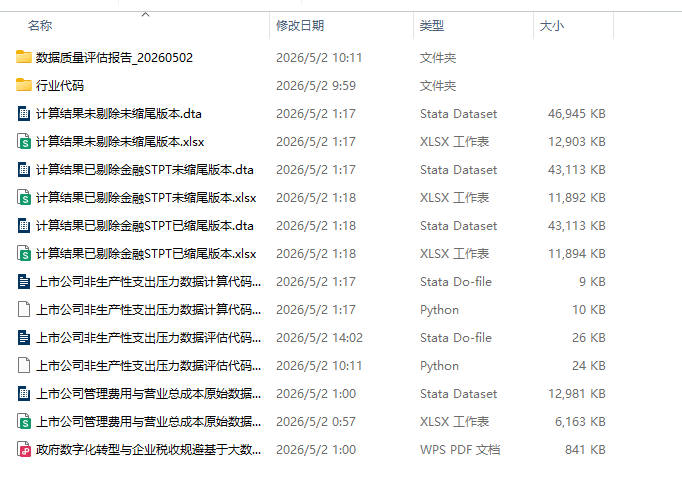
1. 计算结果未剔除未缩尾版本.dta / .xlsx —— 仅完成核心指标计算与基础合并,未剔除金融STPT、未缩尾。
2. 计算结果已剔除金融STPT未缩尾版本.dta / .xlsx —— 在版本 1 基础上剔除金融业、ST、PT、证券简称为空的样本,未缩尾。
3. 计算结果已剔除金融STPT已缩尾版本.dta / .xlsx —— 在版本 2 基础上对核心连续变量按 year 进行 1%-99% 缩尾,适合直接进入回归分析。
【保留变量集合】
证券代码、证券简称、stkcd、year、非生产性支出压力、非生产性支出、上一期营业总成本、营业总成本、管理费用、高管薪酬总额、固定资产折旧额、无形资产摊销、长期待摊费用摊销、行业代码、行业名称、所属省份、所属省份代码、所属城市、所属城市代码、上市日期、股票类型、ABH股交叉码、公司名称、公司中文简称、公司英文名称、行业名称D、行业代码D、行业名称C、行业代码C、行业名称B、行业代码B、行业名称A、行业代码A、经营范围、公司沿革、注册资本、成立日期、退市日期
六、配套代码
1. 上市公司非生产性支出压力数据计算代码.do (Stata 版本,UTF-8,注释统一使用 /* */,需 winsor2 命令)
2. 上市公司非生产性支出压力数据计算代码.py (Python 版本,与 do 文件等价,依赖 pandas / numpy / openpyxl / pyreadstat)
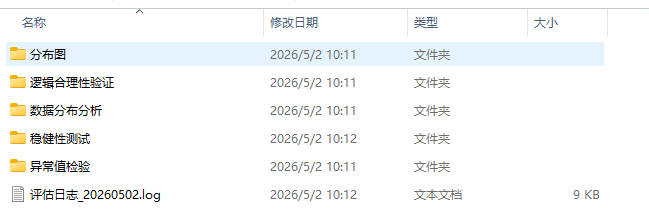
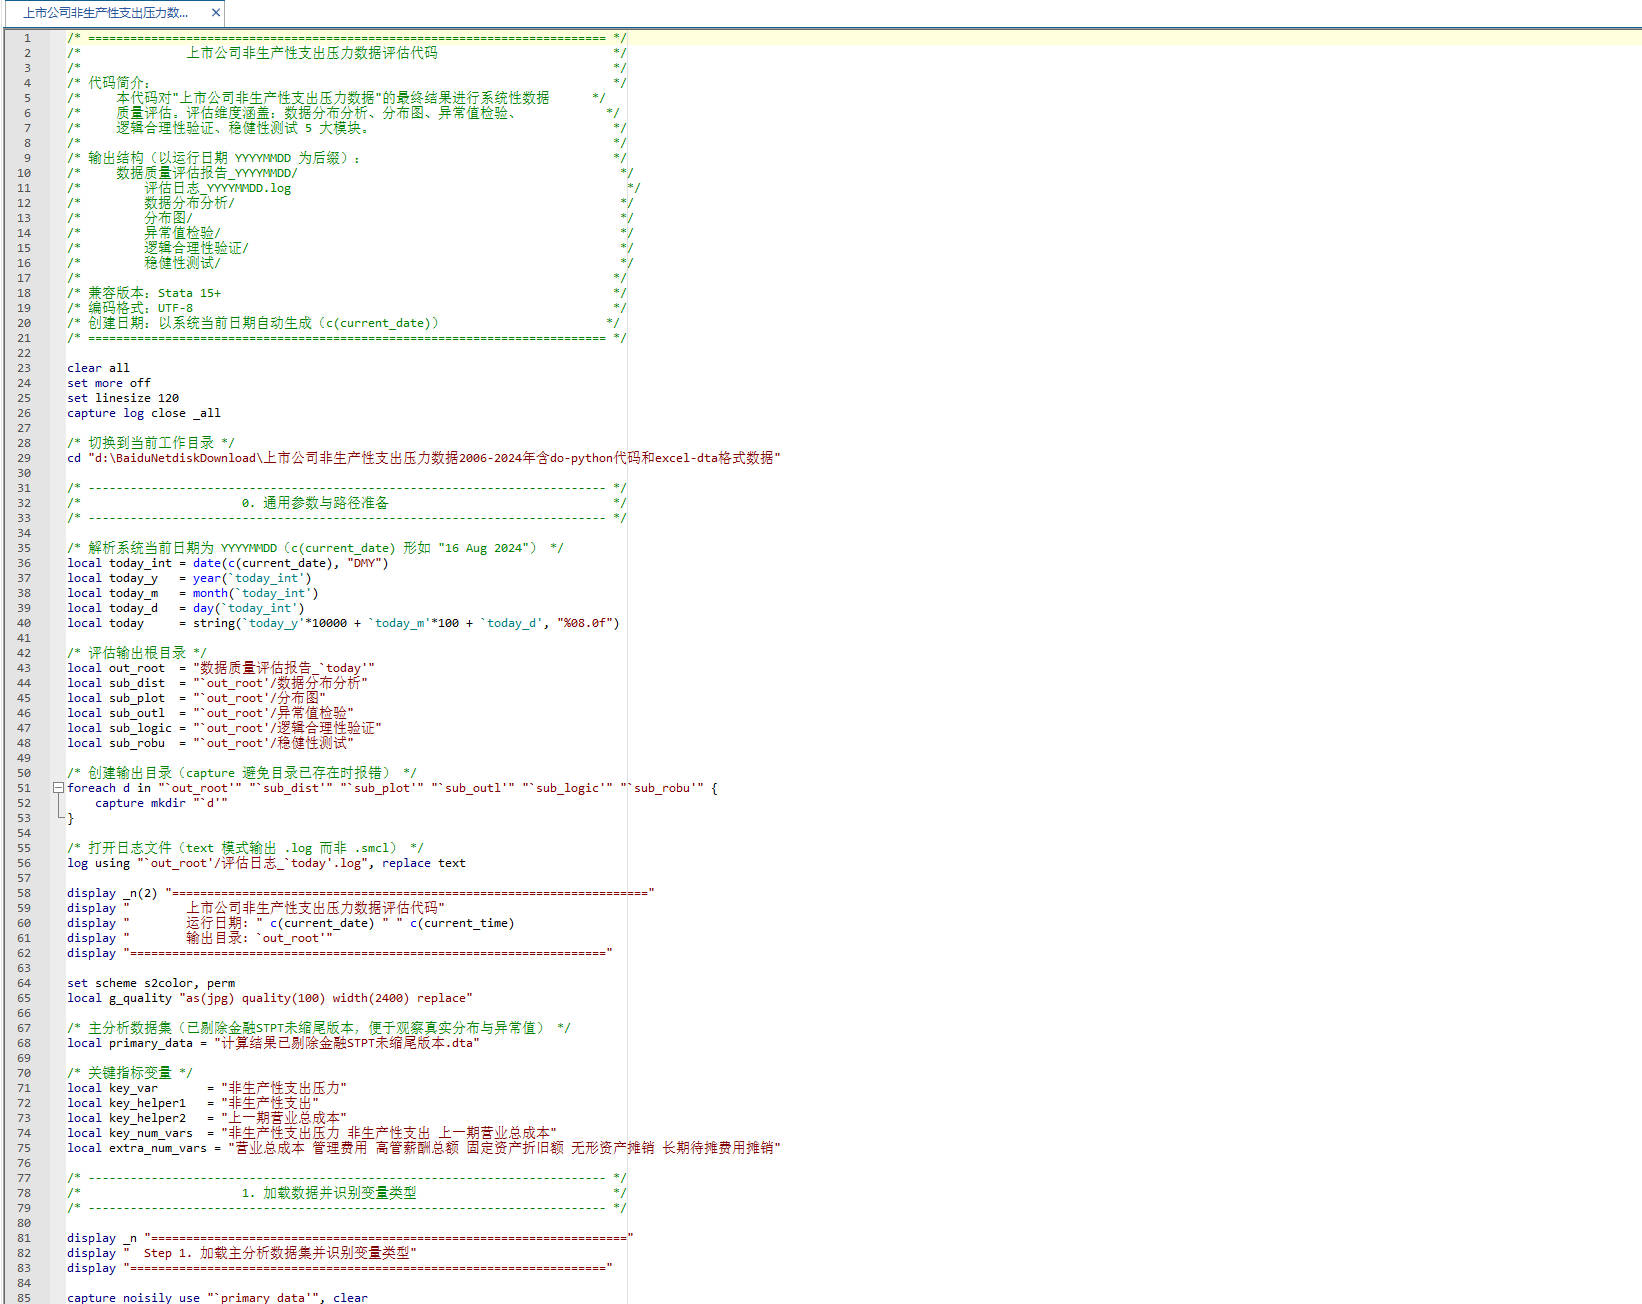
3. 上市公司非生产性支出压力数据评估代码.do / .py —— 数据质量评估代码,输出至"数据质量评估报告_YYYYMMDD"目录,覆盖描述性统计、分布图(直方图/箱线图/核密度/散点矩阵/时间趋势)、异常值检验(IQR/Z-score)、逻辑合理性验证(含公式自洽性:非生产性支出 ≈ 管理费用 − 高管薪酬 − 折旧 − 摊销 − 长期摊销)、稳健性测试(不同样本期/处理方式/行业/区域对比)五大模块。
七、参考文献
蔡贵龙, 柳建华, 马新啸. 非国有股东治理与国企高管薪酬激励 [J]. 管理世界, 2018, 34(5): 137-149.
罗党论, 唐清泉. 政治关系、社会资本与政策资源获取:来自中国民营上市公司的经验证据 [J]. 世界经济, 2009(7): 84-96.(上市公司非生产性支出压力的常用计算口径,亦广泛用于代理成本、在职消费、内部控制质量、国企混改、高管治理等研究领域。)
数据质量评估报告_20260502.zip
大小:(1.16 MB)
马上下载
上市公司非生产性支出压力数据2006-2024年含do-python代码和excel-dta格式数据.zip
大小:(76.37 MB)
只需: RMB 32元
马上下载
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
相关推荐
【2024】上市公司管理者进取性人格数据2001-2024年含do-python代码和excel-dta格式数
【2024】上市公司外部融资依赖性数据2000-2024年含do-python代码和excel-dta格式数据
【2024】上市公司金税三期政策数据2000-2024年含do-python代码和excel-dta格式数据
【数据】上市公司数智化程度数据2000-2024年含do-python代码和excel-dta格式数据
【数据】上市公司党组织参与公司治理数据2000-2024年含do-python代码和excel-dta格式
【数据】上市公司有息负债率数据2000-2024年含do-python代码和excel-dta格式数据
【数据】上市公司专精特新资质认定DID数据2000-2024年含do-python代码和excel-dta格式
【数据】上市公司实业投资数据2000-2024年含do-python代码和excel-dta格式数据
【数据】上市公司高管金融背景数据2000-2024年含do-python代码和excel-dta格式数据
【数据】上市公司平台生态嵌入程度2000-2025年含do-python代码和excel-dta格式数据
栏目导航
经管文库(原现金交易版)
求助成功区
EViews专版
新手入门区
爱问频道
真实世界经济学(含财经时事)
热门文章
CDA教材知识点 | 描述性统计分析(考点60-62 ...
中国发展报告2025
2026年全球消费电子产品趋势与洞察
《Computing in Economics》2026 秋季 R 讲 ...
2007-2025年上市企业管理层语调偏离程度指标 ...
psacalc2.ado:支持 reghdfe 的 Oster 敏感 ...
2000-2025年上市公司要素密集度劳动密集型资 ...
国家数据集团招聘,一次放出 298 个岗位
CDA数据分析脱产就业班2026年10月24日开班了 ...
CDA教材知识点 | 描述性统计分析(考点57-59 ...
推荐文章
CDA教材知识点 | 数据分析思维(考点1-6)
关于文献求助的一些建议
【文献求助专区】版主工作备用贴
几种免费下载文献的方法----我的文献应助经
一些免费的文献资源大全(来源可靠)
关于学术研究和论文发表的一些建议
关于科研中如何学习基础知识的一些建议 (一 ...
关于如何利用文献的若干建议
【必看】【本版版规,欢迎发悬赏贴求助】
关于悬赏论坛币和楼主允诺奖励数量不一致帖 ...
说点什么
分享
微信
QQ空间
QQ
微博
扫码加好友,拉您进群
各岗位、行业、专业交流群




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏