在全球公共卫生防护体系持续强化与医疗器械高性能化需求的双重驱动下,医用隔离防护TPU薄膜正从传统防护耗材升级为医疗安全体系的核心功能材料。据恒州诚思调研统计,2025年全球市场规模约22.72亿元,预计2032年将攀升至37.39亿元,未来六年复合年均增长率(CAGR)为6.3%。当前,医疗机构在推进高等级防护装备采购时,普遍面临薄膜透气性与阻隔性难以兼顾、生物相容性验证周期长及低温环境性能衰减等痛点,而新一代热塑性聚氨酯薄膜技术正为上述难题提供系统性解决方案。据国家卫健委2024年9月发布的《医疗器械关键原材料发展报告》,我国医用级TPU薄膜国产化率已从2021年的38%提升至52%,进口替代进程显著加速。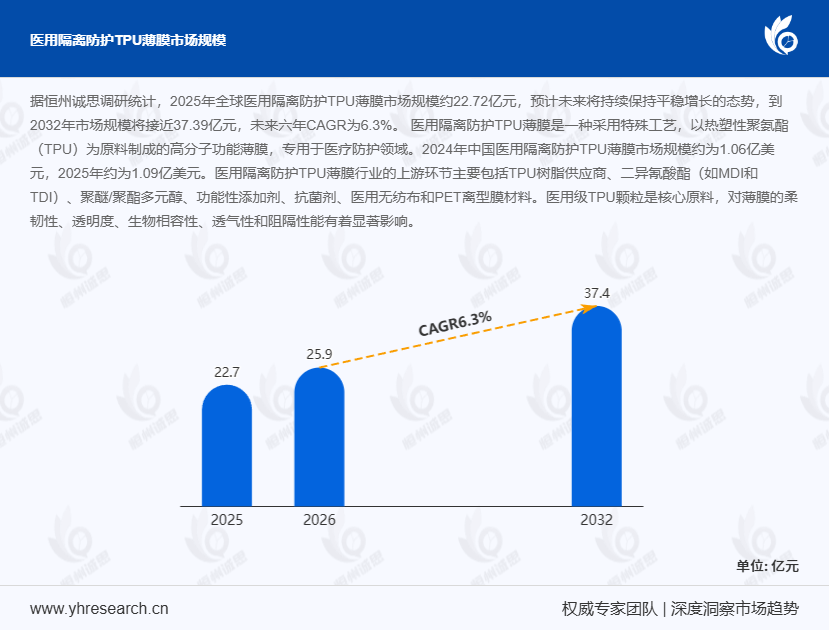
首先,从产品定义与技术特性来看,医用隔离防护TPU薄膜是以热塑性聚氨酯为原料,经特殊工艺制成的高分子功能薄膜,专用于医疗防护领域。 2024年中国市场规模约1.06亿美元,2025年约1.09亿美元。其核心性能表现为三大维度:一是防水透湿性,水分子以气相形式透过薄膜微孔实现分子级运动,而液态水、血液及细菌病毒等病原体被有效阻隔,符合GB19082-2009及ASTM F1671阻菌标准;二是生物相容性,不含塑化剂且抗菌性强,适用于直接接触皮肤或体内留置的医疗器械;三是物理性能突出,具备高弹性、耐撕裂及-40℃以下耐低温特性,并可通过配方调整实现抗水解与阻燃功能。上游产业链覆盖TPU树脂供应商、二异氰酸酯(MDI/TDI)、聚醚/聚酯多元醇、功能性添加剂、抗菌剂及医用无纺布等,其中医用级TPU颗粒为核心原料,对薄膜柔韧性、透明度及阻隔性能影响显著。
其次,从竞争格局与产业链结构来看,全球医用隔离防护TPU薄膜市场集中度较高,头部企业在产能与认证壁垒方面表现突出。 产业链上游以化工原料为主,中游涉及薄膜挤出、流延成型及复合涂覆工艺,下游延伸至医用防护服、手术衣、创可贴、隔离舱膜材及留置针套管等终端应用。对比离散制造与流程制造在医疗耗材领域的差异,TPU薄膜生产更偏向流程型连续化模式,这对温控精度与在线检测能力提出极高要求。据QYResearch 2024年11月数据,全球前五大供应商收入集中度(CR5)约为58%,国际企业在高端医疗级产品中仍占据主导地位,但中国本土企业在中低端防护市场的份额正快速攀升。某国内医疗器械企业引入高性能TPU薄膜后,其防护服透气指数提升35%,穿着舒适度评分提高22%。
此外,从增长驱动与制约因素分析,医疗防护标准升级与老龄化趋势是核心增长引擎。 据WHO 2024年10月预测,全球医疗防护耗材市场将于2027年突破800亿美元,直接拉动医用隔离防护TPU薄膜需求。个性化健康监测、微创手术耗材及可穿戴医疗设备等新兴领域,正为市场开辟增量空间。然而,原料价格波动、多国医疗器械认证周期长及低温场景下薄膜性能稳定性验证不足,仍是制约市场渗透的关键瓶颈。值得关注的是,2024年中小企业在医用TPU薄膜领域的研发投入占比首次超过大型企业,反映出细分赛道创新活力正从头部向腰部企业扩散。
本文基于2021-2026年历史数据与2026-2032年预测,系统覆盖全球及中国市场竞争格局、重点国家需求结构、核心产区产能及产业链上中下游全景,为行业参与者提供决策参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





