当前,5G通信基站散热需求激增、电动汽车锂电池材料迭代加速、储能系统对轻质耐高温材料要求持续攀升,膨胀石墨作为核心功能性碳材料,正面临从传统密封填料向高附加值新能源材料的战略升级。受下游电子散热、锂电池负极材料、阻燃塑料及密封垫片等应用拉动,膨胀石墨需求保持稳定增长。然而,行业仍受制于天然石墨原料品质波动、热膨胀工艺一致性控制难度大等技术瓶颈。据 恒州诚思(YH Research) 最新报告,2031年全球膨胀石墨市场规模预计达1.8亿美元,2026—2031年CAGR为3.0%,行业进入低增速、高分化的结构性增长期。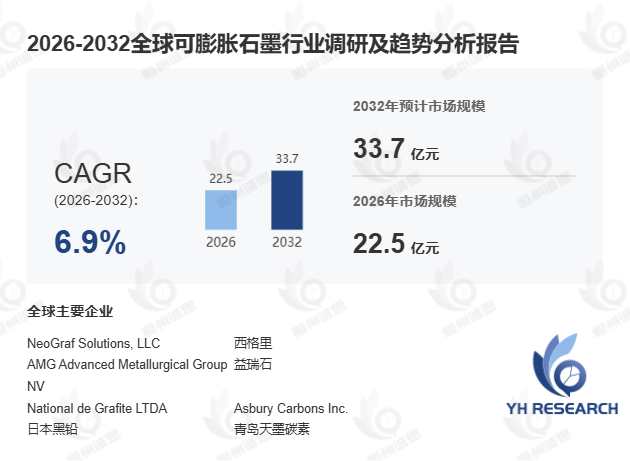
首先,膨胀石墨的技术特性决定了其在新能源与电子散热领域的核心地位。 膨胀石墨以天然石墨为原料,经酸处理和热膨胀工艺制得,在高温下体积迅速膨胀,形成层状、蓬松、比表面积大、导热性和抗压性较强的结构。其可进一步加工为石墨烯、电极材料、导热填料、耐火材料、密封垫片及阻燃剂等多种下游产品,广泛应用于电子、能源、材料及建筑等领域。对比锂电池材料与传统密封材料在膨胀石墨应用中的差异:锂电池负极材料对膨胀石墨的纯度、粒径分布及膨胀倍率要求极高,而密封垫片则更关注抗压回弹性能。据中国非金属矿工业协会2025年初发布的石墨新材料产业报告,我国膨胀石墨在锂电池导热添加剂中的渗透率已从2022年的12%提升至2024年的21%,增长动能显著。典型案例方面,某动力电池企业引入膨胀石墨基导热复合填料后,电芯热管理效率提升约18%,热失控风险降低明显。
其次,市场竞争格局呈现资源驱动与技术壁垒双重特征。 据 恒州诚思(YH Research) 头部企业研究中心调研,2025年全球前五大厂商占据约38.8%的市场份额,主要包括GrafTech、Xingchen Graphite、SGL Group、Tianfeng Graphite及Jinhui Graphite等。全球产能集中于资源丰富且加工能力强的区域,中国凭借天然石墨资源优势已成为全球最大生产基地。值得关注的是,2024年国内膨胀石墨企业在高纯膨胀石墨研发上的投入占比首次超过18%,标志着行业从"规模扩产"向"品质升级"的战略转型。然而,高纯膨胀石墨制备仍面临酸浸残留控制、膨胀倍率一致性不足等技术难点,高端产品仍依赖进口。独家观察显示,2024年中小规模石墨加工企业在细分应用领域的营收增速首次超过头部企业,反映出市场正从集中化向专业化分化。
此外,下游需求结构正在重塑膨胀石墨的产品演进方向。 5G通信基站对高导热材料的需求、智能终端轻薄化趋势及电动汽车热管理系统升级,持续拉动膨胀石墨在电子散热领域的应用。同时,环保要求趋严与资源循环利用趋势推动产业向高附加值产品开发延伸。在渠道端,OEM定制化供应与新能源产业链深度绑定成为主流模式。据国际能源署(IEA)2025年发布的新能源材料展望,2025—2030年间全球储能系统对碳基导热材料的需求将增长约45%,为膨胀石墨开辟新增长极。
综合来看, 膨胀石墨已从传统密封填料升级为新能源与电子散热领域的关键功能材料,技术突破与下游需求升级将共同驱动其市场规模向1.8亿美元迈进。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





