在全球演出经济与体育赛事消费持续回暖的背景下,二手票(Secondary Tickets)市场正从边缘交易走向票务生态核心。据 恒州诚思(YH Research) 最新调研数据,2025年全球二手票市场规模达23.15亿美元,毛利率高达54.43%,远超一级票务渠道。然而,当前市场面临的核心痛点在于:一方面,消费者对票源真实性与交易安全性的诉求日益强烈;另一方面,各区域受实名制政策、反黄牛法规约束程度不同,导致市场碎片化严重,独立二级票务平台发展极度不均衡。如何在合规框架下推动二手票交易的透明化与规模化,已成为行业亟需破解的关键命题。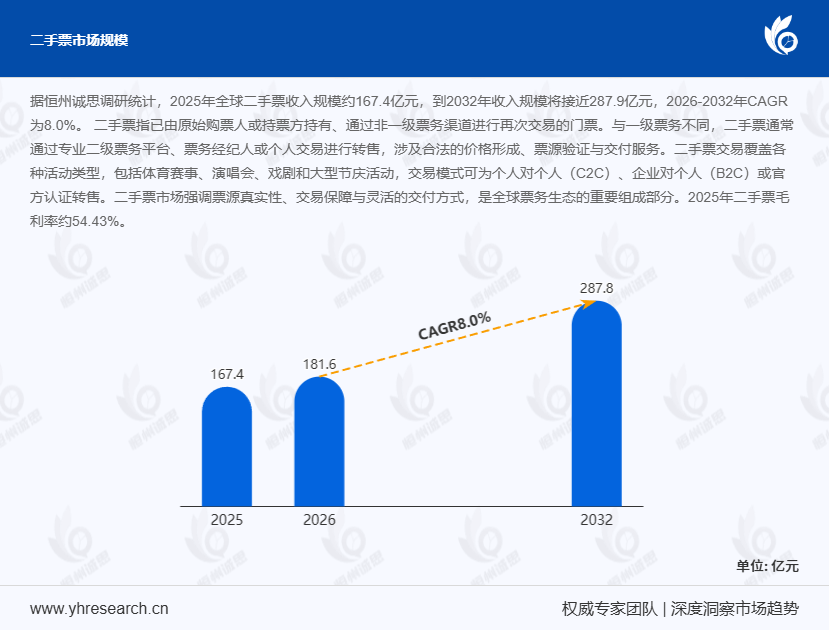
首先,从供给格局看,区域分化特征显著,北美与欧洲主导全球约80%的市场份额。 北美是二手票最成熟的区域,平台集中度高,StubHub(含Viagogo)、Ticketmaster Exchange、SeatGeek、TickPick等头部企业占据核心地位。据Statista 2024年11月发布的数据,北美二手票交易渗透率已达演出票总量的27%,远超其他区域。欧洲市场则以粉丝对粉丝(Fan-to-Fan)模式为特色,TicketSwap、Twickets等平台企业数量多但较为分散。日本与韩国以官方认证转售为主,受实名制及反黄牛政策约束,独立平台空间有限。中国市场仍以大麦、猫眼等一级票务平台的官方二手转售功能为主,独立二级票务平台几乎不存在。值得关注的是,2024年中国演出市场票房收入突破570亿元,二手票潜在交易规模估算超30亿元,但受政策限制尚未有效释放。
其次,从需求结构分析,二手票精准匹配三类核心用户需求。 一是售罄活动的票源补缺,这是二手票交易的最大驱动力,占总交易量的约55%;二是临近演出的last-minute购票需求,该场景下价格弹性最为显著;三是对优质座位或VIP区域的升级需求,此类交易客单价通常为原价的1.5至3倍。就产品类型而言,体育赛事目前是最主要的细分品类,占据约59.9%的市场份额,演唱会及戏剧演出紧随其后。据TickPick 2024年Q4数据,超级碗相关二手票平均溢价率达180%,而Taylor Swift巡演二手票溢价率甚至超过400%,充分体现了头部IP对二手票价格形成机制的强劲拉动作用。
此外,技术驱动正加速二手票市场的透明化与合规化转型。 移动端App、数字钱包转让、官方条码验证及动态价格算法已成为市场主流基础设施。以StubHub为例,其引入的AI动态定价算法可实时分析供需关系,将定价效率提升约35%。某欧洲票务平台通过区块链票源验证技术,将假票投诉率降低至0.3%以下,显著提升了交易信任度。数字孪生技术也开始被应用于票务系统的容量预测,某北美平台借此将库存匹配准确率提升约22%。
最后,从竞争格局看,全球二手票市场由多家中大型企业主导。 StubHub(Viagogo)、Ticketmaster(Live Nation)、Vivid Seats、SeatGeek、TicketNetwork等排名前三的企业合计占有约45%的全球市场份额。根据 恒州诚思(YH Research) 数据,2025年第一梯队厂商包括上述头部平台及FanFair Alliance联盟成员,市场集中度适中,竞争较为激烈。未来趋势方面,区域集中化与官方平台整合将加速推进,同时合规监管与粉丝保护政策将持续影响价格弹性与平台运营模式。对比离散制造与流程制造在数字化转型中的差异,二手票平台更接近离散型服务特征,多品类、高并发、强时效的交易场景对技术架构提出了更高要求,这也解释了为何头部平台在技术投入上远超传统票务企业。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





