户外取暖器行业正处于从季节性五金消费品向"户外舒适系统"升级的关键转折点。 据恒州诚思调研数据,2025年全球户外取暖器市场规模约40.02亿元,预计2032年将接近49.48亿元,2026–2032年复合增长率(CAGR)为3.1%。当前行业核心矛盾在于:户外空间资产化与家庭生活方式升级催生的场景化需求持续释放,但能源成本波动、安全合规趋严及低端产品同质化严重,正持续压缩制造商利润空间。行业整体毛利率维持在25%–45%区间,其中基础燃气伞形取暖器毛利多在25%–35%,而红外电加热、智能控制及高端定制款可达35%–45%。解决路径清晰——以电红外技术与智能温控构建差异化壁垒,推动产品从单品销售向"户外餐饮舒适系统"跃迁。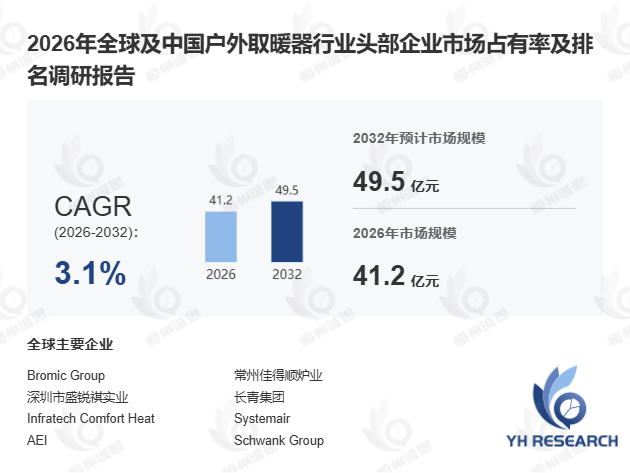
一、市场基本盘与产品定义户外取暖器是用于开放式或半开放式空间的局部供暖设备,服务于庭院、露台、户外餐饮区、酒店休闲区、商业步行街及露营场地等场景。产品形态涵盖燃气伞形取暖器、壁挂式电取暖器、红外辐射取暖器、火盆/火桌、移动式取暖设备及商用定制加热系统。2025年全球销量达约329.45万台,平均市场价格约168美元/台。
上游供应链包括不锈钢/铝材、燃烧器、阀门、红外发热管、石英/碳纤维加热元件、温控器、传感器及电子控制板等核心部件。中游涉及整机设计、钣金加工、燃烧安全测试及防水耐候测试。下游通过家居零售、商业地产、文旅露营及活动租赁市场触达终端。独家观察指出:2024年中国制造商在全球户外取暖器出口份额首次突破42%,较2020年提升约9个百分点,主要得益于供应链成本优势与电红外技术的快速迭代。
二、双主线驱动与增长逻辑首先,"户外空间资产化"是第一增长引擎。 餐饮、酒店及商业街区将露台、庭院视为可运营面积,取暖设备能够延长夜间营业时段并提升淡季使用率。据美国餐饮协会2025年一季度报告,配备户外取暖设施的餐厅冬季营收平均高出同类型门店约18%。部分城市已将临时户外餐饮计划转为常态化机制,显示户外商业空间正从应急措施转向持续经营载体。
其次,家庭户外生活方式升级释放高频需求。 庭院改造、阳台休闲及露营生活方式推动家用场景渗透。据 恒州诚思 2025年数据,全球家用户外取暖器渗透率已从2021年的12%升至2025年的19%。此外,能源电气化趋势正加速电红外、精准加热及智能温控产品渗透,单台产品均价较传统燃气款高出30%–50%,有效拉高了商业客户复购价值。
三、技术升级与安全合规挑战技术路线正从传统丙烷、天然气燃烧式产品,向电红外、低排放、智能控制及高耐候性方向演进。对比燃气取暖器与电红外取暖器可见:前者在移动性与大空间覆盖上仍具优势,但受欧盟能效监管趋严影响,低效率燃烧式产品合规成本显著上升;后者凭借零明火、低眩光发热管及远程温控等特性,在商业场景中接受度快速提升。
安全合规构成核心约束。燃气火盆、火桌存在烫伤、燃气泄漏及一氧化碳风险,召回案例表明结构防护与阀门质量直接影响品牌责任。据美国消费品安全委员会(CPSC)2024年数据,户外取暖设备相关事故中约67%与燃气泄漏及倾倒有关。此外,美国能源信息署(EIA)预测显示,冬季电价与气价的区域差异将显著影响消费者采购偏好,进而加大企业定价策略的复杂性。
四、竞争格局与产业链透视从区域竞争看,中国、东南亚及部分欧洲制造商承担较多标准化整机生产,欧美品牌商掌握渠道、认证及售后服务资源。2021–2026年数据显示,本土企业凭借成本优势在中低端市场占有率持续攀升,而国际品牌在高端商用定制领域仍保持壁垒。
本报告系统覆盖2021–2025年历史数据及2026–2032年预测,从全球与中国市场竞争格局、重点国家需求结构、核心产区产能及产业链上下游六个维度展开分析。核心结论明确:3.1%的稳健增长中,电红外技术与智能控制将成为产品结构升级的主轴线,户外取暖器正从"季节性单品"加速转向"场景化舒适系统"的组合型市场。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





