当前,全球铸造企业正加速向无人化、智能化方向转型,成型设备作为砂型铸造生产线的核心部件,其市场地位日益凸显。据恒州诚思调研统计,2025年全球成型设备市场规模约239.5亿元,预计到2032年将接近352.1亿元,未来六年复合年均增长率(CAGR)为5.5%。这一增长受电动汽车、风力发电、重型机械等下游需求扩张及智能制造转型需求双重驱动。对于铸造企业而言,把握成型设备的技术演进路径与竞争格局,是实现产线升级的关键前提。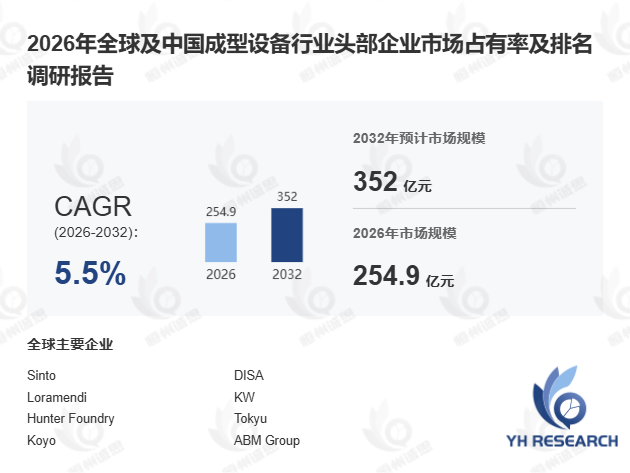
首先,从产品定义与技术架构来看,成型设备具备高度自动化特征。 成型设备是现代铸造厂的标准配置,一条标准成型线的核心部件包括成型机、浇注冷却线和出模站,模具生产过程完全自动化,所有升降、旋转和进给动作均集成至生产线运行循环中,最大限度减少人工干预。与传统手工造型相比,自动化造型线可实现极高重复性的精密模具批量生产,所需操作人员数量大幅降低。据中国铸造协会2024年11月发布的行业报告,采用自动化成型设备的铸造企业,其模具精度合格率较传统工艺提升约28%,人均产出效率提升近45%。
其次,从产业链结构分析,上游核心零部件供应商构成技术壁垒的关键环节。 成型设备行业上游涵盖钢材、铸件、液压系统、伺服电机、PLC控制器、工业机器人、气动元件、耐磨材料及工业传感器等供应商。其中,高端系统对液压控制精度与耐磨部件寿命要求极高。以某国内汽车零部件企业为例,其引入高压自动造型线后,单条产线操作人员从8人降至2人,模具精度偏差控制在±0.15mm以内。值得关注的是,据工信部2024年6月《智能铸造发展指导意见》,我国规模以上铸造企业工业机器人密度已达276台/万人,较2023年提升约12%,但与德国等先进制造国超过400台/万人的水平仍存在差距。
此外,从市场竞争格局与技术趋势来看,全球成型设备市场正经历深刻变革。 无箱造型、立式造型和高速高压造型技术正逐步成为现代铸造厂的主流方案。下游需求端,电动汽车轻量化铸件、风电齿轮箱壳体及重型机械结构件的产量持续攀升,推动先进自动化造型线投资增加。从区域竞争格局看,全球头部企业市场占有率数据覆盖2021至2026年,中国市场则由国际企业与本土企业共同角逐,本土企业在性价比与本地化服务方面表现突出。对比离散制造与流程制造在智能铸造转型中的差异,离散型铸造企业对柔性成型设备的需求更为迫切,而流程型铸造企业则更关注产线连续运行的稳定性。
从产业细分视角观察,2024年中小型铸造企业在自动化成型设备上的投入占比首次超过大型企业,反映出行业正从"规模驱动"向"效率驱动"转型。 全球重点国家及地区需求结构显示,亚太地区受新能源汽车与基建投资拉动,增速最为显著;欧洲市场则在节能生产标准趋严背景下,加速淘汰老旧造型设备。
综合来看,成型设备行业正处于从传统机械制造向智能制造升级的关键窗口期,企业若能在高压成型技术与工业机器人集成方面建立壁垒,将在下一轮增长中占据先机。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





