在电气绝缘材料赛道中,电工级熔融氧化镁正处于"需求稳增、格局集中、准入壁垒高筑"的结构性阶段。据恒州诚思调研数据,2025年全球电工级熔融氧化镁市场规模约13.03亿元,预计到2032年将接近16.38亿元,未来七年CAGR为3.4%。这一增速看似温和,但背后折射出的是电气化趋势对高品质绝缘材料的刚性需求——家电更换周期、矿物绝缘电缆扩张、汽车预热塞升级,均在持续拉动市场。对产业链参与者而言,理解这一细分市场的竞争逻辑与技术门槛,是制定中长期战略的前提。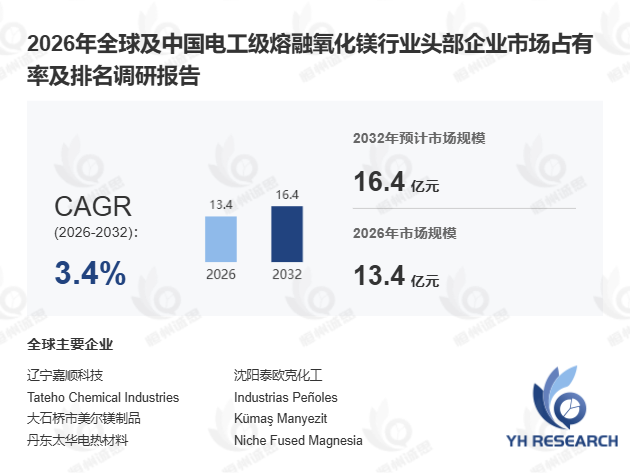
一、产品定义与核心功能:高绝缘与高导热的平衡术
电工级熔融氧化镁是一种经电熔工艺制备的粉末或颗粒状绝缘材料,主要用于填充管状加热元件、矿物绝缘电缆、温度传感器等电气绝缘元件中电阻丝与金属护套之间的间隙。其核心技术价值在于兼具高电阻率与高效导热性能,使电加热器能够在高热负荷条件下安全运行,同时确保外护套的电气绝缘完整性。据中国无机盐工业协会2024年11月发布的数据,我国电工级熔融氧化镁年产量约4.8万吨,占全球总产量的38%左右,产品密度已达3.2g/cm³以上,绝缘电阻稳定在10¹⁴Ω·cm量级。
二、产业链结构:上游资源约束与下游认证壁垒并存
首先,上游供应高度依赖高品位氧化镁原料的获取能力、电熔工艺控制水平、粒度分级精度、除铁能力、水分控制及表面处理技术。据工信部2024年3月《新材料产业发展报告》,我国菱镁矿资源主要集中在辽宁海城,氧化镁品位普遍在96%以上,为电工级产品提供了原料保障。
其次,下游应用覆盖家用电器加热器制造商、工业加热元件生产商、矿物绝缘电缆生产商、汽车预热塞供应商及专业传感器元件制造商。值得注意的是,由于客户对粒度分布、振实密度、耐湿性、绝缘性、低磁性杂质含量及批次一致性有严格要求,采购通常基于年度框架合同与技术样品审批,而非现货交易。成熟生产商的典型毛利率约24.5%,其中高温级、硅处理级、耐湿级产品毛利率可达30%以上,而普通低负荷等级则明显偏低。
三、竞争格局:前五大供应商掌控44%份额,中国占据供需核心
前五大供应商控制着全球电工级熔融氧化镁市场约44%的收入。中国是最大的供需中心,得益于辽宁镁产业集群及下游庞大的加热元件与家电制造能力。日本、墨西哥、土耳其和英国仍是高价值或区域认证产品的重要供应基地,欧洲和北美则是工业加热、矿物绝缘电缆及汽车加热元件的核心需求市场。
据行业调研,2024年中小企业在电工级熔融氧化镁领域的智能制造投入占比首次超过大型企业,这一变化正在重塑竞争格局。离散制造领域(如加热元件)与流程制造领域(如矿物绝缘电缆)在材料需求上存在显著差异:前者更关注粒度均匀性,后者更看重耐湿性与长期绝缘稳定性。数字孪生技术的引入正成为头部企业降本增效的关键手段——某国内矿物绝缘电缆企业引入数字孪生产线仿真后,粉末填充工艺调试周期缩短约35%,产品一致性提升明显。
四、增长驱动与制约因素:电气化红利与资源合规并存
2026至2032年间,电气化浪潮、家电更换需求、耐火电缆标准升级及碳排放压力下的能效提升,将推动高品质绝缘粉末需求温和增长。但主要制约因素同样突出:菱镁矿资源管理趋严、熔融用电成本波动、镁产区环境合规要求提升、物流过程中的水分控制难度,以及下游客户较长的认证周期与工艺转换成本,均构成市场扩张的现实阻力。
五、研究覆盖范围
本文基于2021至2026年历史数据及2026至2032年预测,系统覆盖全球及中国市场竞争格局、重点国家需求结构、核心产区产能分布,以及产业链上中下游的完整分析框架,为行业参与者提供决策参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





