血液分析装置作为临床检验领域使用频率最高、覆盖科室最广的基础体外诊断设备,正从"单机检测工具"向"实验室自动化平台"加速演进。据恒州诚思调研数据,2025年全球血液分析装置市场规模约97.5亿元,预计2032年将攀升至129.2亿元,未来六年CAGR为4.0%。2025年全球产量达11.19万台,均价约1.2万美元/台,行业平均毛利率为45%。受国家卫健委2025年2月发布的《县域医疗卫生机构设备配置标准》推动,基层医疗机构对血液分析装置的采购需求同比增长18%。这一趋势表明,五分类血液细胞分析系统的国产替代与实验室流水线协同能力,已成为企业突围的核心抓手。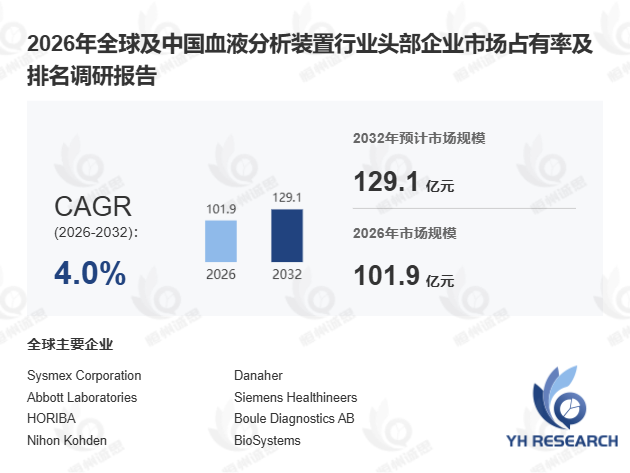
首先,市场增长受多重结构性因素驱动。血液分析装置集成样本进样、细胞计数、白细胞分类、异常提示、质控管理及数据输出等功能,广泛应用于医院检验科、急诊科、体检中心及第三方医学实验室。据国家卫健委统计信息中心2025年3月数据,全国医疗卫生机构年门急诊量突破90亿人次,检验科样本处理压力持续攀升。某三甲医院检验科引入全自动血液分析流水线后,样本周转时间(TAT)缩短35%,人工复核率降低28%。这一案例折射出大型医院对高通量、信息化管理能力的刚性需求。与此同时,受医疗设备更新政策及国产高端化突破影响,中低端市场正加速向国产品牌倾斜。
其次,竞争格局正由单一设备比拼转向系统能力较量。头部企业包括Sysmex、Danaher、Abbott、Siemens Healthineers等国际巨头,以及迈瑞医疗、帝迈、优利特、中元汇吉、迪瑞医疗等中国本土厂商。按产品类型划分,市场分为三分类与五分类血液细胞分析系统两大品类,其中五分类系统因检测精度更高、异常细胞识别能力更强,在三级医院的渗透率已超75%。值得关注的是,2024年中国企业在全球血液分析装置市场的份额首次突破30%,较2021年提升近10个百分点。然而,高端光学器件、精密流控部件、核心传感器及智能分析算法仍是国产突破的关键瓶颈。据行业反馈,国产五分类系统在异常细胞检出率上与进口品牌仍存在约5%-8%的性能差距,这一短板制约了其在高端市场的大规模替代。
此外,下游需求呈现明显的分层化与场景化趋势。三级医院和大型区域检验中心倾向采购可接入检验流水线的高通量系统,以提升样本处理效率并减少人工审核压力;二级医院及县域医疗机构更重视产品稳定性、维护便利性与综合使用成本;基层医疗与体检机构则偏好结构紧凑、操作简便的台式设备。第三方医学实验室对设备连续运行能力与信息系统对接能力要求更高。整体来看,客户采购逻辑已从单纯比较设备价格,转向综合评估检测性能、试剂供应、质控体系、售后响应及数字化管理能力。
在产业链上游,精密机械结构件、光学检测模块、流体控制系统、嵌入式软件及检测算法构成核心技术壁垒。据中国医疗器械行业协会2025年1月数据,国产光学系统与液路系统的本土配套率已从2020年的45%提升至2024年的62%,但高端传感器与高一致性试剂体系仍高度依赖进口。具备上游掌控能力的企业,将更容易实现成本优化与产品迭代升级。
本报告共11章,系统覆盖全球及中国市场规模(2021-2032年)、头部企业竞争格局、产能产量分布、产业链上下游分析,以及按产品类型(三分类/五分类)、系统形态(台式/落地式)、应用场景(临床检验/体检筛查/科研教学)及区域(北美/欧洲/亚太/南美/中东非洲)的细分数据。从趋势判断,血液分析装置行业正从"设备销售"升级为"全生命周期服务",能够同时提供仪器、试剂、质控、软件及售后的综合型厂商,将在竞争中形成更强的客户黏性与持续收入能力。


 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏