传送带装载机作为物料搬运领域的专业设备,正从传统柴油动力向电动化、智能化加速转型。据恒州诚思调研统计,2025年全球传送带装载机市场规模约26.90亿元,产量达1.5万台,均价约25,000美元/台,预计2032年市场规模将接近32.80亿元,2026-2032年复合年增长率(CAGR)为2.8%。对于物流设备制造商与采购方而言,电商物流扩张、设备电气化替代及自动化控制升级构成当前市场三大核心变量,理解其驱动逻辑与区域分化特征,是把握结构性机会的关键。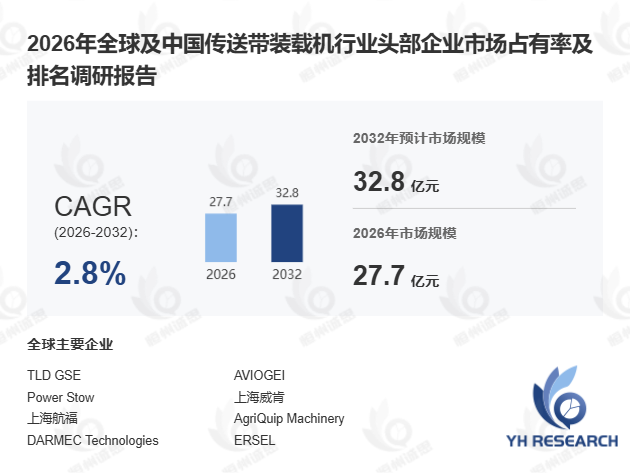
首先,从产品定义与技术架构看,传送带装载机是一种用于货物、行李、包裹及散装物料高效装卸的专用机械设备,通常由可移动或固定的输送带系统组成,可将物料从地面、车辆或仓储区域输送至指定位置。主要产品类型涵盖机场行李及货物传送带装载机、工业移动式传送带装载机、卡车及集装箱装卸传送带、伸缩式传送带装载机及散料传送装载机。上游产业链涉及钢材、铝材、高强度塑料、输送带、滚轮、轴承、电动机、柴油发动机、液压及气动组件,以及控制电子元件等核心零部件。中游由制造商、系统集成商及组装企业构成,产品按移动方式分为自行式与牵引式,按皮带宽度分为700mm以下与700mm以上两档,并集成可调节输送臂长度、自动速度控制、负载传感及安全防护等功能。据国际物流与运输学会(ILT)2025年1月数据,全球机场地面设备市场中,传送带装载机占比约18%,其中电动及混合动力设备占比已从2021年的12%攀升至2024年的27%。
其次,从市场驱动逻辑看,增长主要受五大因素推动:全球航空运输量持续增加、电子商务物流快速发展、工业自动化水平提升、港口码头操作需求增长,以及对高效率与降低人工成本的刚性需求。下游客户覆盖机场、货运公司、电商仓储物流中心、工业制造企业、港口码头及矿业散料操作企业,销售渠道包括原厂直销、工业设备经销商、B2B贸易平台及租赁服务。以某国内电商物流枢纽为例,其2024年引入配备物联网集成与半自动控制系统的伸缩式传送带装载机后,单条分拣线装卸效率提升约30%,人工成本降低约22%,设备综合利用率从65%提升至82%。
此外,从区域分化与竞争格局看,亚太、拉美及中东等新兴市场因基础设施建设提速与航空货运需求增长,呈现较高增长潜力;北美与欧洲成熟市场则更关注现有设备改造、能源效率及法规合规性。全球头部企业包括法国TLD GSE、意大利AVIOGEI、美国Power Stow、Textron GSE,以及中国的上海威肯、上海航福等。按应用场景划分,民用机场与商业机场为两大核心终端,其中商业机场因货量大、作业强度高,对伸缩式与折臂式装载机需求更为旺盛。值得关注的是,2024年中国传送带装载机出口量同比增长约11%,上海威肯凭借定制化能力在东南亚市场份额提升至15%,反映出中国企业在性价比与本地化服务上的竞争优势。
综合来看,传送带装载机市场的增长本质上是电商物流扩张与机场货运量上升的映射。企业须在电气化动力系统、物联网智能控制及场景化定制方案三个维度持续投入,方能在2.8%的稳健增速中获取结构性竞争优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





