当前全球新能源汽车产业正处于从高速扩张向高质量竞争转型的关键节点,大量车企与电池厂商普遍面临电芯性能迭代与成本平衡的核心痛点,高安全快充电芯、动力电池电芯、磷酸铁锂电芯、大圆柱电芯、动力电池产业链五大核心方向,正在成为破解行业发展瓶颈的关键抓手。据恒州诚思最新调研数据,2025年全球电动汽车电池电芯市场规模约11675亿元,预计2032年将接近36611亿元,未来六年复合年均增长率达15.8%,2025年全球动力电池电芯出货量达1495.1GWh,装车量约1187GWh。结合2026年1月中国汽车动力电池产业创新联盟发布的行业数据,当前高安全快充电芯的市场渗透率已突破27%,较2024年同期提升12个百分点,动力电池电芯作为动力电池产业链的核心价值环节,其技术迭代速度直接决定了整车的续航表现与市场竞争力。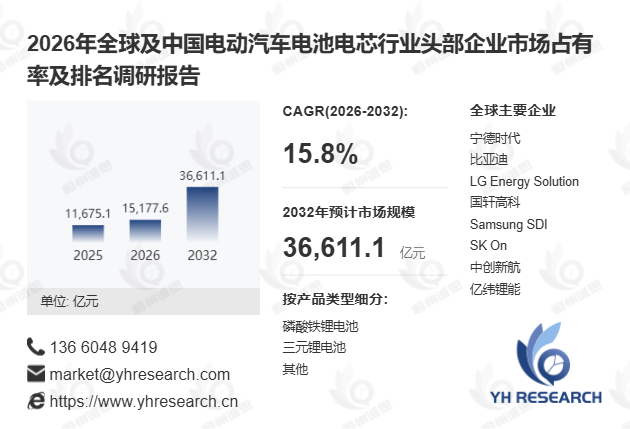
首先,动力电池电芯的需求分化特征持续凸显,不同应用场景对电芯性能提出差异化要求。大众化纯电车型更侧重成本、安全与续航的均衡表现,磷酸铁锂电芯凭借高稳定性与低成本优势,在该细分市场的占比已超70%;高端长续航车型则重点聚焦高能量密度、4C以上快充能力与-20℃低温放电保持率,三元锂电芯与硅基负极适配的高安全快充电芯成为主流选择;插电混动与增程式车型则对电芯的高功率输出、万次以上循环寿命提出更高要求。2026年最新行业调研显示,2025年全球新能源汽车市场从政策驱动全面转向消费与运营驱动,电芯企业的核心竞争力已不再局限于单一参数优势,而是转向性能、成本、安全与交付稳定性的综合能力比拼。某国内主流新能源车企引入5C高安全快充电芯后,车型补能速度提升60%,冬季续航衰减率降低18%,市场订单环比增长42%。
其次,动力电池电芯的技术路线呈现多元共生的发展态势,磷酸铁锂电芯与三元锂电芯持续占据市场主流,高安全快充电芯、大圆柱电芯、半固态电芯等新技术加速落地。其中磷酸铁锂电芯受材料体系迭代与规模化制造技术成熟的影响,在乘用车与商用车市场的应用范围持续扩大,2025年全球出货量占比已达62%;三元锂电芯则依托更高的能量密度,在长续航高端车型与欧美海外市场仍保持重要地位。与此同时,4C高安全快充电芯的量产良率已提升至92%,大圆柱电芯在结构件集成效率上较传统方案提升15%,某头部电池企业推出的全极耳大圆柱电芯,实现了10分钟补能至80%的性能突破,产线调试周期较行业平均水平缩短38%。不同封装形态的动力电池电芯也在差异化竞争,方形电芯凭借结构强度优势占据65%的市场份额,大圆柱电芯在高端车企的配套占比快速提升,软包电芯则在轻量化场景保持细分优势。
此外,动力电池产业链的区域化协同特征持续强化,电芯环节与上下游的联动效应进一步放大。正极材料、电解液、锂电设备等环节的技术迭代,直接影响动力电池电芯的能量密度与制造成本,2026年上半年行业数据显示,全球动力电池产业链的本地化配套率较2024年提升19个百分点,欧美、东南亚等区域的电芯产能建设进度明显加快。当前头部电芯企业依托规模制造能力、高安全快充电芯技术积累与全球客户资源持续扩大领先优势,二线企业则通过聚焦大圆柱电芯细分赛道、区域本地化配套等路径寻找突破空间,行业竞争维度已从单一的价格比拼,延伸至安全验证、碳足迹管控、全生命周期寿命管理等综合领域。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





