全球手机HDI主板市场竞争状况分析与投资策略建议报告2026年版
手机HDI主板是用于智能手机核心电子系统的高密度互连印制电路板,通过采用微盲孔(Microvia)、埋孔、细线路及高层数设计,实现电子元器件的高密度布线与高性能信号传输。相比传统PCB,HDI主板具有更小尺寸、更高布线密度、更优电气性能和更强集成能力,能够支持高性能处理器、高速存储、射频模块及多摄像头系统的复杂连接需求,是智能手机实现轻薄化、高性能及多功能集成的关键基础载体。
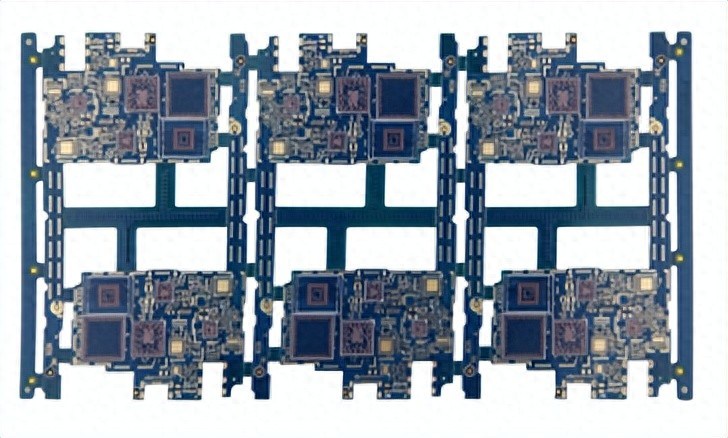
根据QYResearch最新调研报告显示,2025年全球手机HDI主板市场规模30.8亿美元,年复合增长率CAGR为2.6%。
生产公司:Nippon Mektron、TTM Technologies、Samsung、AT&S、Meiko Electronics、江西红板科技、臻鼎科技、欣兴、苏州东山精密、深南电路、华通、健鼎、沪电股份、景旺电子、胜宏科技、生益电子、五株科技、博敏电子、崇达技术等。
参与企业
基本情况
Nippon Mektron
Nippon Mektron是全球领先的印制电路板(PCB)制造商之一,总部位于日本,隶属于NOK集团。公司专注于柔性印制电路板(FPC)及高密度互连
产品,在汽车电子、消费电子及工业设备领域具有较强竞争力。凭借在精密制造、材料技术及全球化供应链方面的优势,Nippon Mektron在高端FPC市场长期保持领先地位,并与多家国际知名电子及汽车厂商建立了稳定合作关系。
TTM Technologies
TTM Technologies 是一家总部位于美国的领先电子制造服务(EMS)及印制电路板(PCB)供应商,业务覆盖高可靠性PCB、射频组件及系统集成解决方案。公司主要服务于航空航天与国防、数据中心、通信及医疗等高端市场领域。TTM Technologies以其在复杂PCB设计与制造、快速原型开发及高可靠性产品方面的能力著称,是全球高技术电子产业的重要供应商之一。
江西红板科技
江西红板科技是中国本土印制电路板制造企业之一,主要从事多层PCB及相关电子基材的研发与生产。公司在消费电子、通信设备及工业控制等领域具有一定市场基础,并通过持续的产能扩张与技术升级提升竞争力。依托国内完善的电子产业链,红板科技逐步向中高端PCB产品拓展,在区域市场中具备一定影响力。
苏州东山精密
苏州东山精密制造股份有限公司是中国领先的精密制造企业之一,业务涵盖电子电路、精密结构件及通信设备零部件等多个领域。公司通过并购与全球化布局,形成了较为完整的产业链体系,在消费电子、通信设备及新能源汽车等领域拥有广泛客户基础。凭借规模化制造能力与持续技术投入,东山精密在全球电子制造产业中占据重要位置。
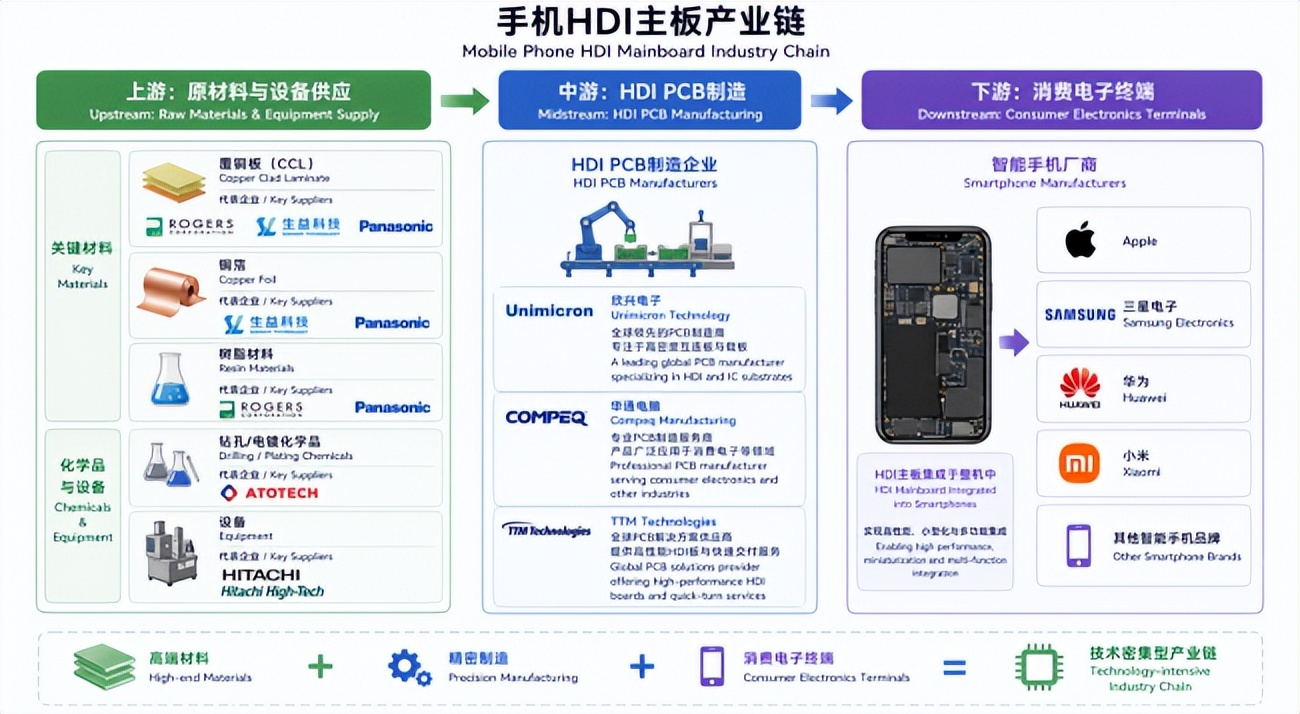
图. 手机HDI主板产业链
手机HDI主板产业链上游主要包括覆铜板(CCL)、铜箔、树脂材料、钻孔/电镀化学品及设备,其中代表性材料供应商包括 Rogers Corporation、Shengyi Technology(生益科技)、Panasonic,化学品与设备供应商包括 Atotech、Hitachi High-Tech;中游为HDI PCB制造企业,负责设计与生产,代表企业包括 Unimicron、Compeq Manufacturing、TTM Technologies 等;下游为智能手机厂商,如 Apple、Samsung Electronics、小米等,将HDI主板集成于整机中。整体产业链体现为“高端材料+精密制造+消费电子终端”的技术密集型结构。
主要驱动因素:
5G通信技术普及与智能手机功能持续升级显著推动HDI主板需求增长,高频高速信号传输对PCB层数、线宽线距及材料性能提出更高要求,从而带动高端HDI板用量提升。同时,终端设备向轻薄化、小型化与高集成化发展,促使HDI主板向更高阶(如Any-layer HDI、类载板SLP)演进,单机价值量持续提高。此外,新能源汽车、可穿戴设备等消费电子生态扩展,也进一步强化了HDI技术的应用基础。头部手机厂商对高性能与稳定性的严格要求,推动供应链持续向高端化与集中化发展。
主要阻碍因素:
HDI主板制造工艺复杂度高,涉及多次压合、激光钻孔及精细线路加工,对良率控制与设备精度要求极高,导致生产成本居高不下。同时,高端材料如高性能覆铜板与树脂体系依赖特定供应商,价格波动与供应不确定性对行业造成一定影响。此外,全球消费电子市场周期性波动明显,智能手机出货量增长趋缓甚至阶段性下滑,对HDI需求形成压力。环保与能耗监管趋严也增加了企业在化学品处理及生产环节的合规成本。
行业发展机遇:
先进封装技术与HDI主板的融合趋势为行业带来新的增长空间,例如SLP与IC载板之间的技术交叉,有望推动更高附加值产品发展。同时,AI手机、折叠屏设备及高端旗舰机型对高密度互连与散热性能提出更高要求,将带动高阶HDI产品渗透率提升。区域层面,产业链向中国大陆及东南亚转移,为本土厂商提供了产能扩张与客户导入机会。此外,汽车电子及服务器等新兴应用领域逐步采用类似HDI结构,也为行业提供了跨领域拓展空间。
进入壁垒:
HDI主板行业具有显著的技术与资金壁垒,新进入者需要在高精度设备、工艺开发及良率控制方面投入大量资源,同时还需具备长期技术积累与工程经验。客户认证周期长,尤其是头部智能手机厂商对供应商在质量体系、交付能力及成本控制方面要求严格,新企业难以在短期内进入核心供应链。此外,行业集中度较高,领先厂商已形成规模化优势与稳定客户关系,进一步提高了市场进入难度。知识产权与工艺保密性也构成隐性壁垒,限制技术快速复制。
如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





