立即打开

一、数据简介
数据名称:上市公司股价同步性SYN指标数据
时间范围:2000—2025年
数据层级:上市公司—年度面板数据;年度窗口为当年5月至次年4月
核心指标:R2_1、SYN1、R2_2、SYN2、R2_3、SYN3
识别变量:stkcd、year;证券代码为保留前导零的字符型辅助识别变量
文件格式:结果数据为.dta与.xlsx,计算代码为.do与.py,参考文献为.pdf,本说明为.txt
二、原始数据与基本信息合并
上市公司周个股回报率及流通市值数据.dta:上市公司周频股票收益与流通市值数据,共3,806,354条观测、6个字段,主要字段为证券代码、stkcd、交易周份、周开盘日期、考虑现金红利再投资的周个股回报率、周个股流通市值。
上市公司综合周市场回报率数据.dta:不区分市场板块的综合周市场收益,共1,788条观测、2个字段,字段为交易周份、考虑现金红利再投资的综合周市场回报率。
上市公司行业及上市日期数据.dta:公司级上市日期和行业数据,共5,961条观测、4个字段,字段为证券代码、stkcd、上市日期、行业代码,用于剔除上市当期并构造行业收益。
上市公司行业及注册地区信息数据.dta:上市公司年度行业和注册地区数据,共75,495条观测、10个字段,主要字段为证券代码、证券简称、stkcd、year、行业代码、行业名称、所属省份、所属城市及相应地区代码。
行业代码/上市公司基本信息数据.dta:上市公司公司级静态基本信息,共5,718条观测、22个字段,主要字段为证券代码、证券中文简称、上市日期、股票类型、ABH股交叉码、公司名称、公司中英文简称、行业A—D、经营范围、公司沿革、注册资本、成立日期、退市日期和stkcd。
基本信息合并方式:先以交易周份匹配综合周市场收益,再以stkcd匹配行业及上市日期数据;年度指标形成后,以stkcd和year匹配年度行业地区信息,最后按stkcd执行公司级m:1基本信息合并,同名静态字段由基本信息非缺失值更新并替换。

三、计算说明
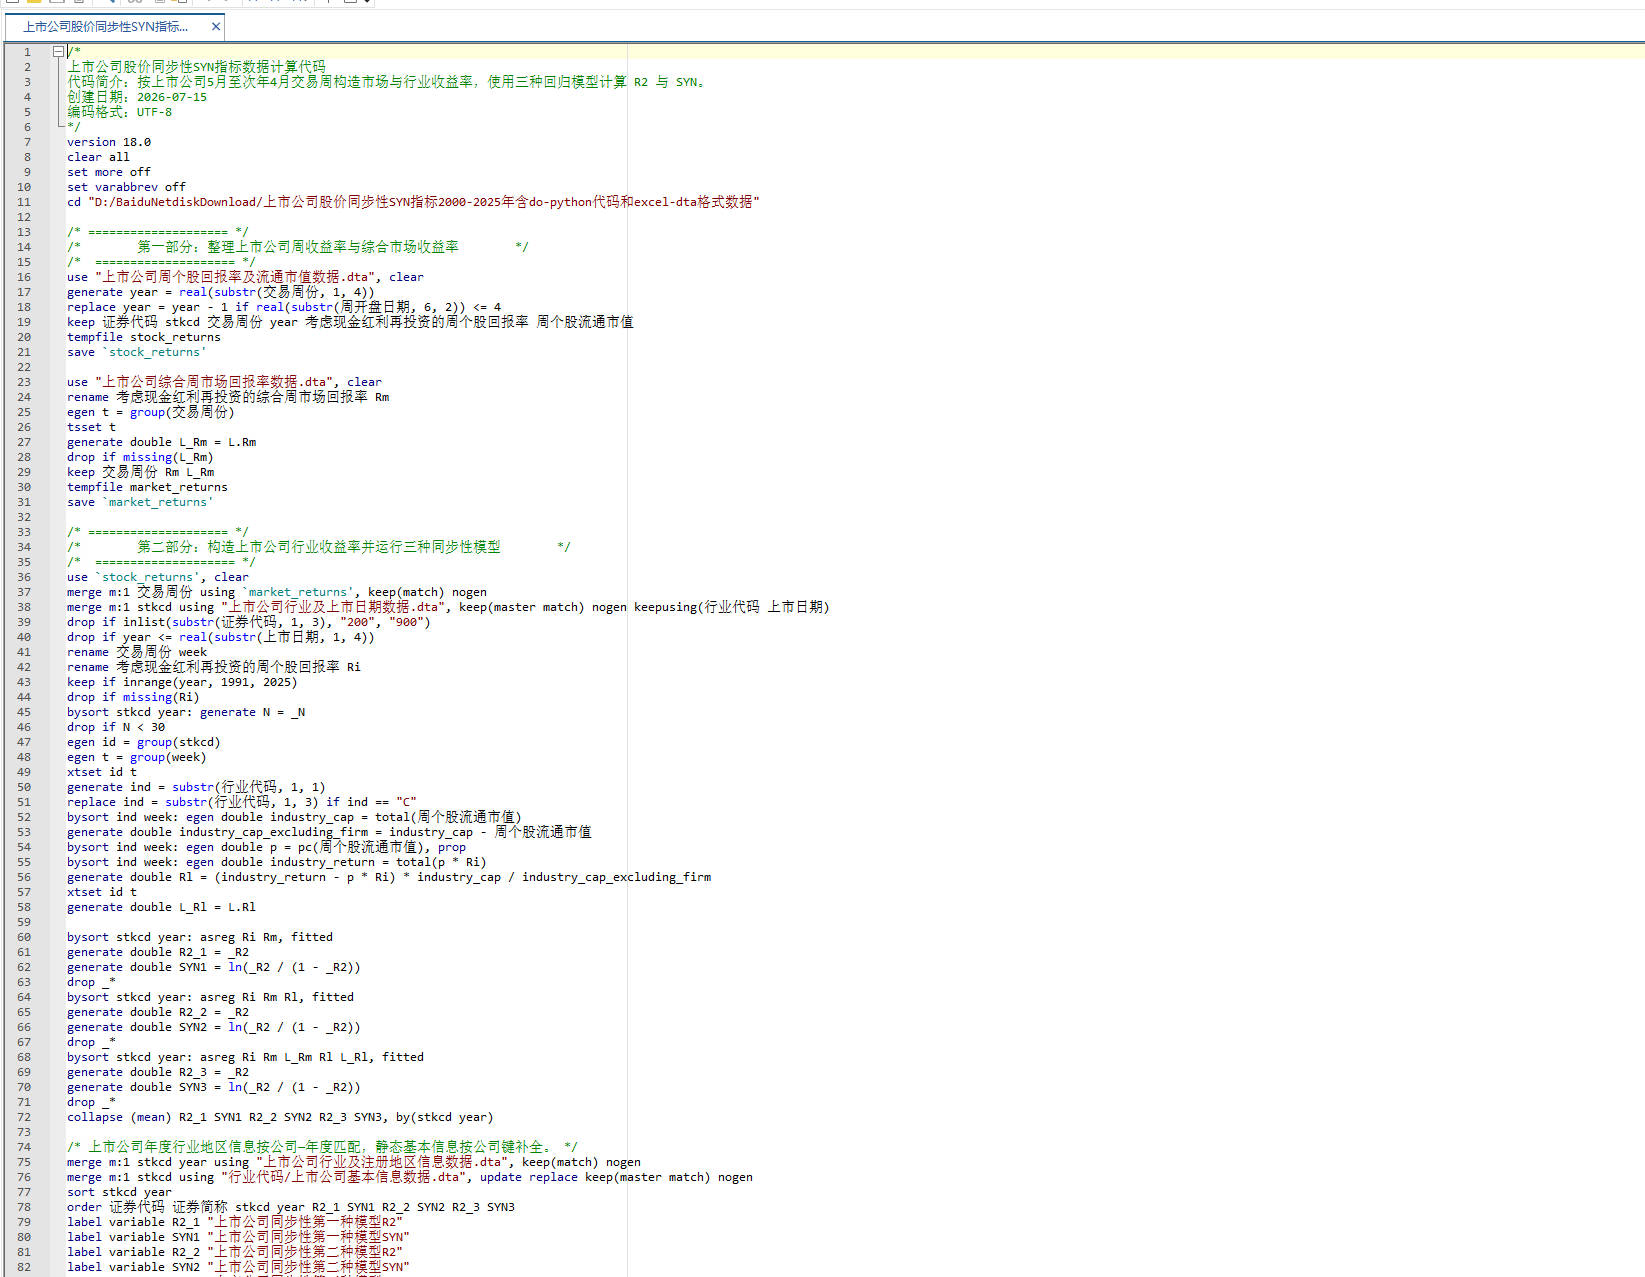
【年度窗口】交易周按周开盘日期归入当年5月至次年4月窗口;1—4月交易周的year减1,因此year表示窗口起始年度。
【样本周数】剔除证券代码以200或900开头的B股,剔除year小于或等于上市年份的公司—年度,删除周个股回报率缺失观测,并要求每个公司—年度至少有30个有效交易周。
【Rm与L_Rm】Rm为含现金红利再投资的综合周市场回报率,L_Rm为其滞后一期值。
【Rl与L_Rl】先按行业和交易周以周个股流通市值计算行业组合收益,再剔除本公司并重新归一化权重,得到不含本公司的流通市值加权行业周收益Rl;L_Rl为Rl的滞后一期值。制造业按行业代码前三位分组,其他行业按首字母分组。
【R2_1与SYN1】第一种模型为Ri=α+βRm+ε,R2_1为公司—年度回归R²,SYN1=ln[R2_1/(1-R2_1)]。
【R2_2与SYN2】第二种模型为Ri=α+β1Rm+β2Rl+ε,R2_2为回归R²,SYN2=ln[R2_2/(1-R2_2)]。
【R2_3与SYN3】第三种模型为Ri=α+β1Rm+β2L_Rm+β3Rl+β4L_Rl+ε,R2_3为回归R²,SYN3=ln[R2_3/(1-R2_3)]。
【取值含义】R²越接近1,个股收益越能被市场与行业共同因素解释;SYN为R²的对数几率转换,数值越大表示股价同步性越高,通常意味着相对较少的公司特质信息进入股价。SYN可以取负值,R²小于0.5时对应SYN小于0。
【缩尾口径】剔除金融ST缩尾版本按year对R2_1、SYN1、R2_2、SYN2、R2_3、SYN3分别实施1%和99%分位缩尾。

四、结果数据文件
共有3套结果数据,每套均同时提供.dta与.xlsx。样本筛选步骤如下:
(1) 将周个股收益归入5月至次年4月窗口,匹配综合周市场收益、行业和上市日期,剔除B股、上市当期、收益缺失及少于30个有效周的公司—年度;
(2) 构造剔除本公司的行业收益并估计三种模型,生成六个核心指标,再匹配年度行业地区信息及公司静态基本信息;
(3) 生成全样本版本后,剔除金融行业、证券简称含ST或PT、退市日期非空及证券简称含“退”的公司,再按年度对六个核心指标实施1%和99%缩尾。
编号 文件名称 说明
1 计算结果未剔除金融ST未缩尾版本.dta / 计算结果未剔除金融ST未缩尾版本.xlsx 保留金融行业、ST/PT及退市公司,不缩尾;66,222个观测、36个字段。
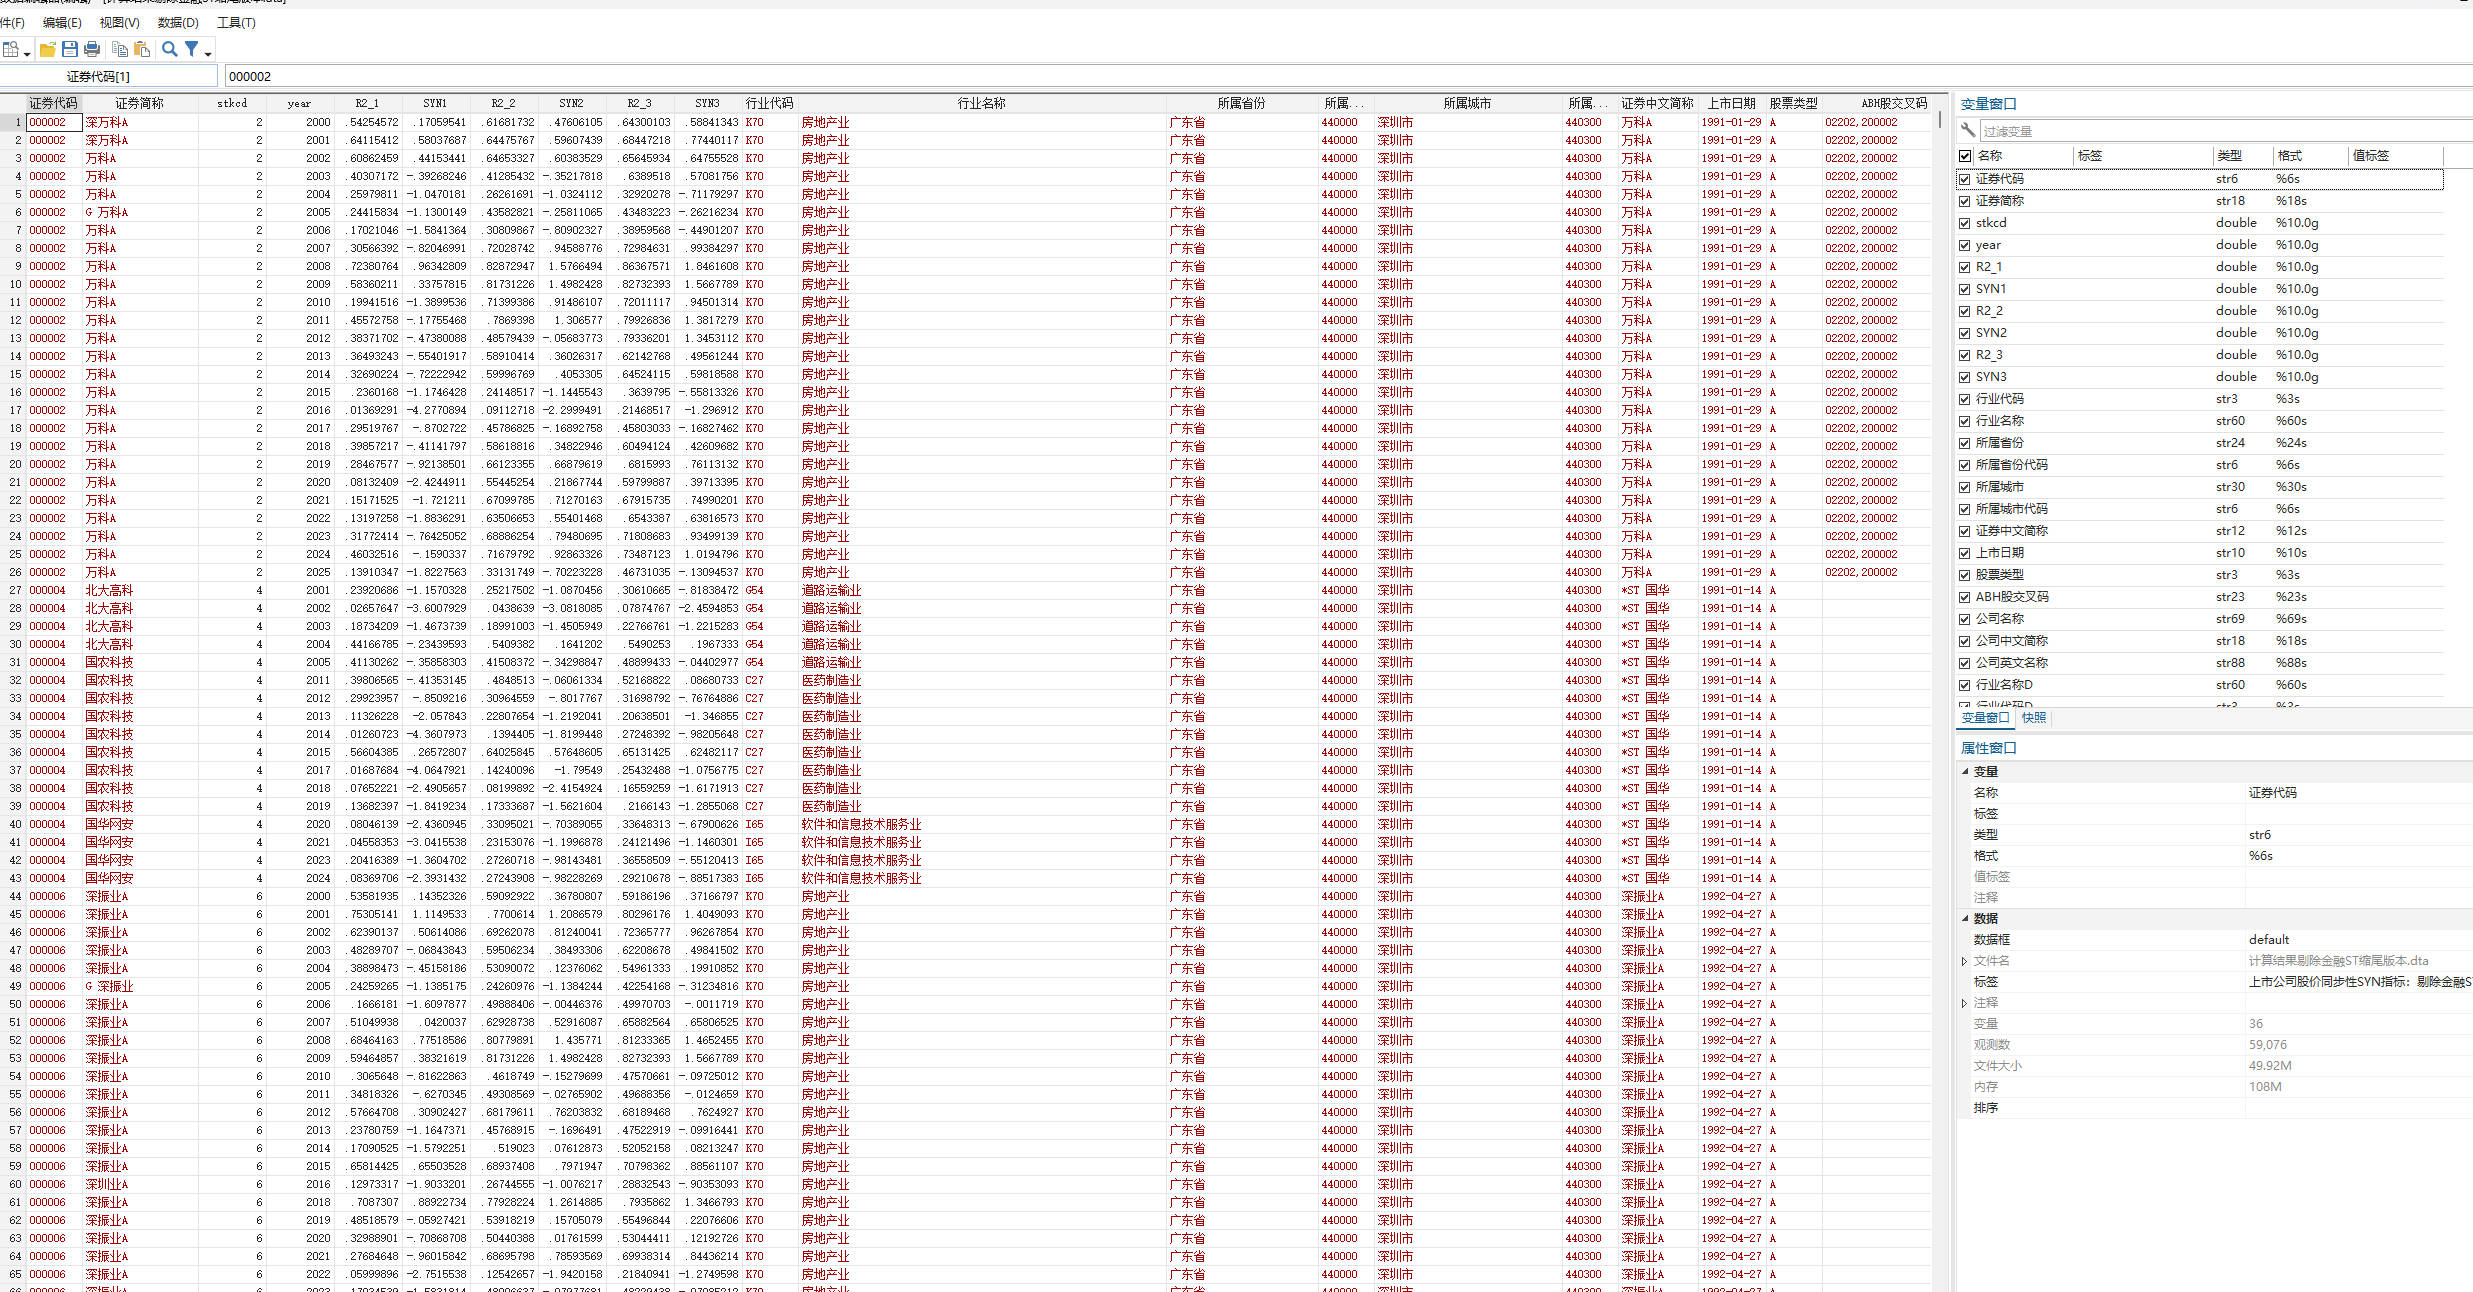
2 计算结果剔除金融ST未缩尾版本.dta / 计算结果剔除金融ST未缩尾版本.xlsx 剔除金融行业、ST/PT及退市公司,不缩尾;59,076个观测、36个字段。
3 计算结果剔除金融ST缩尾版本.dta / 计算结果剔除金融ST缩尾版本.xlsx 使用第2套样本,按年度缩尾六个R²和SYN指标;59,076个观测、36个字段。
五、变量说明
序号 变量名称 变量类型 变量说明
1 证券代码 str6 六位证券代码,字符型可保留前导零。
2 证券简称 str18 公司在对应年度使用的证券简称。
3 stkcd double 数值型证券代码,公司级合并及面板识别键。
4 year double 5月至次年4月年度窗口的起始年份,范围为2000—2025年。
5 R2_1 double 第一种市场模型的公司—年度R²。
6 SYN1 double ln[R2_1/(1-R2_1)],越大表示同步性越高。
7 R2_2 double 第二种市场加行业模型的公司—年度R²。
8 SYN2 double ln[R2_2/(1-R2_2)],越大表示同步性越高。
9 R2_3 double 第三种含市场、行业及其滞后项模型的公司—年度R²。
10 SYN3 double ln[R2_3/(1-R2_3)],越大表示同步性越高。
11 行业代码 str3 公司对应年度行业代码;首字母J表示金融业。
12 行业名称 str60 公司对应年度行业名称。
13 所属省份 str24 公司对应年度注册省份。
14 所属省份代码 str6 注册省份代码。
15 所属城市 str30 公司对应年度注册城市。
16 所属城市代码 str6 注册城市代码。
17 证券中文简称 str12 基本信息库中的证券中文简称。
18 上市日期 str10 公司上市日期,通常为YYYY-MM-DD格式。
19 股票类型 str3 股票类别标识。
20 ABH股交叉码 str29/str23 A、B、H股交叉上市或关联代码信息;全样本为str29,两个清洗版本为str23。
21 公司名称 str69 公司法定或登记全称。
22 公司中文简称 str18 公司中文简称。
23 公司英文名称 str88 公司英文全称。
24 行业名称D str60 D层级行业名称。
25 行业代码D str3 D层级行业代码。
26 行业名称C str60 C层级行业名称。
27 行业代码C str3 C层级行业代码。
28 行业名称B str51 B层级行业名称。
29 行业代码B str5 B层级行业代码。
30 行业名称A str12 A层级行业名称。
31 行业代码A str4 A层级行业代码。
32 经营范围 strL 公司登记经营范围长文本。
33 公司沿革 strL 公司设立、改制及发展沿革长文本。
34 注册资本 double 公司注册资本,计量单位沿用基本信息源文件口径。
35 成立日期 str10 公司成立日期,通常为YYYY-MM-DD格式。
36 退市日期 str10/str1 公司退市日期;全样本为str10,清洗版本因已剔除非空值而压缩为str1空字符串。

六、代码文件
文件名称 语言 说明
上市公司股价同步性SYN指标数据计算代码.do Stata 构造5月至次年4月窗口和剔除本公司的行业收益,估计三种同步性模型并输出三套结果。
上市公司股价同步性SYN指标数据计算代码.py Python 与Stata版在行业分组、回归模型、最少周数、样本筛选、合并、缩尾及结果名称上对等。
上市公司股价同步性SYN指标数据评估代码.do Stata 逐套评估结果DTA,并核验R²与SYN定义关系,输出分布、异常值、逻辑合理性、稳健性和总评估结论。
上市公司股价同步性SYN指标数据评估代码.py Python 与Stata评估版功能对等,自动识别面板键及变量类型,可独立生成同结构质量报告。

七、数据质量评估
本项目已配置并实际运行Stata与Python数据评估代码;评估结果按运行日期存放于“数据质量评估报告_YYYYMMDD”文件夹,本次实跑报告为“数据质量评估报告_20260716”,运行日志为“评估日志_20260716.log”。各固定子文件夹内容如下:
子文件夹名 内容说明
1 数据分布分析 数值变量描述性统计、数值和字符变量频率分布CSV。
2 分布图 数值变量直方图、箱线图、核密度图、散点图矩阵及时间趋势图。
3 异常值检验 Z-score、IQR温和异常和极端异常的变量级检验汇总。
4 逻辑合理性验证 缺失率、合理取值范围、公司—年度重复及时间断档检验。
5 稳健性测试 不同样本期、不同样本处理版本的样本量、均值和标准差比较,以及变量级总评估结论表。

八、参考文献
[1] 朱红军, 何贤杰, 陶林. 中国的证券分析师能够提高资本市场的效率吗——基于股价同步性和股价信息含量的经验证据[J]. 金融研究, 2007(2): 110-121.
[2] 王亚平, 刘慧龙, 吴联生. 信息透明度、机构投资者与股价同步性[J]. 金融研究, 2009(12): 162-174.
[3] 伊志宏, 杨圣之, 陈钦源. 分析师能降低股价同步性吗——基于研究报告文本分析的实证研究[J]. 中国工业经济, 2019(1): 156-173.
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
相关推荐
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏