QYResearch近期推出行业研究报告《核电燃料全球行业分析》,围绕核燃料的材料体系、制造工艺、供应链结构、市场规模变化、竞争格局与区域发展趋势展开系统研究,重点关注核电扩张背景下燃料需求增长与技术升级路径。
核电燃料是用于核裂变反应堆中释放能量的关键功能材料体系,通常以铀基材料为核心,通过转化、浓缩、成型与组件化工艺制备为燃料组件(Fuel Assemblies)。其核心形态包括UO₂陶瓷燃料芯块、燃料棒及燃料组件结构,具备高能量密度、稳定裂变性能及良好的辐照耐受能力。
核电燃料主要用于核能发电、核动力推进及科研与特殊能源系统,其功能在于持续、可控地释放核裂变能量,并实现长期稳定运行与安全包壳防护,是核电站运行体系中最核心的消耗性战略材料之一。
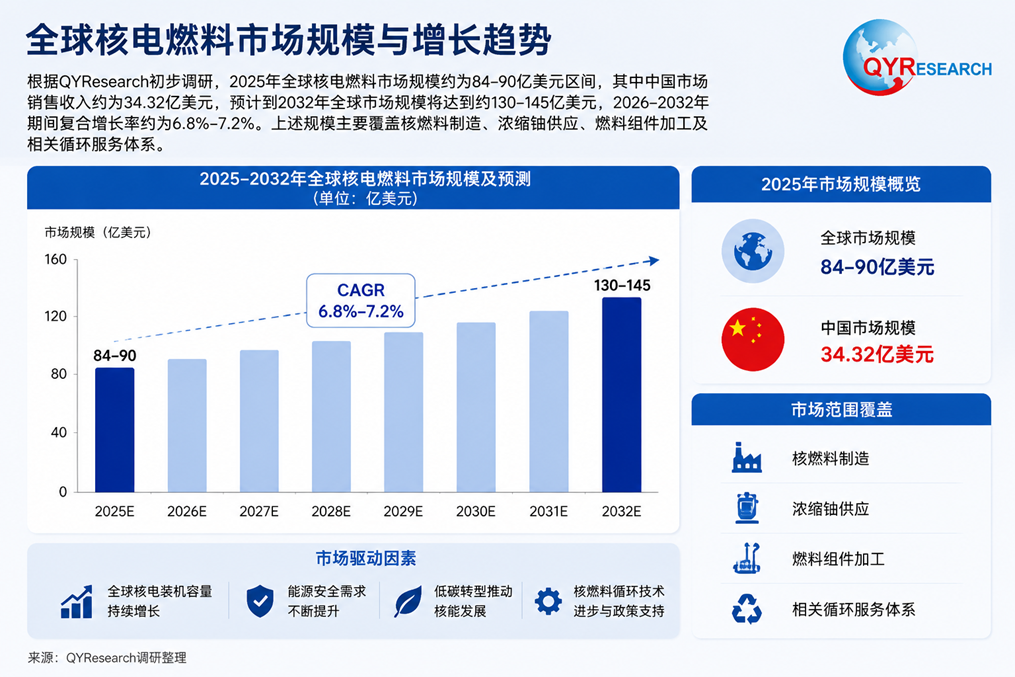
根据QYResearch初步调研,2025年全球核电燃料市场规模约为84–90亿美元区间,其中中国市场销售收入约为34.32亿美元,预计到2032年全球市场规模将达到约130–145亿美元,2026–2032年期间复合增长率约为6.8%–7.2%。上述规模主要覆盖核燃料制造、浓缩铀供应、燃料组件加工及相关循环服务体系。

从需求结构看,全球核电重启与扩建周期正在形成,多国推进能源结构低碳化转型,核电装机容量持续提升,直接带动燃料组件需求稳定增长。与此同时,高燃耗堆型(如III+代压水堆)与长循环燃料技术正在提升单堆燃料价值量。
从供给端看,核燃料产业呈现高度集中与国家化特征,头部企业围绕铀资源控制、浓缩能力、燃料设计与反应堆适配性持续强化布局,供应链安全成为核心战略议题。未来增长主要来自新建核电机组、老旧机组换料周期缩短以及SMR(小型模块化反应堆)商业化推进。
全球核电燃料行业集中度极高,呈现明显的国家主导与技术壁垒驱动格局。第一梯队包括:Rosatom、Westinghouse Electric Company、Framatome、Orano,以及KEPCO Nuclear Fuel,其在燃料设计、浓缩能力及全球供货网络方面具备主导地位。
第二梯队包括Mitsubishi Nuclear Fuel、ENUSA Industrias Avanzadas、Nuclear Fuel Industries及CNNC Fuel System等区域化供应商。
未来竞争将从单一制造能力竞争,逐步转向“铀资源控制+浓缩技术+燃料设计+反应堆适配+全球合规体系”的综合能力竞争。
从
产品形态看,核电燃料主要分为固体燃料体系与液体燃料体系,其中固体氧化铀燃料(UO₂)为主流应用,占据绝大部分商用反应堆市场。
从应用结构看,主要包括核能发电、核动力推进及科研与其他特种用途。其中核能发电是核心需求来源,占据绝对主导地位,随着全球低碳能源转型加速,其长期需求确定性较强。
全球核燃料生产高度集中在少数工业体系完善的国家,包括俄罗斯、美国、法国、日本、韩国及中国。欧洲与北美在燃料设计与浓缩技术方面具备领先优势,而亚洲地区则在核电装机扩张方面增长更快。
中国在核电快速扩张背景下,燃料需求持续提升,本土供应能力逐步增强,产业链国产化率不断提高。中东及部分新兴市场在能源结构调整驱动下,核电项目储备增加,未来燃料需求增长潜力较大。
核电燃料产业链上游主要包括天然铀矿开采、铀浓缩服务及核材料转化环节,中游为燃料组件设计与制造,下游为核电站运营与核动力系统应用。产业链核心价值集中在铀浓缩技术、燃料组件设计能力及长期供货资质认证体系。
该行业具有极高进入壁垒,受制于核安全监管、国际非扩散条约、技术封锁与供应链安全要求。未来产业链将向多元化供应、安全冗余体系与区域本地化制造方向发展。
核电燃料行业受全球核安全法规、核不扩散体系及各国能源政策高度约束,准入壁垒极高,同时对企业技术积累、长期资质认证与国家级支持依赖性强。供应链稳定性、铀资源安全及国际政治因素构成主要风险点。
未来几年,在全球能源低碳化与能源安全双重驱动下,核电重启周期明确,SMR技术推进与先进燃料(高燃耗、事故容错燃料)商业化将成为核心趋势。行业竞争将进一步向技术领先国家与头部企业集中,同时区域化供应链体系加速形成。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏