当前全球量子信息、超导器件等前沿科研领域正快速扩张,大量实验室正面临传统液氦型低温恒温器运维成本高、连续运行稳定性不足、超低温环境下振动干扰测试精度等核心痛点,闭循环无液氦平台、低振动光学低温恒温器正成为破解行业痛点的核心升级方向。据恒州诚思最新调研数据,2025年全球低温恒温器市场规模约2.82亿元,预计未来将保持平稳增长态势,到2032年市场规模将接近5.65亿元,未来六年复合年均增长率达10.9%,行业正式进入国产替代与技术迭代的双重加速周期。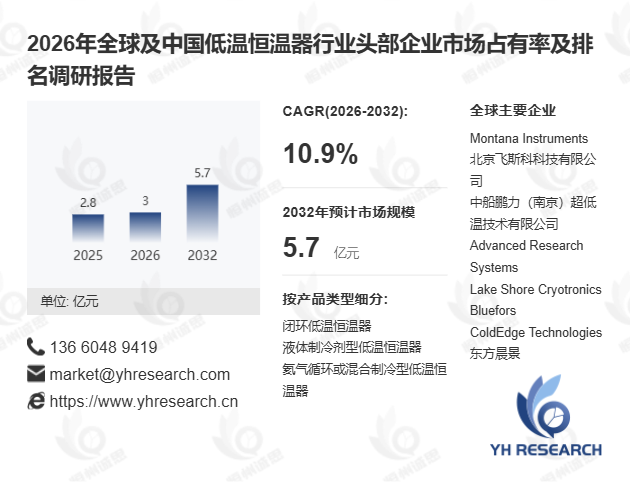
首先,行业供需格局呈现显著的区域集中特征。2025年中国低温恒温器市场规模达1740万美元,占全球总需求的44.65%,是全球最大的单一需求市场;头部企业Montana Instruments以834万美元的营收位居全球首位,前三家头部厂商合计占据2025年全球51.68%的市场份额,行业集中度处于较高水平。低温恒温器作为为样品提供稳定超低温环境的核心科研设备,典型系统由低温冷源、真空绝热腔体、辐射屏、样品台等部件组成,可覆盖77K、4K、亚开尔文等多个温区,核心应用集中于低温物理、量子科学、半导体材料表征等前沿领域。据2026年2月中国仪器仪表行业协会发布的《超低温设备发展白皮书》,国内头部厂商中船鹏力超低温推出的新一代闭循环无液氦平台,将样品端振动控制在10nm以内,温度稳定性达到±1mK,某量子信息实验室引入该设备后,单批次量子器件测试的有效数据产出率提升38%。
其次,产品技术迭代主线已从“极限低温”转向综合性能优化。当前低温恒温器的竞争重点已不再局限于最低温度指标,温度稳定性、样品端振动控制、连续运行时长、换样效率等指标逐步成为采购决策的核心依据,低振动隔离、冷头远置、柔性氦气传输、自动化控温等功能已成为中高端闭循环无液氦平台的标配。产品形态也从单次定制的实验装置,逐步进化为可配置、可拓展的综合科研平台,可根据需求叠加光学显微、探针测试、超高真空等功能模块。与此同时,行业仍面临多重技术难点:闭循环低温恒温器的高压氦气压缩机长期运行易出现缓慢泄漏,多级冷台的热管理与真空密封工艺门槛极高,1-2K及亚开尔文温区的产品研发周期长、工程风险高,这也直接推高了高端产品的研发与制造成本。
此外,行业发展的驱动与约束因素呈现双向交织态势。市场需求持续受量子信息、超导电子学、凝聚态物理等领域科研投入增长的拉动,闭循环无液氦平台彻底摆脱了对液氦加注的依赖,让缺乏传统低温基础设施的中小型实验室也能开展4K温区的前沿实验,大幅拓展了用户覆盖范围。但行业发展也受到多重因素制约:设备采购成本高、安装调试流程复杂、超低温实验的专业用户群体规模有限,液氦型系统在低噪声实验场景仍保留独特优势,却受液氦供应链波动影响存在运行不确定性,大量定制化的实验接口需求也限制了产品的标准化量产规模。当前行业的核心增量机会集中在紧凑型无液氦低温恒温器、超低振动光学平台、高通量低温探针台等细分赛道,国内厂商凭借系统集成优势与本地化服务能力,2025年合计全球营收占比已提升至34.57%,国产替代进程正在持续提速。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





