当前全球电网升级、海上风电并网与光通信基础设施建设持续提速,缆线长期在潮湿、高机械应力环境下运行,水分侵入引发的绝缘击穿、导体腐蚀故障,已成为影响电力与通信网络可靠性的核心痛点,缆线阻水带作为阻止水分沿缆芯纵向迁移的核心功能性材料,凭借干式阻水结构的多重优势,逐步替代传统油膏填充方案,成为缆用材料领域的高增长细分赛道。据恒州诚思2025年最新调研数据,全球缆线阻水带市场收入规模约19.97亿元,预计2026-2032年复合年均增长率达4.9%,2032年整体市场规模将接近27.20亿元。在这一进程中,半导电阻水结构、耐盐水阻水配方、干式缆线制造、特种缆用功能材料四大核心要素,共同构成了驱动行业增长与技术迭代的核心支柱,也成为下游缆线企业平衡生产效率、运行可靠性与全生命周期成本的关键抓手。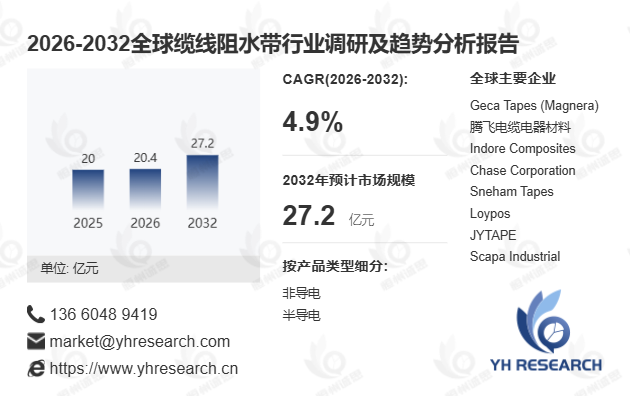
首先,从产品结构与市场供需维度看,缆线阻水带的细分品类已形成清晰的应用分层,精准匹配不同场景的差异化性能需求。2025年全球缆线阻水带产量约为44668吨,行业平均售价约为6184美元/吨,其中半导电产品收入份额超过75%,是中压、高压和超高压电缆的核心配套材料,可同时实现纵向阻水、电气接触与电场均化三大功能。据2025年6月中国电线电缆工业协会发布的《特种缆用材料发展白皮书》,当前国内高压电缆制造领域,采用半导电阻水结构的产品占比已达83%,某头部海缆制造企业引入高耐盐水性能阻水带后,海缆纵向阻水测试通过率提升41%,长期浸水条件下的绝缘老化速率下降35%。2026年中国产量份额将超过37%,亚太地区整体收入份额突破50%,中国已成为全球最大的缆线阻水带生产与消费市场。
其次,下游能源通信基建的持续扩容,正推动干式缆线制造成为行业主流生产工艺。传统油膏填充方案存在生产流程复杂、缆线重量大、安装维护不便的痛点,而缆线阻水带的普及可大幅简化缆线生产工序,降低单位产品材料消耗。海上风电、跨区域高压直流输电项目的快速扩张,进一步催生了对耐盐水阻水配方的旺盛需求,这类高附加值产品可在高盐度水环境下保持稳定的吸水膨胀性能,适配海底电缆20年以上的长期运行要求。当前行业竞争重点已从基础克重指标,转向膨胀性能一致性、表面电阻稳定性、低掉粉特性与全场景工艺适配能力,前十大头部企业合计收入份额超过60%,呈现适度集中的竞争格局。
此外,行业当前仍处于技术迭代与标准完善的关键阶段,性能一致性与长期认证体系建设成为下一阶段的核心增长变量。超吸水聚合物、聚酯非织造布、导电碳材料等核心原材料的价格波动,一定程度上影响了行业盈利稳定性,同时高压、海底电缆等高端场景要求长达数年的长期老化、热循环与电气测试,严格的客户认证流程抬高了新进入者的准入门槛。随着国内宁晋县昊鑫新材料科技等本土企业的技术突破,中国缆线阻水带产业已形成从基材加工、配方开发到定制化服务的完整供应链体系,依托本地化供应的交付效率与成本优势,在亚太市场的份额正持续提升。长期来看,随着全球电网升级、海上风电与光通信建设的持续推进,特种缆用功能材料的市场需求将保持稳步增长,缆线阻水带行业将在2026-2032年周期内实现规模与附加值的双重提升。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





