全球红外线卤素灯市场发展深度分析及投资战略研究报告2026-2032年版
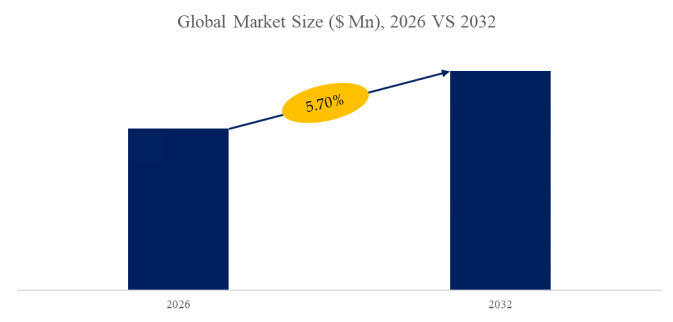
在全球工业加热工艺能效升级与健康养生消费普及的双重驱动下,红外线卤素灯市场正经历从“传统加热元件”向“精准热能与光疗应用解决方案”的战略转型。据中智信投研究网最新数据,2025年全球市场规模已达3.15亿美元,预计2032年将攀升至4.62亿美元,2026-2032年间的年复合增长率(CAGR)为5.70%。这一增长受三大核心因素支撑:全球制造业对高效、清洁、非接触式加热技术的持续追求,健康消费趋势下家用理疗与康复设备市场的快速扩张,以及红外辐射涂层技术与灯丝材料创新带来的能效提升与寿命延长。然而,2025年主要经济体对含卤素产品的环保法规趋严,叠加LED红外技术的替代竞争,正深刻影响全球红外线卤素灯的市场结构与发展路径。本报告基于全球能效标准演进与热辐射技术迭代趋势,解析
产品形态演进、竞争格局分化与区域市场需求特征,为企业战略决策提供数据支撑。
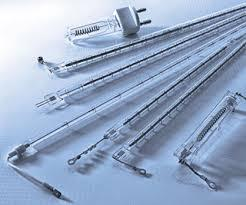
红外线卤素灯是一种结合了卤素灯发光原理与红外线辐射技术的特种光源,其核心在于利用卤钨循环机制延长灯丝寿命的同时,产生高能量的红外辐射。它由填充卤素气体的石英泡壳和钨丝组成,通电后钨丝加热至白炽状态,辐包含可见光、近红外及中红外波段的连续光谱,其中红外部分占比高达70%-80%。该灯管通常配以反射涂层或专用反光杯,将红外能量定向汇聚至目标区域。其核心价值在于能够实现快速、高效、穿透力强的非接触式加热。区别于传统热风干燥或传导加热,红外线卤素灯可直接被水、有机溶剂及涂层材料分子吸收,由内而外干燥,广泛应用于印刷油墨快速固化、塑料焊接预热、汽车烤漆修补、食品烘烤及医疗康复理疗等领域,在工业生产线上显著提升加工速度与能源效率。
红外线卤素灯,全球市场总体规模
来源:中智信投研究网 加热产品研究中心
技术特性与产品分类
红外线卤素灯的核心价值在于,通过卤钨循环原理实现高效稳定的红外辐射输出,在工业加热、材料干燥、医疗理疗及食品加工等领域发挥不可替代的作用。其技术演进呈现三大趋势:一是辐射光谱精准调控,通过掺杂特种金属元素及优化灯丝结构,实现近红外、中红外波段的精准配比,以适应不同材料的吸收特性;二是快速响应与智能控制,新型卤素灯配合可控硅调光技术,可在毫秒级内实现功率调节,满足自动化产线的动态加热需求;三是长寿命与高可靠性,通过灯丝材料改良与管内洁净度控制,主流产品寿命已从传统2000小时提升至5000小时以上。
从产品形态分类,红外线卤素灯管以其线性辐射特性,在工业流水线干燥、印刷固化、塑料焊接等连续作业场景中占据主导地位;红外线卤素灯泡则凭借其点光源特性与标准螺口适配性,在家用理疗仪、宠物保温、餐厅食品加热等商业及民用领域应用广泛。
按应用场景划分,工业领域是市场的压舱石,占比超过65%,涵盖汽车涂装干燥、纺织印染固色、食品烘焙杀菌及电子元器件预热等多元场景;商业领域占比约35%,是增速最快的细分市场,聚焦于理疗康复中心、宠物美容、餐饮保温及美容护理设备等新兴应用。
关税政策与供应链重构
2025年主要经济体对含卤素产品的环保法规调整及贸易政策的波动,对全球红外线卤素灯产业产生深远的结构性影响:
一是欧盟能效指令持续加压。 欧盟新版生态设计法规进一步收紧对非定向灯及特殊用途卤素灯的能效门槛,推动工业及商业用户加速向红外LED技术过渡,倒逼传统卤素灯厂商加大高效红外辐射涂层的研发投入。
二是美国关税调整引发供应链重组。 美国对中国产照明产品的关税政策持续影响市场格局,部分国际采购订单向越南、墨西哥等第三国转移,中国头部企业则通过海外设厂或与当地企业合资合作,维持北美市场份额。
三是核心材料供应风险显性化。 高纯度钨丝、特种掺杂卤化物及石英玻璃管等核心材料的供应高度集中于少数专业厂商,供应链稳定性成为决定企业交付能力的关键变量。
典型案例与技术突破
当前行业技术突破的焦点,正从单一的发光效率提升,转向“光谱精准匹配与智能加热控制”的系统能力构建。一个典型范例是面向汽车涂装干燥场景开发的快中波红外加热模组。
该产品针对水性涂料对特定红外波段的吸收特性,实现了三大技术创新:一是多层干涉膜涂层技术,通过在石英管表面镀制特种光学膜层,将辐射能量精准集中在2.5-4.5微米波段,使水性涂料的吸收率提升40%以上;二是动态功率调节算法,配合红外测温传感器的闭环反馈,实现涂层表面温度的毫秒级精准控制,彻底避免过热起泡或干燥不足的质量缺陷;三是模块化快换设计,标准化的加热模组可在产线节拍内快速拆装,大幅降低汽车涂装车间的停机维护成本。这一技术路径将红外线卤素灯从“通用加热元件”升级为“工艺自适应智能热源”,代表了工业加热装备精密化、绿色化的演进方向。
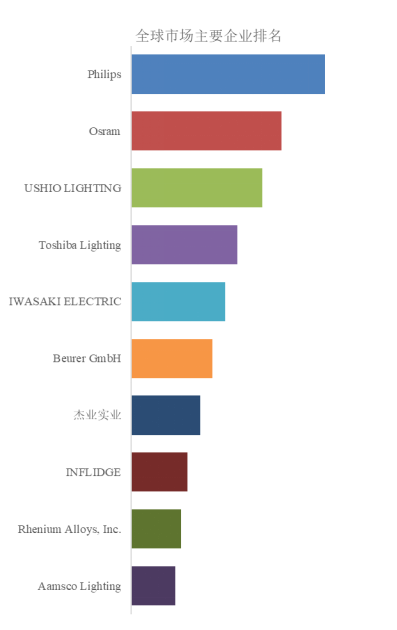
全球红外线卤素灯市场前10强生产商排名及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)
来源:中智信投研究网 加热产品研究中心。行业处于不断变动之中,最新数据请联系中智信投研究网咨询。
根据中智信投研究网头部企业研究中心调研,全球范围内红外线卤素灯生产商主要包括Philips,Osram,USHIO LIGHTING,Toshiba Lighting,IWASAKI ELECTRIC等。2025年,全球前四大厂商占有大约49.0%的市场份额。
市场竞争格局分析
全球红外线卤素灯市场呈现 “三强主导下的多层共生” 格局。Philips、Osram、USHIO 组成的第一梯队(合计40%份额)掌握着高端市场的定价权与技术话语权,它们凭借在医疗、工业领域的百年品牌积淀,构建了极高的竞争壁垒。以 Toshiba、IWASAKI 为代表的日系厂商(合计16.5%份额)紧随其后,依托精密制造优势,在半导体加热和高端理疗场景中稳居次席。Beurer 作为健康护理领域的代表,成功将红外灯转化为消费品,开辟了独特的价值赛道。而包括 Jaye Heater、INFLIDGE 在内的中国及亚洲厂商(合计约8%份额)凭借灵活的定制能力和成本优势,在工业加热和新兴市场快速扩张,成为长尾市场中最活跃的变量。值得关注的是,剩余的25%长尾份额远超头部企业,这深刻反映了市场的高度碎片化特征——在博物馆文物养护、特殊科研、极端工业加热及区域维修市场,大量中小企业凭借高度定制化的“利基”产品与服务,构筑了自身不可替代的生存空间。整体而言,这是一个由技术深度主导、应用场景极度细分、长尾效应显著的专业市场,竞争核心在于对特定波长的精准控制、材料科学的突破以及行业专用化的系统集成能力。
的综合型企业。中国本土龙头迈瑞医疗正凭借其强大的渠道和产品性价比优势快速成长,是未来格局的重要变数。
关键市场动态与趋势
展望未来,技术融合将沿三条主线深度推进:一是红外LED与卤素灯技术互补共存,在需高功率密度和宽光谱的工业场景中,卤素灯仍将保持不可替代性,而低功率、长寿命需求场景则加速向LED转型;二是智能传感与加热一体化,将温度传感器、辐射强度监测功能集成于灯管内部,实现加热过程的闭环控制;三是医疗级光谱应用拓展,通过精准调控特定波段红外辐射,探索在疼痛缓解、伤口愈合及皮肤治疗等领域的临床应用。
然而,行业前行仍面临两大核心挑战:一是环保法规与产品性能的平衡困境。 欧盟及部分发达国家对含卤素产品的限制日益严格,如何在符合法规的前提下保持产品性能优势,是厂商必须破解的难题。二是替代技术的竞争压力。 红外LED在能效、寿命及可控性方面的优势持续显现,在部分商业及低功率工业场景中已形成替代之势,卤素灯厂商需在传统优势领域构筑更深的护城河。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





