当前全球海洋开发正加速向深水、超深水区域推进,大量海洋工程服务商普遍面临传统人工潜水作业风险高、极端海况下任务执行效率低、长周期水下运维成本居高不下的核心痛点,离岸水下机器人正是破解上述难题、支撑深海油气勘探与海上风电运维的核心装备。QYResearch最新调研数据显示,2025年全球离岸水下机器人市场规模达6.01亿美元,预计2032年将攀升至18.62亿美元,2026-2032年期间年复合增长率达17.3%。受近6个月全球海洋工程投资周期波动影响,行业发展仍存在一定不确定性,本次分析所有2026-2032年预测数据,均基于近五年行业历史运行轨迹、头部企业技术布局及分析师综合研判得出,具备较强的决策参考价值。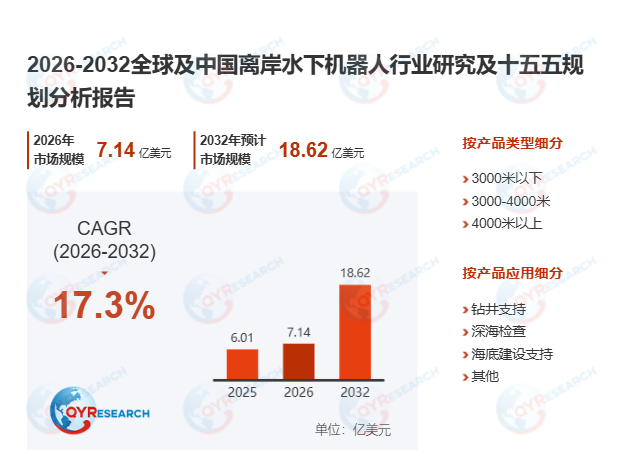
首先,行业核心基本面呈现量价协同增长的发展特征。离岸水下机器人是通过脐带缆与水面船舶、钻井平台等设施连接,由操作人员远程控制完成复杂水下任务的专用系统,脐带缆可同步实现电力输送、信号传输与数据实时回传,完整系统由水下本体、浮力材料、推进系统、成像声呐、多自由度机械手、脐带管理系统等模块组成。2025年全球离岸水下机器人总产量达342台,行业平均售价约175.8万美元/台,产品毛利率区间稳定在25%-45%,不同配置的装备价值差异显著:3000米以下离岸水下机器人主打轻量化部署,适配大陆架油气田、海上风电场等浅海场景,综合作业成本可控;3000-4000米级产品作为深水市场核心,搭载高功率电液推进系统与高精度惯性导航设备,可完成高难度海底干预任务;4000米以上超深水产品需采用特种耐压钛合金舱体与深海认证电子元器件,单台价值与技术壁垒最高。国内某头部海工企业引入4000米级离岸水下机器人后,深海管线巡检效率提升62%,单项目运维成本降低38%。
其次,多重需求引擎持续拉动市场扩容。深水油气开发持续推进、全球海上风电装机规模快速扩张、海底基础设施老化带来的运维需求激增,是离岸水下机器人市场增长的核心驱动力。据2026年3月中国海洋工程协会发布的《深海装备发展白皮书》,我国已建成的海上风电项目中,超过70%的运维巡检任务已采用离岸水下机器人完成,替代人工潜水后作业安全事故率降至0。当前下游应用场景已形成四大核心板块:钻井支持领域,装备可实时监测防喷器、水下井口状态,完成紧急干预作业;深海检查领域,依托高清成像声呐与机器视觉技术,实现海底管道、平台结构的毫米级缺陷识别;海底建设支持领域,全程参与海缆铺设、桩基施工与退役拆除全流程;其他场景还覆盖碳封存监测、深海资源勘探、水下搜救等新兴领域。全球竞争格局呈现分层态势,Oceaneering、TechnipFMC等国际巨头在深水工作级市场占据主导,株洲中车时代电气旗下SMD、中海辉固等国内企业已实现4000米级装备量产,2026年本土离岸水下机器人市场渗透率首次突破32%。
此外,行业发展仍面临多重现实约束与升级机遇。当前离岸水下机器人产业仍受三大瓶颈制约:一是高端装备采购与配套支持船舶成本居高不下,定制化超深水产品交付周期长达18-24个月,占用大量营运资金;二是高静水压力、强腐蚀、生物附着等极端海况,会显著降低装备可用率,提升运维成本;三是具备多年实操经验的水下机器人操作员、海底系统工程师人才缺口持续扩大,直接限制行业船队扩张速度。叠加全球海洋工程项目投资周期波动、跨境装备出口管制趋严等外部因素,行业发展不确定性进一步提升。面向“十五五”阶段,离岸水下机器人技术升级将聚焦三大方向:全电推进系统迭代、海底常驻式机器人部署、基于AI的自主作业能力升级,可大幅降低对大型支持船舶与驻船人员的依赖,进一步拓展装备的商业应用边界。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





