2026年全球轻质高铝砖市场正迎来需求结构的深度重构,下游高温工业窑炉产业从增量新建驱动转向存量节能升级渗透,直接拉动耐火保温材料产品的技术迭代升级。当前国内大量冶金、建材、石化企业正面临窑炉炉衬散热损失过高、传统保温材料高温下性能衰减过快的痛点,而轻质高铝砖作为中高温窑炉核心隔热耐火材料,其多孔结构调控能力直接决定终端炉体的综合节能效率,已成为高温工业降本增效升级的关键突破口。据2026年5月中国耐火材料行业协会发布的《高性能轻质耐火材料发展白皮书》显示,国内高端轻质高铝砖的自给率已从2023年的52%提升至2026年的71%,配套下游工业窑炉节能改造项目占全国总改造量的64%,行业正进入供需协同升级的关键阶段。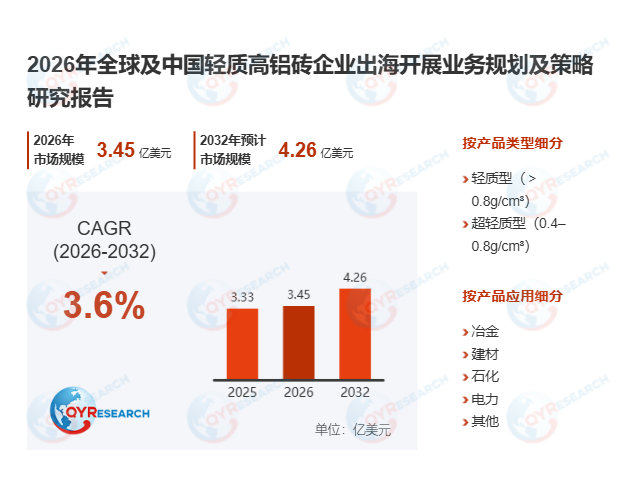
首先,轻质高铝砖的核心技术特性构建了差异化的行业准入门槛。该产品氧化铝含量稳定在48%以上,体积密度控制在0.5-1.25g/cm³区间,由莫来石、玻璃相或刚玉相构成稳定多孔结构,核心优势在于耐火度高、导热系数低、隔热性能优异,主要应用于窑炉隔热层、轻负荷非侵蚀性衬里部位。与致密高铝砖相比,轻质高铝砖的核心价值并非重载耐侵蚀工作层,而是通过降低炉体蓄热与散热损失,实现窑炉升温效率提升与长期运行能耗下降,因此配方设计需要在低体积密度、低导热系数与足够高温耐压强度之间实现精准平衡。国内头部耐火材料企业瑞泰科技2026年新推出的低导热轻质高铝砖产品,在1000℃工况下导热系数仅为0.23W/(m·K),较行业常规产品降低22%,某陶瓷行业头部企业将其应用于辊道窑背衬改造后,窑炉整体散热损失减少18%,单窑年节省天然气成本超70万元。
其次,轻质高铝砖的市场增长与高温工业窑炉全生命周期需求深度绑定。过去五年,全球轻质高铝砖市场规模整体呈现小幅波动增长态势,核心驱动因素来自存量窑炉节能改造、周期性炉衬检修替换与保温材料性能升级;受全球传统高温行业新增产线放缓影响,整体销量增速保持平稳,2025年全球粗钢产量同比下降2.0%,成熟市场需求阶段性走弱,而印度、越南、沙特等新兴市场高温工业扩产形成有效补位。据QYResearch最新2026年调研报告预测,2026-2032年全球轻质高铝砖年复合增长率达3.6%,2032年整体市场规模将达到426百万美元,其中65%的需求增量将来自亚太新兴市场的工业窑炉新建与存量改造项目。某国内头部工业炉工程服务商2026年二季度的公开运营数据显示,其承接的东南亚石化裂解炉新建项目中,高端轻质高铝砖的采购量同比增长48%,直接拉动上游头部耐火材料企业的高端产品线产能利用率提升至83%以上。
此外,轻质高铝砖的产业链格局呈现分层竞争、区域分化加剧的特征。上游环节的核心原料包括高铝矾土、高纯氧化铝、软质黏土等铝硅质原料,部分高端产品会引入莫来石、刚玉组分进一步提升高温稳定性,铁、碱金属等微量杂质的控制精度,会直接影响产品的高温荷重软化点与长期使用寿命,头部企业普遍建立了上游核心原料的预均化与分级筛选机制,从源头避免杂质引发的砖体高温粉化问题。中游生产环节的核心竞争焦点集中在多孔结构精准调控、烧成曲线稳定性与批间一致性管控,当前全球供应端形成了清晰的梯队:海外头部耐火材料企业在标准化牌号体系、全球大型高温项目配套经验上积累深厚,产品主要覆盖高端特种工业炉细分场景;国内耐火材料企业在铝硅质原料本地化配套、制造成本与区域工程服务上优势突出,在钢铁、建材、陶瓷等主流高温市场占据主要份额。当前行业核心壁垒已从基础制砖能力转向炉衬整体隔热方案配套能力,未来市场份额将持续向具备全流程性能管控与工程落地服务能力的头部企业集中,行业细分赛道的差异化竞争态势将进一步凸显。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





