当前全球水环境治理监管持续趋严,水质检测机构、污水处理企业正普遍面临传统实验设备温控精度不足、数据追溯性差、难以满足最新合规检测标准的痛点,BOD培养箱作为水质生化需氧量检测的核心实验室设备,正依托高精度温控技术、数字化功能升级,为环境监测全流程提供稳定的低温恒温实验环境,成为支撑水环境质量精准评估的关键基础装备。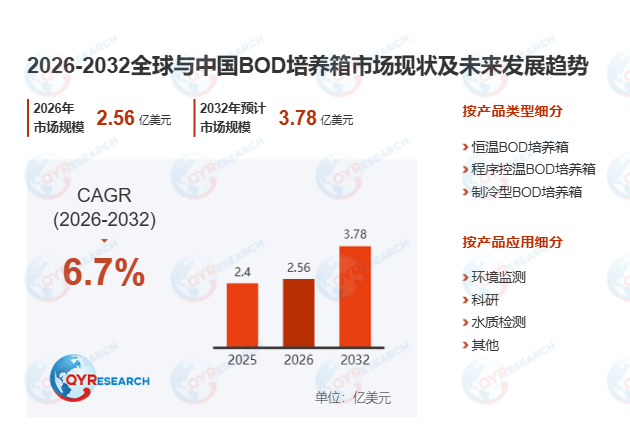
首先,从行业核心基本面来看,BOD培养箱(生化需氧量培养箱)是专门用于水质及废水分析实验的专业实验室设备,通过提供稳定的低温恒温环境,使水样中的微生物在规定时间内分解有机物,进而完成生化需氧量(BOD)指标的精准测定。该设备通常可长期维持在20℃±0.5℃的恒定温度条件,具备高精度温度控制、均匀空气循环以及优异的温度稳定性,以此保障实验结果的准确性和可重复性,部分高端型号还搭载程序化温控、数字显示及异常工况报警功能,进一步提升实验全流程可靠性,目前已广泛应用于环境监测、水质检测、科研实验室及工业废水处理等多个领域。产业链上游覆盖制冷压缩机、温度传感器、控制系统、保温材料及钢板结构件供应商,中游为设备制造企业,负责完成箱体制造、温控系统集成、控制模块组装及出厂精度校准,下游应用延伸至环境监测机构、水处理厂、科研院所、制药实验室以及食品饮料检测机构。据2025年最新行业调研数据,全球BOD培养箱年产量约为7.5万台,全球平均市场价格约为3200美元/台,行业主要企业毛利率区间稳定在28%–44%,2025年全球BOD培养箱产能约为10万台,整体市场呈现中低端供给充足、高端智能产品供给偏紧的结构性特征。
其次,全球市场竞争格局呈现分散化、分层化的发展态势,全球范围内BOD培养箱核心生产商主要包括Thermo Fisher Scientific、Binder GmbH、Esco、Sheldon Manufacturing等企业,其中前五大厂商合计占有大约28.16%的市场份额,尚未形成绝对垄断格局,本土厂商在中高端市场仍有充足的突破空间。据QYResearch 2025年最新调研报告显示,预计2032年全球BOD培养箱市场规模将达到3.78亿美元,未来几年年复合增长率CAGR为6.71%,行业长期稳健增长的确定性较强。从核心驱动因素维度分析,一方面受全球各国污水排放与水环境保护监管持续加强影响,BOD作为核心水质指标被广泛纳入环保监测与排放合规评估体系,环保部门、第三方检测机构及工业企业对稳定可控的恒温培养设备需求持续提升;另一方面城市化进程加快带动污水排放量上升,各地持续加大污水处理厂与水务系统建设投入,BOD检测作为污水处理流程中的关键质控环节,其设备需求与水处理设施扩张呈现高度相关性。此外食品饮料、制药行业质量控制标准不断升级,科研机构与检测实验室向标准化、规范化方向转型,高校及科研机构在环境科学领域的研究投入持续扩大,共同为行业提供了长期稳定的需求支撑。
此外,行业发展仍面临多重现实阻碍,BOD培养箱属于细分实验设备赛道,整体市场规模相对有限,应用场景集中在环保与水处理领域,行业爆发式增长空间受到一定约束。同时中低端市场技术门槛较低,大量厂商产品同质化严重,激烈的价格竞争持续压缩企业利润空间,削弱了头部企业的研发投入能力。在温控精度、长期运行稳定性等核心性能维度,国际品牌仍占据明显技术优势,本土企业在高端市场的竞争力有待提升,叠加产品采购高度依赖政府项目预算、设备平均使用寿命可达8-10年,重复购买需求释放速度较慢,进一步制约了行业的短期增长节奏。
最后,行业长期发展机遇依然清晰,据2025年3月生态环境部发布的《水质监测设备升级指导目录》,国内县级环境监测站的BOD培养箱更新改造覆盖率计划在2027年达到90%,环保政策的持续强化将为市场带来长期需求支撑。发展中国家的水务与环保基础设施建设正加速推进,水质检测体系逐步完善,新兴市场增量空间持续释放。同时实验室向智能化、信息化方向转型,推动BOD培养箱集成数据自动记录、远程监控及云端联网功能,具备智能控制与全流程数据管理能力的产品市场竞争力显著提升。随着本土企业在温控算法与精密制造工艺方面不断突破,高端BOD培养箱的国产化替代进程明显加快,兼具恒温培养、实时监测、自动数据分析功能的复合型集成设备,也将成为未来产品差异化升级的核心方向。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





