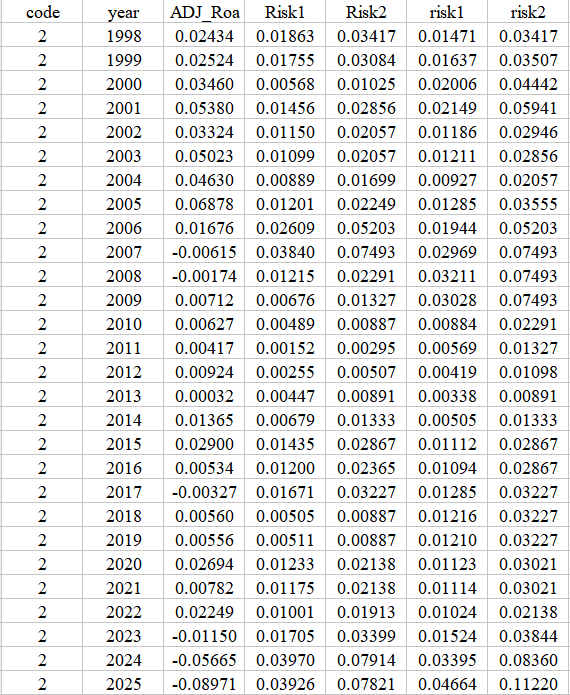
【风险承担水平】1997-2025年上市公司风险承担水平、3年5年滚动资产收益率
样本范围:上市公司
时间区间:1997-2025年
计算方式:本文参照何瑛、于文蕾、杨棉之《CEO复合型职业经历、企业风险承担与企业价值》一文的企业风险承担度量方法,以经行业调整后总资产收益率Adj_Roa的波动程度衡量风险承担:企业盈利波动越大,说明经营收益不确定性越高、风险承担水平越高。
基础盈利指标:
Roa=息税前利润/年末总资产;
消除行业周期干扰:每年分行业计算Roa均值,用公司当年Roa减去行业年度均值得到行业调整后Roa(ADJ_Roa);
滚动窗口期测算波动:文献基准采用3年滚动窗口(t—t+2),稳健性补充5年滚动窗口(t-2—t+2),分别计算窗口内ADJ_Roa标准差、极差,形成4组风险承担代理变量:
Risk1:3年滚动窗口内,经行业调整后ROA的标准差
Risk2:3年滚动窗口内,经行业调整后ROA的极差
risk1:5年滚动窗口内,经行业调整后ROA的标准差
risk2:5年滚动窗口内,经行业调整后ROA的极差
参考文献:
[1]苏坤.管理层股权激励、风险承担与资本配置效率[J].管理科学, 2015(3).
[2]余明桂,李文贵,潘红波.管理者过度自信与企业风险承担[J].金融研究, 2013(1):15.
[3]刘思彤,张启銮,李延喜.高管内部薪酬差距能否抑制企业风险承担?[J].科研管理, 2018(S1):12.





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏