2026年国内注塑装备行业正处于存量设备更新、高端产能扩容的关键转型期,二板式注塑机作为中大型塑料制品成型的核心装备,正逐步替代传统三板曲肘注塑机,成为新能源汽车、物流包装等下游领域的主流选型。当前大量下游制造企业正面临传统大吨位注塑机占地空间大、容模行程不足、能耗居高不下的转型痛点,二板式注塑机凭借无后模板、直压锁模的结构优势,可帮助客户将单位制品生产能耗降低18%以上,同时厂房占用面积缩减30%,大幅提升中大型塑件的生产效率。据QYResearch 2026年6月发布的行业监测数据,2025年国内二板式注塑机市场出货量同比增长16.2%,头部国产品牌订单排期普遍达到4-7个月,行业高景气度持续凸显。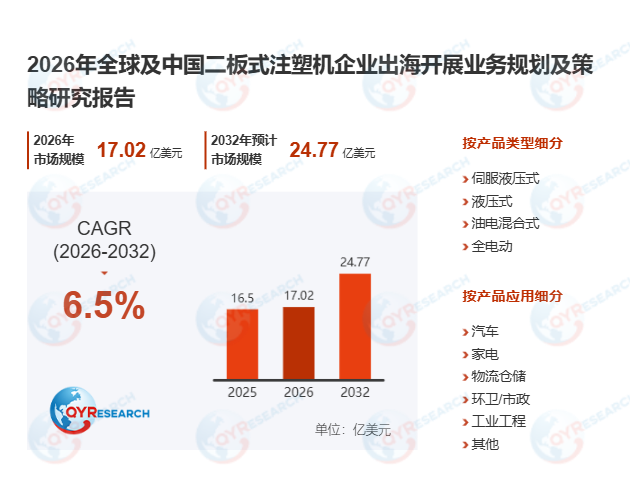
首先,二板式注塑机的技术特性与场景适配边界持续拓宽。该设备取消了传统三板注塑机的后模板与长曲肘连杆结构,采用伺服直驱液压系统完成开合模与高压锁模动作,锁模力覆盖650-4000吨区间,开模行程与容模空间相比同吨位传统机型提升40%以上,可广泛适配汽车保险杠、物流托盘、大型环卫垃圾桶等多元中大型塑件生产场景。2026年1-6月,国内头部厂商伊之密推出的新一代高精度二板式注塑机,实现了注射重复精度控制在0.15%以内,成功进入特斯拉、比亚迪等新能源车企的核心供应链,其配套的长玻纤增强塑料成型方案,可帮助客户将汽车大型结构件的成型良品率提升至98.7%。
其次,新能源汽车大型结构件成为行业核心增量赛道。此前汽车行业的超大型内外饰件、电池防护塑料部件长期依赖进口高端二板式注塑机,采购成本高、交付周期长、本地化服务响应慢的痛点突出,国产二板式注塑机凭借稳定的锁模精度、优异的动态响应性能,完美适配新能源汽车轻量化部件的批量生产要求。据2026年上半年行业调研数据,国内已有7家主流新能源车企完成国产二板式注塑机的产线导入,2026年上半年新能源汽车领域二板机采购量同比增长47.2%,成为拉动行业增长的第一动力。当前国内二板式注塑机市场呈现头部集中格局,2025年前五大厂商合计占据67.98%的市场份额,前十强厂商市场占比达84.67%,头部国产品牌的技术与规模优势持续放大。
此外,智能注塑产线集成与国产替代红利共同托举行业长期发展。《塑料机械行业“十五五”高质量发展行动方案》明确提出支持高端注塑装备向智能化、绿色化方向升级,2026年1-6月国内中大型二板式注塑机的智能化配套率已提升至53%,设备不再是单一成型单元,而是与机械手、模温机、MES追溯系统深度融合的完整工艺平台。在物流包装领域,随着电商与仓储行业的持续扩容,可循环塑料托盘、大型工业周转箱的需求保持年均11%以上的增速,进一步拓宽二板式注塑机的市场应用空间。
与此同时,行业发展仍面临多重现实挑战。受2026年上半年大型铸钢件、伺服液压元件价格平均上涨7.8%的影响,行业标准机型平均毛利率较去年同期收窄2.3个百分点,中低端市场价格竞争压力持续凸显;长玻纤微发泡成型、超大型薄壁件高精度注射等高端场景的技术门槛,仍制约着中小厂商向高端市场突破。整体来看,二板式注塑机正处于结构替代与场景扩容的双重红利期,未来数年行业5.38%的年复合增长率背后,是高端塑料成型装备自主可控的长期成长逻辑。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





