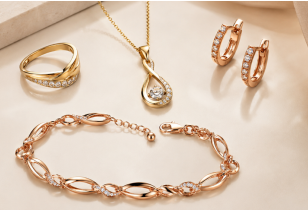
18K金首饰是指以18K金合金为主要贵金属材料制成的首饰,其中纯金质量占比约为75.0%(18/24),其余约25%通常由银、铜、钯、锌、镍等合金元素组成,用于改善首饰的颜色、硬度、耐磨性和加工性能。与22K及24K黄金首饰相比,18K金具有更高的硬度、耐磨性和宝石镶嵌稳定性,同时仍保持较高的黄金含量,因此广泛应用于精品珠宝、奢侈珠宝、婚庆珠宝、设计师珠宝以及日常高端饰品。主要
产品包括戒指、项链、链饰、吊坠、耳饰、手链、手镯、胸针等,可进一步呈现为18K黄金、18K白金、18K玫瑰金以及多色金等形式。
根据QYResearch最新调研报告显示,预计2032年全球18K金首饰市场规模将达到108290.98百万美元,未来几年年复合增长率CAGR为5.2%。
主要驱动因素:黄金消费韧性与年轻化需求共同支撑市场
1. 黄金消费的保值属性持续支撑18K金首饰需求
在全球经济不确定性、地缘政治风险以及金价高位运行的背景下,黄金仍具有较强的财富保值和情感消费属性。虽然高金价对金饰实际消费克重形成压制,但消费者对黄金首饰的消费金额仍表现出较强韧性。2026年上半年全球金饰消费金额达到约860亿美元,同比增长22%,反映出高金价环境下黄金首饰仍具有较强的消费基础。
2. 年轻消费者推动18K金向时尚化、个性化方向发展
相比高纯度黄金,18K金含金量约75%,具有较好的硬度、延展性和色彩表现能力,更适合镶嵌钻石、彩色宝石以及采用复杂造型设计,因此在婚戒、项链、手链、耳饰等时尚珠宝领域具有较强适配性。随着年轻消费者逐渐成为珠宝消费的重要群体,消费者对首饰的需求也由单纯的贵金属价值向设计感、个性表达、日常佩戴和情感价值延伸,为18K金首饰提供了区别于传统足金产品的需求空间。
3. 轻量化和高设计附加值趋势提升18K金产品竞争力
2026年黄金价格处于较高水平,消费者普遍通过减少单件克重、选择轻量化产品以及“以旧换新”等方式降低购买门槛。世界黄金协会数据显示,中国2026年上半年金饰需求量同比下降30%,但消费金额仍同比增长2%;轻量化、高设计感产品表现相对突出。对18K金而言,较高的设计自由度和较低的单位含金量,使其能够在控制产品重量的同时维持较强的视觉效果和设计溢价,有利于适应当前珠宝消费的结构性变化。
发展机遇:产品年轻化与高端化创造结构性增量
1. 时尚珠宝与日常佩戴场景仍具较大拓展空间
18K金首饰兼具贵金属属性和时尚珠宝属性,可覆盖婚戒、情侣饰品、纪念首饰以及日常穿搭等多类消费场景。相比传统以婚庆、节庆和礼赠为主的黄金消费模式,18K金更容易融入年轻消费者的日常生活,并通过简约化、轻量化和多品类设计提高复购频率。未来品牌若能够进一步强化18K金与时装、美妆、生活方式等消费场景的联动,有望拓宽产品消费边界。
2. 设计创新、彩宝镶嵌和品牌化运营带来更高附加值
18K金在色彩、硬度和加工性能方面具有较好的设计适应性,可以与钻石、彩色宝石、珍珠及珐琅等材料结合,形成更加丰富的产品系列。2026年中国黄金首饰市场已经呈现明显的产品分化,高端工艺、主题设计以及轻量化产品均获得一定市场关注。 因此,未来18K金市场的增长机会不一定主要来自黄金用量增加,而更多来自设计溢价、工艺升级、品牌价值和产品结构优化。
3. 新零售和年轻化营销有助于扩大消费人群
社交媒体、电商平台、直播及内容营销降低了珠宝品牌触达年轻消费者的成本,也使首饰消费更加依赖视觉设计、品牌故事和情绪价值。对于18K金而言,其产品更容易与个性化设计、联名系列及主题化产品结合,因此线上内容营销、数字化定制以及线上线下一体化销售模式仍具有较大的发展空间。同时,成熟珠宝品牌向年轻消费群体延伸,以及新兴设计师品牌进入市场,也将推动18K金首饰产品进一步细分。
阻碍因素:高金价、消费分化与行业竞争形成现实约束
1. 金价高位运行直接压制首饰消费克重
这是2026年18K金首饰市场面临的最直接约束。世界黄金协会数据显示,2026年二季度全球金饰需求量同比下降17%,但消费金额同比增长14%,说明当前市场存在明显的“克重下降、金额韧性较强”现象。对18K金而言,虽然较低含金量能够降低部分原材料成本,但黄金价格上涨仍会提高终端产品价格,并可能促使消费者延后购买、减少单件重量或转向更低溢价的黄金投资产品。
2. 18K金面临足金、硬足金及黄金投资产品的多重竞争
当前消费者对黄金的需求并非全部转化为珠宝消费,部分具有投资目的的消费者正在转向金条、金币等低溢价产品。尤其在中国市场,2026年上半年金条金币投资需求同比增长31%,而金饰购买量同比下降30%,投资需求占中国黄金总需求的66%。同时,轻量化硬足金和高端古法金等产品也在争夺年轻消费者,使18K金品牌需要通过设计、工艺和品牌价值建立差异化,而不能单纯依赖黄金材质本身。
3. 消费信心及行业供给过剩制约市场扩张速度
18K金属于兼具贵金属和时尚属性的可选消费品,因此对居民收入预期和消费信心较为敏感。2026年中国金饰市场已经出现明显的渠道和产能整合,世界黄金协会指出,部分此前扩张较快的金饰门店正在退出市场,上游制造商、工厂及展厅数量也在减少,行业供给过剩问题仍在消化。在此背景下,18K金市场未来更可能呈现品牌集中度提升、渠道效率优化和产品结构分化,缺乏设计能力、品牌认知度和渠道效率的企业将面临更大的经营压力。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏