当前国内超精密制造领域正普遍面临纳米级刃口加工能力不足、高端刀具依赖进口、定制化交付周期长等核心痛点,而单晶金刚石刀具作为超硬材料在高端切削场景的核心应用载体,正成为破解精密光学、半导体封装、新能源汽车零部件加工工艺瓶颈的关键解决方案。2026年作为“十五五”规划开局首年,超硬材料首次被纳入国家五年规划战略性新兴产业目录,叠加下游消费电子、红外光学、先进封装产能的集中释放,单晶金刚石刀具行业正迎来政策与市场的双重驱动周期。据QYResearch 2026年7月发布的行业监测数据,2025年全球单晶金刚石刀具市场规模约为30.78百万美元,2026年将增至31.75百万美元,2026-2032年复合增长率约为3.5%,整体市场呈现“规模体量平稳增长、技术附加值持续提升”的典型特征。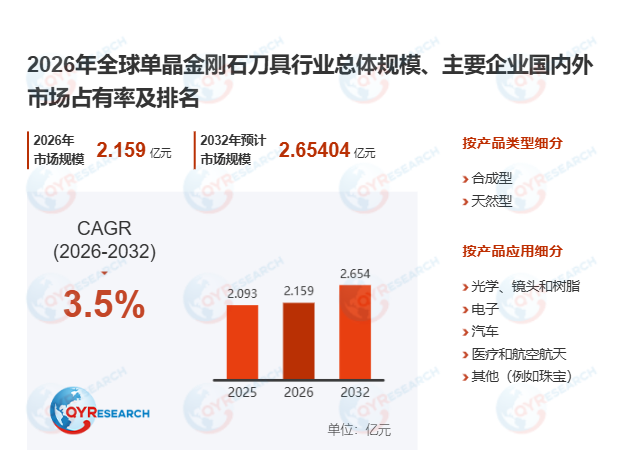
首先,从产品技术与应用场景维度看,单晶金刚石刀具是以天然或人工合成单晶金刚石为核心切削刃材料,经晶向选择、精密研磨、刃口成形等多道工序制成的超精密切削工具,其核心优势在于可实现纳米级锋利刃口制备,在非铁金属、光学晶体、复合材料加工中能够达到普通硬质合金刀具、PCD刀具无法实现的镜面加工效果。2026年上半年国内某头部消费电子结构件厂商导入国产单晶金刚石刀具后,铝合金中框加工表面粗糙度从Ra0.2μm优化至Ra0.05μm,刀具使用寿命较进口同规格产品提升12%,验证了国产超硬材料刀具在高端场景的替代可行性。当前行业核心技术难点集中在晶体取向精准控制、刃口圆弧半径纳米级精度保持、复杂异形刃形一致性加工等环节,也是头部企业构建技术壁垒的核心方向。
其次,从全球竞争格局来看,单晶金刚石刀具行业呈现中高集中度特征,2025年全球前五大厂商合计占据约57.6%的市场份额,Tokyo Diamond、Asahi Diamond Industrial等日资企业在高端光学镜头模具、红外元件超精密加工场景布局深厚,国内厂商上海名古屋精密工具等则依托本地化服务优势,在消费电子、新能源汽车精密零部件加工市场快速实现国产替代。对比欧美日成熟市场,中国市场的差异化特征在于下游客户需求呈现小批量、多规格、定制化占比高的特点,本地厂商能够将定制刀具交付周期从国际品牌的4-6周压缩至7-10天,响应效率优势显著。2026年上半年河南商丘依托本地超硬材料产业集群配套优势,新增3家单晶金刚石刀具量产企业,进一步加速国内中端市场的国产化渗透率提升。
此外,从政策与行业长期发展逻辑来看,2026年3月“十五五”规划纲要草案明确将超硬材料纳入战略性矿产高质高效综合利用范畴,这是超硬材料行业首次进入国家五年规划核心政策框架,随后河南提出推动郑南商许超硬材料产业集群建设世界级先进制造业集群,配套研发补贴、人才引进等专项支持政策,直接降低了单晶金刚石刀具企业的前期技术研发风险。当前行业增长逻辑已不再依赖通用刀具的规模化放量,而是由下游超精密加工场景对低亚表面损伤、高尺寸一致性加工的刚性需求驱动,未来行业竞争将从单一产品性能比拼,转向“材料制备-刃口加工-工艺包配套-现场技术服务”的全链条综合能力竞争。
整体来看,未来6年全球单晶金刚石刀具市场将保持3.5%左右的温和复合增速,行业机会并非来自通用市场的规模扩张,而是集中在高端超精密场景的进口替代、微纳加工定制刀具开发、半导体先进封装配套工艺突破等高附加值领域。对于国内企业而言,依托国内完整的超硬材料产业链配套优势,持续突破晶向控制、超精密刃磨等核心技术,绑定下游光学、半导体、新能源头部客户开展联合工艺开发,将是抢占高端市场份额的核心路径。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





