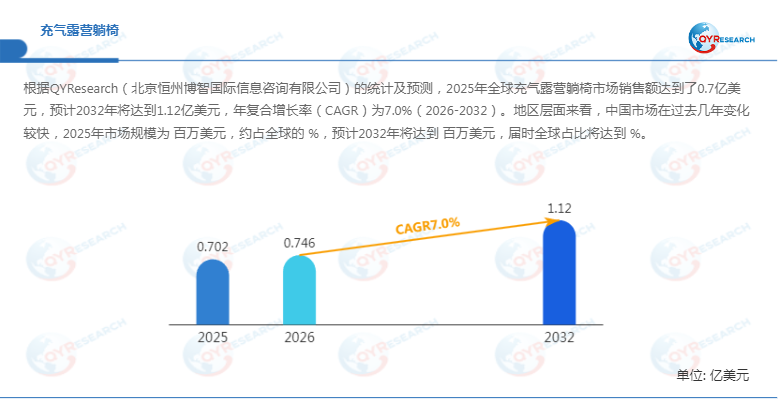
充气露营躺椅作为户外休闲家具的重要细分品类,正受益于露营消费扩容、户外休闲场景多元化以及消费者对便携化装备需求提升,逐步形成较为明确的市场增长空间。根据QYResearch的统计及预测,2025年全球充气露营躺椅市场销售额达到0.70亿美元,预计2032年将达到1.12亿美元,2026—2032年年复合增长率(CAGR)约为7.0%。从需求端看,产品核心竞争力正在由单纯的“可充气”向便携化、舒适性和多场景适配延伸,线上销售则进一步降低了消费者获取
产品的门槛。

露营消费扩张,为充气露营躺椅提供需求支撑
首先,全球户外休闲活动参与度持续提升,为充气露营躺椅创造了稳定的消费基础。美国户外产业协会(OIA)2026年报告显示,2025年美国户外运动参与人数达到1.832亿人,占6岁及以上人口的59%,较2019年增加近3000万人。与此同时,2025年美国车辆可达型露营参与人数达到4230万人,同比增长超过5%,一年新增超过200万名参与者。
其次,露营消费呈现明显的“轻量化、休闲化”趋势。数据指出,休闲型露营者正在成为行业重要增长来源,而露营同时也是消费者进入徒步、钓鱼等其他户外活动的重要入口。 这一趋势有利于充气露营躺椅从专业户外装备向家庭露营、海滩休闲、房车旅行、庭院娱乐及音乐节等多元场景延伸。
此外,产品自身的便携化与舒适性优势,使其能够较好匹配轻量户外消费需求。与传统金属或硬质折叠座椅相比,充气露营躺椅在收纳体积、携带便利性及坐卧体验方面具有一定差异化优势。未来产品竞争预计将进一步聚焦充气效率、承重能力、人体工学设计、防水耐磨性能以及收纳尺寸等指标。
关税与供应链重构,改变全球市场竞争逻辑
2025年以来,美国关税政策变化持续增加全球户外用品供应链的不确定性。进入2026年后,美国贸易政策仍处于动态调整过程中。例如,美国贸易代表办公室于2026年6月针对60个经济体涉及强迫劳动商品进口问题启动相关301措施程序,并提出针对不同经济体征收额外关税的方案;美国政府同时持续推进既有关税政策及排除机制调整。
对于充气露营躺椅而言,关税影响并不局限于终端售价,还可能通过原材料采购、生产基地布局、跨境物流及库存管理进一步传导至产业链。尤其对于以出口为主的亚洲制造企业而言,美国市场政策变化可能推动企业重新评估中国、东南亚及其他区域之间的产能配置。
从供应链重构角度看,未来行业竞争可能逐渐从单一的制造成本竞争转向“成本+交付+关税风险+供应链韧性”的综合竞争。对于头部企业而言,通过多区域采购、生产基地分散以及海外仓布局降低贸易政策风险,有望成为维持全球市场份额的重要策略。
区域市场呈现分化,北美仍是重要消费与生产区域
从消费端来看,地区目前是全球最大的充气露营躺椅消费市场,2025年占全球市场份额约%;随后为地区和地区,市场份额分别约为%和%。预计未来几年,地区将成为增长最快的区域,2026—2032年CAGR预计约为%。
北美市场具备成熟的露营文化、户外用品零售体系和较高的户外活动参与率,是充气露营躺椅的重要需求市场。与此同时,2026年美国户外零售市场呈现“参与人数增长、消费频次分化”的特征:OIA数据显示,美国户外参与人数虽然达到历史高位,但消费者户外活动频率低于疫情前水平,意味着品牌需要通过产品便利性、价格带及使用场景创新提升复购和使用频次。
从生产端来看,北美和欧洲是两个重要生产区域,2025年分别占有%和%的市场份额;预计未来几年,地区将保持最快增速,到2032年份额预计达到%。与此同时,亚洲制造体系在成本控制、柔性生产及供应链完整度方面仍具有较强优势,全球产业链预计将继续呈现多区域协同格局。
产品与渠道持续升级,无充气泵产品具有较强市场基础
从产品类型来看,无充气泵充气露营躺椅目前占据重要市场地位,预计2032年市场份额将达到%。该类产品通常具有结构相对简洁、配件数量较少及携带便利等优势,更适合短途露营、海滩休闲和临时户外活动。
与此同时,线上销售正在成为推动充气露营躺椅市场扩张的重要渠道。2025年线上销售占比约为%,预计未来几年CAGR约为%。线上渠道能够通过产品视频、用户评价和场景化内容直观展示产品的充气过程、收纳体积及使用效果,尤其适合充气类产品进行视觉化营销。
不过,2026年户外零售市场也面临消费压力。OIA发布的2026年第二季度户外零售趋势数据显示,户外产品整体销售额下降不足1%,但产品销量同比下降5.3%,价格上涨在一定程度上掩盖了实际需求走弱。 因此,充气露营躺椅企业未来需要在控制生产成本的同时,通过不同价格带、功能配置和套装组合满足消费者的性价比需求。
竞争格局:品牌差异化从产品功能向场景运营延伸
从竞争格局来看,全球充气露营躺椅核心厂商主要包括Intex、Chillbo、WEKAPO、Fatboy、Nevlers、Hikenture、KingCamp、AlphaBeing、SLOOSH、Orsen Sports、Bestrip、BLACKROLL和SEGOAL等。
2025年,全球第一梯队厂商主要包括、和,第一梯队合计占有约%的市场份额;第二梯队主要包括、、和等企业,合计占有约%的市场份额。整体而言,行业尚未形成高度集中的单一品牌垄断格局,产品设计、渠道运营、品牌认知和供应链效率将成为企业扩大市场份额的关键因素。
值得关注的是,未来行业竞争可能进一步从“产品参数竞争”转向“场景解决方案竞争”。例如,针对家庭露营强调舒适性与承重能力,针对海滩场景强化防水、防沙与耐腐蚀能力,针对徒步和短途旅行则更加关注重量和收纳体积。便携化、舒适性和线上销售将成为品牌进行产品定位和营销传播的重要抓手。
市场展望:轻量户外消费推动行业保持中速增长
综合来看,2026—2032年全球充气露营躺椅市场预计保持约7.0%的年复合增长率,市场规模由2025年的0.70亿美元扩大至2032年的1.12亿美元。其增长动力主要来自全球户外休闲参与人数增加、露营场景持续扩展以及消费者对便携式休闲装备接受度提升。
从产业端看,未来企业需要重点解决三个问题:一是通过新材料、人体工学结构及快速充气技术提升产品舒适性和使用效率;二是通过区域化生产和多元化采购降低关税及供应链波动风险;三是强化线上渠道运营,通过内容营销、场景化展示和用户评价体系提高转化率。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏